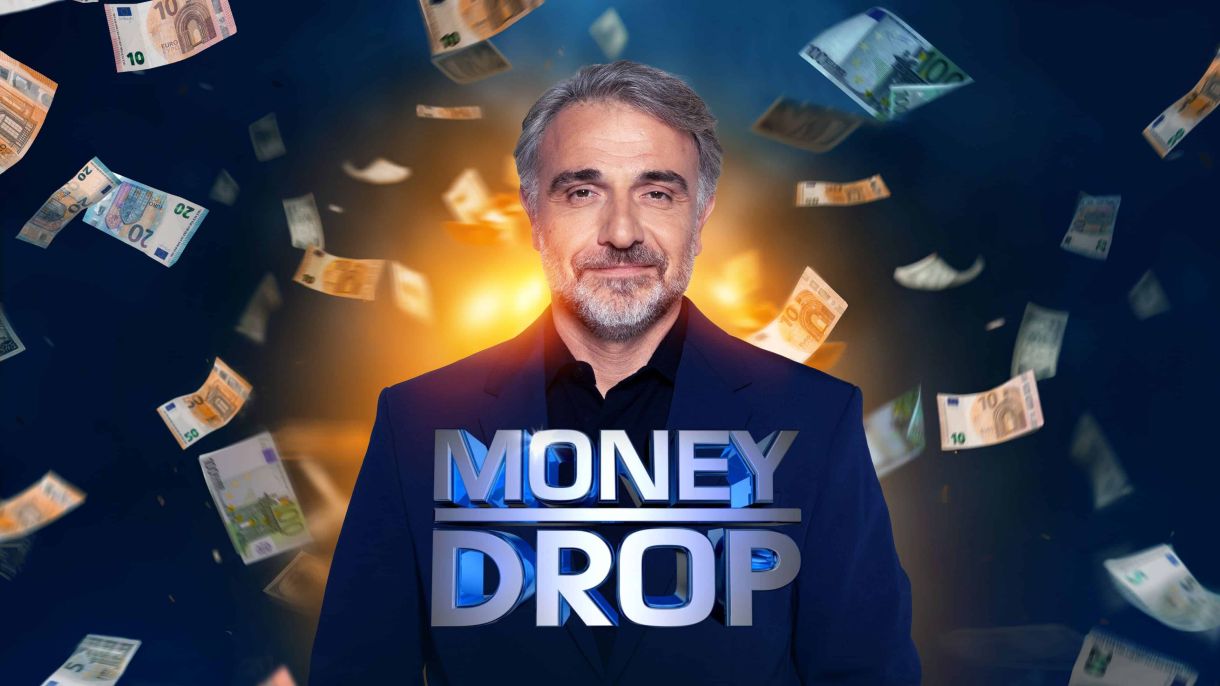
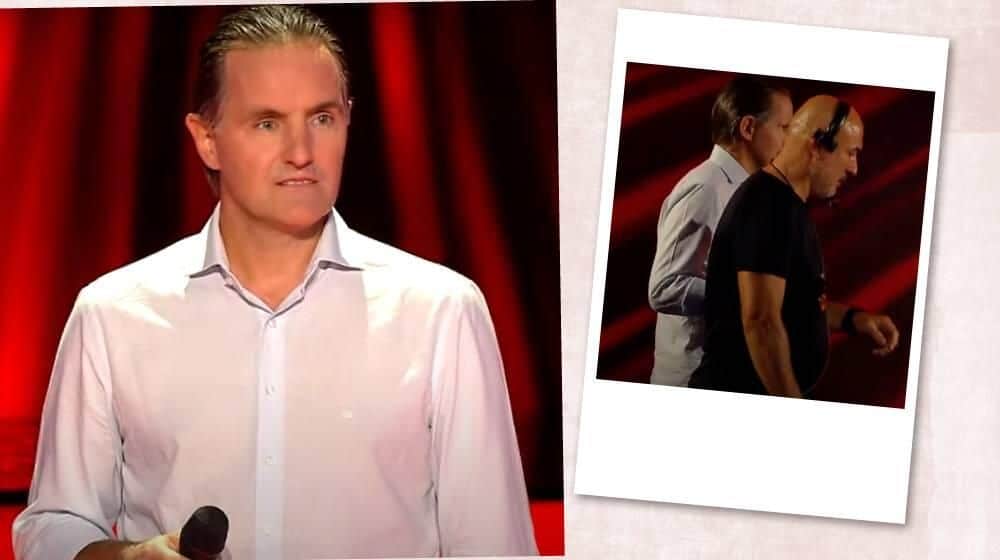
Παρουσιαστής ο Φάνης Μουρατίδης ένας από τους πιο ταλαντούχους ηθοποιούς της γενιάς του Το Money Drop, το ανατρεπτικό τηλεπαιχνίδι γνώσεων που έχει προβληθεί σε περισσότερες από 60 χώρες κι έχει χαρίσει τεράστια χρηματικά ποσά σε τυχερούς συμμετέχοντες, κάνει πρεμιέρα απόψε στις 23:30 στον Alpha, με τον μοναδικό Φάνη Μουρατίδη!
Έχοντας διαγράψει μία λαμπρή καριέρα στην υποκριτική, με πρωταγωνιστικούς ρόλους σε μικρή και μεγάλη οθόνη, ο Φάνης Μουρατίδης θεωρείται ένας από τους πιο ταλαντούχους ηθοποιούς της γενιάς του. Πλέον θα τον απολαμβάνουμε και στο Money Drop, αναλαμβάνοντας τα ηνία της παρουσίασης του συναρπαστικού τηλεπαιχνιδιού.
Το Money Drop αποτελεί το μοναδικό τηλεπαιχνίδι όπου οι συμμετέχοντες ξεκινούν να παίζουν, έχοντας ήδη στα χέρια τους το έπαθλο: 200.000 ευρώ! Πόσα από αυτά τα χρήματα θα καταφέρουν να κρατήσουν μέχρι το τέλος του παιχνιδιού;
Γνώσεις, καλή συνεργασία και ταχύτητα χρειάζεται το κάθε δίδυμο παικτών που συμμετέχει στο Money Drop. Μόνο 8 ερωτήσεις βρίσκονται ανάμεσα σε αυτούς και το υψηλό χρηματικό έπαθλο των 200.000 ευρώ.
Σε κάθε λάθος απάντηση, βλέπουν ένα μέρος των χρημάτων τους να κάνει drop δηλαδή να πέφτει στην καταπακτή και να χάνεται για πάντα. Αν όμως συνεργαστούν σωστά, συνδυάσουν τις γνώσεις τους και είναι γρήγοροι κι αποφασιστικοί, θα φύγουν από το παιχνίδι έχοντας κερδίσει ένα από τα υψηλότερα έπαθλα της ελληνικής τηλεόρασης.
Θάρρος, γνώσεις, ψυχραιμία και τύχη είναι τα συστατικά που χρειάζονται οι παίκτες για να κερδίσουν στο Money Drop! Έχουν ό,τι χρειάζεται;
Θαύμα με τις συντάξεις! Εγκρίθηκαν 3 αυξήσεις στις και μάλιστα άμεσα! Μάθε τα όλα. Η πιο μεγάλη ηλικιακά ομάδα του πληθυσμού πρόκειται να πάρει γερή ώθηση οικονομικά. Πιο συγκεκριμένα, από την 1η Ιανουαρίου 2025 θα ισχύσουν αυξήσεις από 2,2% έως 2,5% (το τελικό ποσοστό θα κλειδώσει το αμέσως επόμενο διάστημα). Οι αυξήσεις αυτές θα φανούν στις συντάξεις Ιανουαρίου 2025, οι οποίες όπως κάθε χρόνο θα καταβληθούν κατά τη διάρκεια των διακοπών των Χριστουγέννων. ΘαύμαΣύμφωνα με όσα γίνονται γνωστά, η πρώτη μόνιμη αύξηση θα αφορά τις καταβαλλόμενες κύριες συντάξεις του ΕΦΚΑ, οι οποίες θα έχουν αύξηση κατά 2,2% – 2,5% από την 1η Ιανουαρίου.
Η δεύτερη αύξηση θα αφορά όλες τις καταβαλλόμενες κύριες συντάξεις, οι οποίες έχουν προσωπική διαφορά και το ύψος τους δεν είναι παραπάνω από τα 1.600 ευρώ, καθώς θα λάβουν έκτακτο επίδομα 100 έως 200 ευρώ κλιμακωτά.
Η τρίτη αύξηση είναι μελλοντική και αφορά το ανταποδοτικό σκέλος των συντάξεων, τις οποίες θα αιτηθούν ασφαλισμένοι από την 1η Ιανουαρίου 2025 και έπειτα, καθώς θα υπολογιστούν με βάση ένα νέο δείκτη μισθών.
Τι ισχύει με το επίδομα προσωπικής διαφοράς
Το επίδομα προσωπικής διαφοράς θα λάβουν συνταξιούχοι – με προσωπική διαφορά – αλλά με κύρια σύνταξη που δεν ξεπερνά τα 1.600 ευρώ και ειδικά:
Συνταξιούχοι, με κύρια σύνταξη ή άθροισμα ως 700 ευρώ παίρνουν τα 200 ευρώ.
Συνταξιούχοι, με κύρια σύνταξη ή άθροισμα, από τα 700,01 ως 1.100 ευρώ παίρνουν 150 ευρώ.
Συνταξιούχοι, με κύρια σύνταξη ή άθροισμα από 1.100,01 ως 1.600 ευρώ παίρνουν τα 100 ευρώ του επιδόματος.
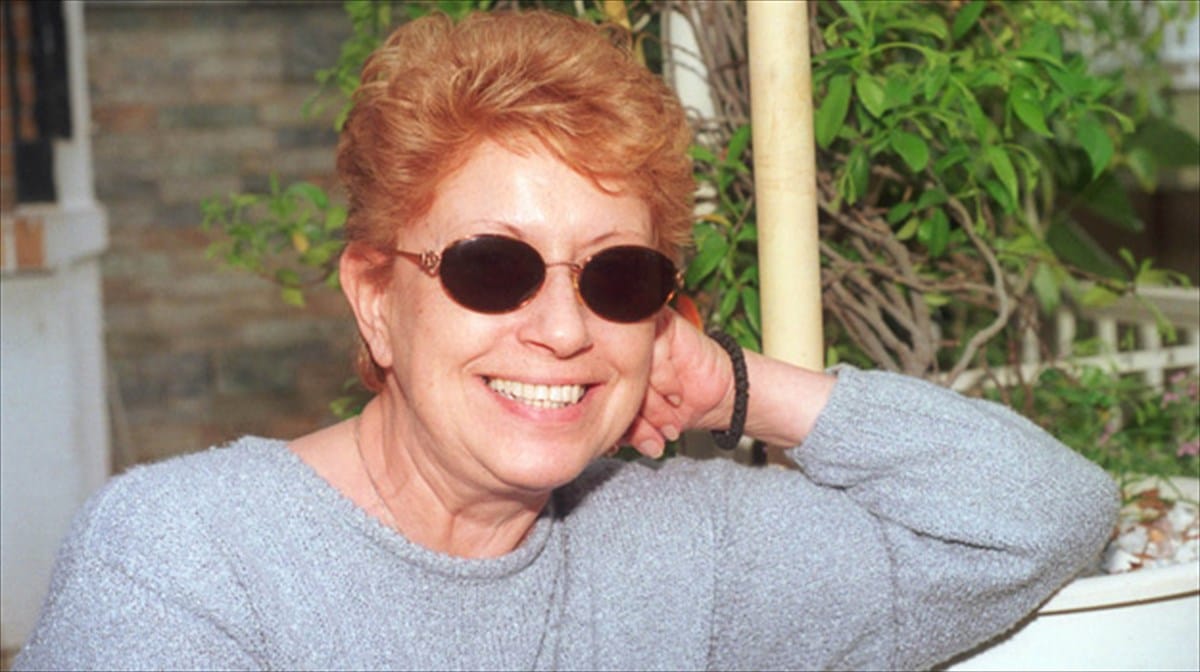
Ποια ηταν η Δούκισσα (τραγουδίστρια); Το βιογραφικό, η ηλικία, οι δύο γάμοι και οι 2 γιοι, απο τι πέθανε Δούκισσα (τραγουδίστρια) Η ΔΟΥΚΙΣΣΑ μπήκε από πολύ μικρή στο χώρο. Στα 12 της χρόνια πήρε μέρος σε ένα διαγωνισμό ταλέντων στο Πασαλιμάνι βγήκε πρώτη και δούλεψε εκεί για ένα καλοκαίρι. Στη συνέχεια δούλεψε συνδυάζοντας το χορό και το τραγούδι, ενώ μετά από κάποιο διάστημα την κέρδισε αποκλειστικά το τραγούδι.
Στα 13 της χρόνια έκανε την 1η δισκογραφική της δουλειά με ένα τραγούδι του Χρυσίνη. Εν συνεχεία έκανε πάρα πολλές δισκογραφικές δουλειές σε συνεργασία με όλους τους μεγάλους συνθέτες.
Τα τραγούδια της είναι γνωστά και διαχρονικά, κάποια από αυτά: “Άνθρωποι είμαστε “, “Αναμνήσεις”, “Ατάκα κι επί τόπου”, “Παληκάρια”, “θέλω τα όπα μου”, “Το μωρό”, και πολλά άλλα.
Έχει πάρει βραβείο 1ης γυναικείας ερμηνείας, (1ης αντρικής ερμηνείας είχε πάρει ο Γ.Πάριος) -από τον Κερκυραϊκό σύλλογο στην απονομή που έγινε στο Δημοτικό θέατρο Πειραιά.
Στον κινηματογραφικό χώρο έχει πρωταγωνιστήσει σε 8 ταινίες με τους: ΜΑΝΟ ΚΑΤΡΑΚΗ, ΤΟΛΗ ΒΟΣΚΟΠΟΥΛΟ, ΠΑΝΤΕΛΗ ΖΕΡΒΟ, ΜΑΡΙΑ ΦΩΚΑ, ΚΩΣΤΑ ΚΑΚΑΒΑ, ενώ έχει συμμετάσχει σε πολλές άλλες ελληνικές ταινίες.
(Δούκισσα Φωταρά) γενν. 8/2/1941 Πειραιάς (Πασαλιμάνι), ξεκίνησε σαν χορεύτρια σε ηληκία 12 ετών, μπήκε στη δισκογραφία το 1956 [Με την κοπέλα πέθ’ αγαπώ, σύνθεση + στίχοι Στέλιος Χρυσίνης, 78 στροφών], έκανε δύο γάμους και απέκτησε δύο γιους (1974 & 1982),Κυριακος Παπαδακος & Δημητρης Ριζος
Γέννηση Δούκισσα Φωταρά
7 Φεβρουαρίου 1941
Πειραιάς
Θάνατος 30 Σεπτεμβρίου 2010 (69 ετών)
Αθήνα
Τόπος ταφής Πρώτο Νεκροταφείο Αθηνών
Χώρα πολιτογράφησης Ελληνική
Ιδιότητα τραγουδιστής και ηθοποιός
Όργανα φωνή
Είδος τέχνης τραγουδίστρια
Η Δούκισσα Φωταρά (Πειραιάς, 7 Φεβρουαρίου 1941 – Αθήνα, 30 Σεπτεμβρίου 2010) καλλιτεχνικά γνωστή ως Δούκισσα, ήταν ελληνίδα τραγουδίστρια και ηθοποιός με καταγωγή από τη Σύμη της Δωδεκανήσου.
Βιογραφικά στοιχεία
Από μικρή ηλικία ασχολήθηκε με το χορό και στην συνέχεια με το τραγούδι. Συνεργάστηκε με τους Μανώλη Χιώτη, Γιώργο Μητσάκη, Γιάννη Μαρκόπουλο, Θόδωρο Δερβενιώτη, Γιώργο Ζαμπέτα, Τάκη Μουσαφίρη κ.ά.
Ασχολήθηκε για μικρό διάστημα και με τον Κινηματογράφο.
Τραγούδι
Ανάμεσα στα γνωστότερα τραγούδια της είναι τα “Που πας χωρίς αγάπη” (Γιώργος Ζαμπέτας), “Άνθρωποι είμαστε” (Γιώργος Κοινούσης), “Ήρθα κι απόψε στα σκαλοπάτια σου” (Ζαμπέτας), “Απότομα” (Μανώλης Χιώτης), “Τα παλικάρια” (Γιάννης Μαρκόπουλος), “Δεν ήσουν κύριος” (Τάκης Μουσαφίρης), “Ατάκα κι επιτόπου” (Μουσαφίρης), “Θέλω τα όπα μου” (Γιάννης Σπανός), “Κλειστές οι πόρτες” (Ζακ Ιακωβίδης), “Οι αναμνήσεις” (Τόλης Βοσκόπουλος).
Προσωπική ζωή
Είχε δύο γάμους στο ενεργητικό της, από τους οποίους απέκτησε δύο γιους. Απεβίωσε το 2010 από καρκίνο.[1]
Φιλμογραφία
Κινηματογράφος
Έτος Τίτλος
1964 Η μοδιστρούλα
Όχι κύριε Τζόνσον
Κόσμος και κοσμάκης [2]
Κάθε καημός και δάκρυ
Άλλος για το εκατομμύριο [3]
1965 Οι εχθροί
Εξιλέωση
Ο μετανάστης
Η πικραγαπημένη
Με πότισες φαρμάκι
Κλαίω και σ’ αναζητώ
Γιατί με εγκατέλειψες
Του χωρισμού ο πόνος
Το φυλαχτό της μάνας
Θύελλα σε παιδική καρδιά
Η ζωή μου ανήκει σε σένα
1966 Τα αδέρφια μου
Το σπίτι των ανέμων
Θυσιάστηκα για το παιδί μου
1967 Το πιο λαμπρό αστέρι [4]
Συντρίμμια τα όνειρά μας [5]
1968 Καταραμένη ώρα
Ελπίδες που ναυάγησαν
Θα κάνω πέτρα την καρδιά μου
1969 Παιδί μου, αγάπη μου
Δάκρυα και διπλοπενιές
1970 Ένας χίπις με φιλότιμο
Πού πας χωρίς αγάπη
Κατηγορώ τους δυνατούς
1980 Έξοδος κινδύνου
Ο Κώτσος στην Ε.Ο.Κ.
Βιντεοταινίες
Έτος Τίτλος
1987 Ένα αστέρι γεννιέται με καισαρική
( Αλέκου Σακελλάριου )
Θέατρο
Έτος Τίτλος
1966 Τον άρτον ημών τον επιούσιον
Εκπομπές
Έτος Τίτλος Κανάλι
1977 Να η ευκαιρία ΕΡΤ
1982 Μικρά πορτρέτα ΕΡΤ
1986 Το καλλιτεχνικό καφενείο ΕΡΤ
1994 Μπράβο MEGA
Τηλεπαιχνίδια
Έτος
Τίτλος Κανάλι
1987 Εσείς τι λέτε; ΕΡΤ
2003 Τα τετράγωνα των αστέρων MEGA
Λίαμ Πέιν: Αυτή είναι η σύντροφος του! 25χρονες ιερόδουλες μαζί του πριν πέθανει. Ένα νέος άνθρωπος αυτοκτόνησε και ίσως το έκανε χωρίς να έχει συνείδηση της πράξης του. Όσο περνού οι μέρες αποκαλύψςι για τις τελυεταίες ώρες κια στιγμές του πριν πηδήξει στο κενό έρχονται στο φως
Η σύντροφος του έμαθε μαντάτα που λογικά δεν θα πρπεπε να εππηρεάσουν τον θρήνο της! Σύμφωνα με την Εθνική Ποινική και Σωφρονιστική Εισαγγελία, οι δύο γυναίκες «είχαν ήδη φύγει από το ξενοδοχείο» όταν ο τραγουδιστής έπεσε από το μπαλκόνι του δωματίου του. Φέρεται να έφτασαν στο ξενοδοχείο γύρω στις 11:30 π.μ. και πέρασαν μερικές ώρες πίνοντας με τον ποπ σταρ. Οι εργάτριες του σεξ υποστηρίζουν, ωστόσο, ότι δεν έκαναν χρήση ναρκωτικών με τον Πέιν και ότι τους φάνηκε «φυσιολογικός».
Πηγές που συμμετέχουν στην έρευνα για τον θάνατό του δήλωσαν την Παρασκευή στο τοπικό αργεντίνικο ειδησεογραφικό πρακτορείο La Nación ότι δύο 25χρονες εργάτριες του σεξ παραδέχθηκαν ότι κατανάλωσαν αλκοόλ με τον Πέιν στο δωμάτιο του ξενοδοχείου του πριν πεθάνει.
Οι γυναίκες, η ταυτότητα των οποίων δεν αποκαλύφθηκε, μίλησαν με τον επικεφαλής εισαγγελέα Μαρσέλο Ρόμα ενόρκως και ομολόγησαν ότι προσκλήθηκαν στο ξενοδοχείο CasaSur Palermo, αφού κλήθηκαν μέσω μιας υπηρεσίας συνοδών.
Σύμφωνα με την έκθεση, οι δύο γυναίκες δεν έφυγαν από το ξενοδοχείο μέχρι τις 4 μ.μ., επειδή διαφωνούσαν με τον τραγουδιστή, καθώς φέρεται να μην ήθελε να τις πληρώσει.
Ένας άλλος επισκέπτης του ξενοδοχείου, ο Michael Fleischmann, ισχυρίστηκε ότι ήταν μάρτυρας του καυγά για τα χρήματα.
Ο Αμερικανός τουρίστας δήλωσε στην εφημερίδα Buenos Aires Herald ότι άκουσε τον Πέιν να λέει: «Θα σας δώσω 20.000 δολάρια μόνο και μόνο επειδή μπορώ. Έχω 55 εκατομμύρια δολάρια και μου αρέσει να βοηθάω τους ανθρώπους».
Σύμφωνα με την Εθνική Ποινική και Σωφρονιστική Εισαγγελία, οι δύο γυναίκες «είχαν ήδη φύγει από το ξενοδοχείο» όταν ο τραγουδιστής έπεσε από το μπαλκόνι του δωματίου του.
Οι ερευνητές μοιράστηκαν επίσης σε έκθεση που εξασφάλισε η Page Six ότι πήραν συνέντευξη από τις δύο γυναίκες, μαζί με τρεις υπαλλήλους του ξενοδοχείου, και κατέληξαν στο συμπέρασμα ότι ο Πέιν ήταν μόνος του όταν πέθανε.
Δάνεια σπιτιού: Με 300 εκ. ωφελούνται όσοι ήταν συνεπείς στις πληρωμές κάθε μήνα! Σε μια εποχή στην οποία επί μακρόν διάστημα όσοι δανείστηκαν για ν απάρουν σπίτι πιέζονται από τα επιτόκια να το κρατήσουν, εκέινοι που μπόρεσαν να είναι συνεπέστατοι ως προς τις υποχρεώσεις τους έχουν ήδη σημαντικά οφέλη, που θα συνηπολογίσουν καλύτερα όταν το 2ο τρίμηνο του 2025, τα επιτόκια θα πέσουν κι άλλο. Με το Euribor σήμερα να κυμαίνεται γύρω στο 3,2%, προκειμένου να έχουν όφελος οι δανειολήπτες που των οποίων οι δόσεις έχουν «παγώσει», θα πρέπει να μειωθεί στο 2,8% για να φθάσει στο επίπεδο στο οποίο έχουν «παγώσει» οι τράπεζες το επιτόκιο για τους συνεπείς δανειολήπτες).
Κάτι τέτοιο αναμένεται να συμβεί χρονικά κοντά στο δεύτερο τρίμηνο του 2025, όσο διαρκεί η παράταση του μέτρου για τους συνεπείς δανειολήπτες. Αν μειωθούν τα επιτόκια αναφοράς νωρίτερα, το όφελος θα μετακυληθεί στους δανειολήπτες. Το πάγωμα για όσους είχαν λάβει στεγαστικό με κυμαινόμενο επιτόκιο, έγινε με βάση το επιτόκιο αναφοράς που ίσχυε στα τέλη του Μαρτίου 2023 μείον 20 μονάδες βάσης. Δεδομένου ότι τον Μάρτιο του 2023 το επιτόκιο χορηγήσεων της ΕΚΤ ανερχόταν στο 3,5% και το τρίμηνο Euribor -το οποίο αποτελεί τη βάση αναφοράς για τα περισσότερα στεγαστικά δάνεια με κυμαινόμενο επιτόκιο- λίγο πάνω από το 3%, οι δόσεις των δανείων «κλείδωσαν» με το Euribor χαμηλότερα από το 3% και συγκεκριμένα γύρω στο 2,8%.
Μπορεί οι δανειολήπτες να μην μπορούν τώρα να επωφεληθούν από τις μειώσεις, αλλά δεν επιβαρύνθηκαν από τις αυξήσεις των επιτοκίων της ΕΚΤ που ακολούθησαν με ό,τι θετικό συνεπάγεται αυτό τόσο για τους ίδιους, καθώς δεν επιβαρύνθηκε ο οικογενειακός τους προϋπολογισμός, όσο και για το τραπεζικό σύστημα.
Από τις αυξήσεις όμως των επιτοκίων της ΕΚΤ πριν την έναρξη του κύκλου μειώσεων οι συνεπείς δανειολήπτες είχαν σημαντικά οφέλη.
Όφελος 300 εκατ. για τους συνεπείς δανειολήπτες μέχρι σήμερα
Ειδικότερα, όπως ανέφερε ο CEO της Alpha Bank Βασίλης Ψάλτης μιλώντας πριν μερικές ημέρες σε εκδήλωση του Συνδέσμου Βιομηχανιών Στερεάς Ελλάδας οι τράπεζες πρόσφεραν σημαντική στήριξη στους συνεπείς δανειολήπτες, παγώνοντας τα επιτόκια αναφοράς (Eurobor) από τον Μάιο του 2023 στο 2,80% για όλα τα κυμαινόμενα στεγαστικά τους, μέχρι και τον Μάιο του 2025, γεγονός που οδήγησε σε όφελος της τάξης των 300 εκατ. ευρώ περίπου για τους συνεπείς δανειολήπτες.
Τα επιτόκια των νέων στεγαστικών δανείων, όπως επισήμανε o κ.Ψάλτης, είναι σήμερα πιο ανταγωνιστικά από την υπόλοιπη Ευρώπη, καθώς στην Ελλάδα το μέσο επιτόκιο προσφοράς για σταθερό επιτόκιο μέχρι τα πρώτα 5 χρόνια είναι 3,42% έναντι 3,93% του ευρωπαϊκού μέσου όρου. Σε αναφορά στις χρηματοδοτικές συνθήκες που επικρατούν στην ελληνική οικονομία, είπε επίσης, πως υπάρχει έντονος ανταγωνισμός μεταξύ των τραπεζών και σε ό,τι αφορά στα επιχειρηματικά δάνεια.
Γιατί οι καταθέσεις στην Ελλάδα έχουν μικρότερο επιτόκιο
Όσον αφορά στα επιτόκια των καταθέσεων, ο κ. Ψάλτης ανέφερε ότι η διαφορά με τον ευρωπαϊκό μέσο όρο είναι περί τις 50 μονάδες βάσης και οφείλεται κυρίως στο ότι το 70% της καταθετικής βάσης των ελληνικών τραπεζών (έναντι 60% στην Ευρώπη) αποτελείται από μικρά υπόλοιπα ιδιωτών για καθημερινές συναλλαγές. Στο σημείο αυτό ανέδειξε την ανάγκη ενημέρωσης των πολιτών για τα νέα αποταμιευτικά προϊόντα που προσφέρονται.
Γενικότερα η μείωση των επιτοκίων της ΕΚΤ θα συμβάλει στη διατήρηση των ρυθμών ανάπτυξης του ελληνικού ΑΕΠ που είναι ένας από τους υψηλότερους στην ευρωζώνη, ενώ θα δώσει θετικό σήμα σε νοικοκυριά και επιχειρήσεις, δίνοντάς τους πρόσβαση σε φθηνότερο δανεισμό με ό,τι θετικό συνεπάγεται αυτό σε μια εποχή προκλήσεων για τους οικογενειακούς προϋπολογισμούς.
Απόψε στις 21:00, έρχεται «Η κατάρα της Τζέλας Δελαφράγκα» με ένα ακόμη σπαρταριστό επεισόδιο.
Όσα θα δούμε
Οι απειλές του Σώτου γίνονται όλο και πιο πιεστικές στην αδελφή Κατσάμπα. Γιατί είναι ο μόνος Παπαριώτης που είναι σίγουρος ότι ο σκελετός δεν ανήκει στην Αγία Καλέντουλα. Η Κατσάμπα δεν ξέρει τι να κάνει για να ξεφύγει και ξαφνικά της μπαίνει η ιδέα να κρύψει το σκελετό της πεθεράς της Αλέξις και να βάλει στη θέση του έναν αρχαίο σκελετό από μια ανασκαφή που γίνεται έξω από την Παπαριά. Ταυτόχρονα η όμορφη Σαλώμη πέφτει στα ερωτικά δίχτυα του Τάκου και τον αγαπάει ξαφνικά και παθιασμένα. Τον ίδιο καιρό ο Οσμάν Βουρδάμπεης και η γυναίκα του Χαντισέ οργανώνουν προσεκτικά ένα ένα τα βήματα τους για να ολοκληρωθεί ο γάμος του αιώνα, όταν θα ενώσουν τις ζωές και τις περιουσίες τους η κόρη τους Αϊσέ και ο γιος του Βαρόνου και της Ζανέτ Σεβαστού, Λάμπρος. Ενώ ο αδερφός του Πανάγος ερωτεύεται κάθε μέρα και περισσότερο την αδελφή Κατσιμίχα. Και ο Μιχαλιός Βροντάκης μαθαίνει ότι η αδερφή του Μαρουσώ έχει ερωτική σχέση με τον Τέρη Φορτουνάκη. Τέλος, η Σαλώμη απογοητεύεται όταν διαπιστώνει με τα ίδια της τα μάτια, ότι ο όμορφος Τάκος, της είναι άπιστος.
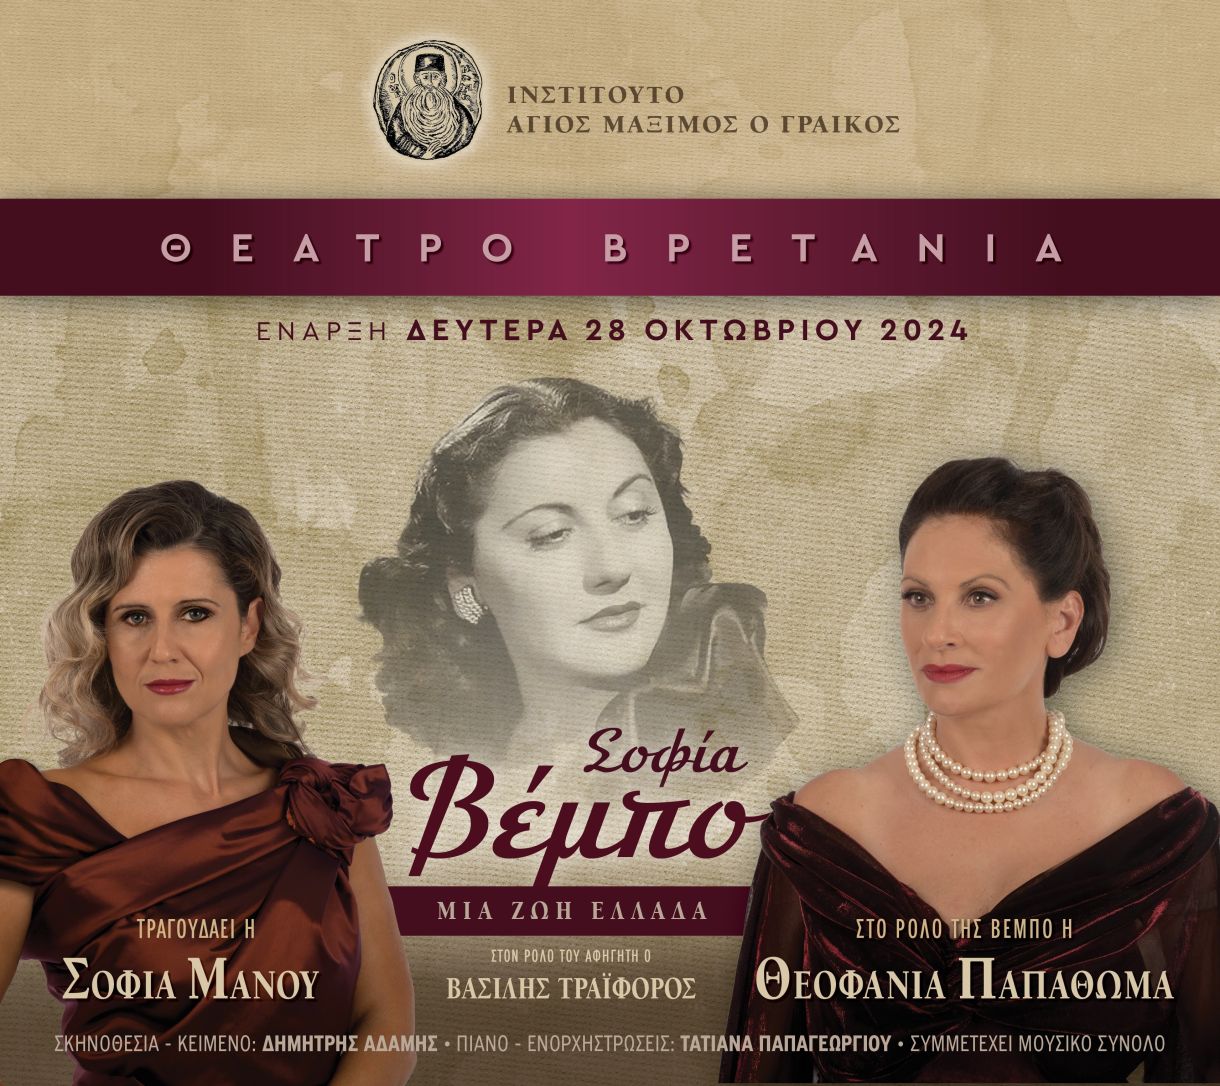
Θεοφανία Παπαθωμά ΒΙΟΓΡΑΦΙΚΟ: Με ΝΕΑ παράσταση και Στον ρόλο της Σοφίας Βέμπο «Σοφία Βέμπο – Μια ζωή Ελλάδα»
Στον ρόλο της Σοφίας Βέμπο, η Θεοφανία Παπαθωμά
Τα τραγούδια της Σοφίας Βέμπο ερμηνεύει η Σοφία Μάνου
Μια μουσικοθεατρική παράσταση-ντοκουμέντο
αφιερωμένη στην «τραγουδίστρια της νίκης»
βασισμένη στο βιβλίο του Βασίλη Τραϊφόρου.
Σκηνοθεσία – Κείμενα Δημήτρης Αδάμης
Μουσική διεύθυνση, πιάνο, ενορχηστρωτική επιμέλεια
Τατιάνα Παπαγεωργίου
Μια παράσταση σε συνδιοργάνωση με το Ινστιτούτο
«Άγιος Μάξιμος ο Γραικός»
Στο Θέατρο Βρετάνια έναρξη 28 Οκτωβρίου
Ώρα έναρξης 8.00 μμ
Μια μουσικοθεατρική παράσταση-ντοκουμέντο αφιερωμένη στη θρυλική «τραγουδίστρια της νίκης» με τίτλο «Σοφία Βέμπο – Μια ζωή Ελλάδα», θα παρουσιαστεί από τη Δευτέρα 28 Οκτωβρίου και για περιορισμένο αριθμό παραστάσεων στο θέατρο Βρετάνια, σε θεατρική διασκευή και σκηνοθεσία του Δημήτρη Αδάμη, με τη Θεοφανία Παπαθωμά στον ομώνυμο πρωταγωνιστικό ρόλο της Βέμπο.
Η παράσταση αντλεί υλικό από το βιβλίο του ανιψιού του Μίμη Τραϊφόρου, Βασίλη Τραϊφόρου, «Της Ελλάδος παιδιά …», που βασίζεται σε μνήμες του συγγραφέα από τον αείμνηστο θείο του και τη Σοφία Βέμπο, ο οποίος εμφανίζεται επί σκηνής στον ρόλο του αφηγητή. Τα τραγούδια ερμηνεύει ζωντανά η Σοφία Μάνου συνοδεία μουσικού συνόλου. Μουσική διεύθυνση, πιάνο, ενορχηστρωτική επιμέλεια η πιανίστα Τατιάνα Παπαγεωργίου, η οποία έχει και την καλλιτεχνική επιμέλεια. Παίζουν ακόμα οι ηθοποιοί: Άγγελος Κυριακόπουλος, Κωνσταντίνος Μητράκας, Πηνελόπη Χαλκιά, που ενσαρκώνουν πάρα πολλούς ρόλους – πρόσωπα της ζωής της Βέμπο.
Η παράσταση αποτελεί μουσικό, θεατρικό ταξίδι, στο οποίο παράλληλα με τραγούδια της, την καριέρα, τη ζωή της Σοφίας Βέμπο, το κοινό παρακολουθεί την ίδια την ιστορία της Ελλάδα από το 1936 ως το 1978 που έφυγε. Ο Δημήτρης Αδάμης που έκανε τα κείμενα και υπογράφει τη σκηνοθεσία μελέτησε σε βάθος το βιβλίο του Βασίλη Τραϊφόρου, ώστε να προσεγγίσει με ακρίβεια το έργο και την πορεία της μεγάλης ερμηνεύτριας.
Το ταξίδι ξεκινά από την Καλλίπολη της Ανατολικής Θράκης, συνεχίζεται στον Βόλο και τη Θεσσαλονίκη, όπου πρωτοεμφανίστηκε η Σοφία Βέμπο, θυμίζοντας μας, το ξεκίνημα της μοναδικής πορείας της. Έπειτα οι πρώτοι δίσκοι, οι πρώτες εμφανίσεις, οι πρώτες επιτυχίες. Το έπος του ’40. Εκεί όπου η Σοφία έγινε η Βέμπο. Η φωνή της Ελλάδας. Η τραγουδίστρια της νίκης. Η φωνή ενός λαού, μιας πατρίδας που την κουβάλησε αργότερα από τη Μέση Ανατολή μέχρι την Αμερική και την Αυστραλία. Από τα στρατόπεδα των απλών στρατιωτών στο Κάρνεγι Χολ και από εκεί στις σκηνές της Αθήνας, στο θέατρό της.
Από την πλευρά της η Θεοφανία Παπαθωμά, ηθοποιός που δεν χρειάζεται συστάσεις, όπως σημειώνει, μιλώντας για τον ρόλο της: «έχω μελετήσει πολύ τη ζωή της Σοφίας Βέμπο εδώ και χρόνια, καθώς με συγκινεί η μορφή, το έργο, ο χαρακτήρας της. Είναι μεγάλη η χαρά και η συγκίνηση μου που θα υποδυθώ αυτόν τον ρόλο.»
Η Σοφία Μάνου, ερμηνεύτρια της νεότερης γενιάς, έχει επίσης ασχοληθεί και ηχογραφήσει το έργο της θρυλικής Ελληνίδας καλλιτέχνιδας. Θα την ακούσουμε να ερμηνεύει τραγούδια διαχρονικά από όλες τις χρονικές περιόδους της πορείας της Βέμπο, όπως: «Τσιγγάνα μαυρομάτα μου», «Πόσο λυπάμαι», «Στη Λάρισα βγαίνει ο Αυγερινός», φυσικά τα τραγούδια του έπους του ‘40, «Παιδιά της Ελλάδος Παιδιά», «Βάζει ο Ντούτσε τη στολή του», «Κάνε κουράγιο Ελλάδα μου» αλλά και όλες τις μεγάλες επιτυχίες που ακολούθησαν, όπως: «Η Ταμπακιέρα», «Ας ερχόσουν για λίγο», «Να με παίρνανε τα σύννεφα» και τόσα άλλα.
Εικόνες και βίντεο, αυθεντικά της εποχής, που προβάλλονται, συμπληρώνουν την αλήθεια και προσθέτουν συγκίνηση στο θέαμα.
Σκηνές από τα καμαρίνια των θεάτρων, προσωπικές στιγμές της ίδιας άλλοτε με χιούμορ και άλλοτε με συγκίνηση, ιστορικές στιγμές από την ταραχώδη ζωή της, τις φυλακίσεις, τον κατατρεγμό αλλά και τη δόξα και την σχεδόν «αγιοποίησή» της, από τον ελληνικό λαό.
Στην παράσταση οι μεγάλοι θα θυμηθούν όσα ήξεραν ή είχαν ακούσει και θα γνωρίσουν άγνωστες πτυχές της δράσης της. Οι νέοι θα μάθουν πως μπορεί κανείς να περάσει από το ατομικό στο συλλογικό, στο κοινωνικό και πολιτικό, χωρίς να βάζει μπροστά την προσωπική του φιλοδοξία, παρά μόνο την αγάπη για τη χώρα του, για τους ανθρώπους και την πατρίδα του.
Αυτό ήταν η Σοφία Βέμπο! Ήταν και είναι η φωνή του λαού, η φωνή της αγάπης, η φωνή του αγώνα και της δράσης. Η φωνή του κάθε Έλληνα. Είναι η Τραγουδίστρια της Νίκης και πάντα για τα Παιδιά της Ελλάδος…
Μια παράσταση σε συνδιοργάνωση με το Ινστιτούτο « Άγιος Μάξιμος ο Γραικός»
Θα παρουσιαστούν τραγούδια από τον δίσκο «Σοφία Βέμπο – Η φωνή που νίκησε τον φασισμό»
ΒΓΗΚΕ η ΕΠΙΤΑΓΗ ΑΚΡΙΒΕΙΑΣ! Ποιοι την δικαιούστε, πότε θα εισπράξετε! Σε περίπτωση, δε, απόκλισης των εκτιμήσεων από τα οριστικά αποτελέσματα, η διόρθωση (προς τα πάνω ή προς τα κάνω) θα γίνει στις αυξήσεις της επόμενης χρονιάς (του 2026). Και φέτος η αύξηση στις συντάξεις θα προκύψει με βάση τη μεταβολή του μέσου ετήσιου Γενικού Δείκτη Τιμών Καταναλωτή της Ελληνικής Στατιστικής Αρχής και δεν θα εφαρμοστεί η διάταξη του νόμου 4670/2020 που προβλέπει ότι οι αυξήσεις θα δίνονται με βάση τον δείκτη μεταβολής μισθών, καθώς ο μαθητικός τύπος δεν είναι ακόμη έτοιμος. Η έκτακτη οικονομική ενίσχυση, που αναμένεται να πληρωθεί μεταξύ 16 και 20 Δεκεμβρίου, θα κυμαίνεται από 100 έως 200 ευρώ και θα προέλθει από την έκτακτη φορολόγηση των υπερκερδών των διυλιστηρίων ύψους 243 εκατ. ευρώ.
Οι πέντε κατηγορίες δικαιούχων, που θα λάβουν το βοήθημα λίγο πριν τα Χριστούγεννα είναι οι εξής:
Οι 700.000 συνταξιούχοι με προσωπική διαφορά θα λάβουν έκτακτη οικονομική ενίσχυση 100 – 200 ευρώ ως εξής:
Για όσους λαμβάνουν άθροισμα κύριων συντάξεων έως 700 ευρώ, θα δοθεί ενίσχυση 200 ευρώ.
Για όσους λαμβάνουν άθροισμα κύριων συντάξεων από 700,1 έως 1.100 ευρώ, θα δοθεί ενίσχυση 150 ευρώ.
Για όσους λαμβάνουν άθροισμα κύριων συντάξεων από 1.100,1 έως 1.600 ευρώ, θα δοθεί ενίσχυση 100 ευρώ.
Οι 767.000 δικαιούχοι του επιδόματος παιδιού του ΟΠΕΚΑ θα λάβουν επιπλέον μία δόση επιδόματος παιδιού.
Οι 220.000 δικαιούχοι του επιδόματος ΑΜΕΑ του ΟΠΕΚΑ και οι δικαιούχοι του εξω-ιδρυματικού επιδόματος και λοιπών επιδομάτων αναπηρίας του e-ΕΦΚΑ θα λάβουν ενίσχυση ύψους 200 ευρώ.
Οι 35.000 ανασφάλιστοι υπερήλικες δικαιούχοι του αντίστοιχου επιδόματος του ΟΠΕΚΑ θα λάβουν ενίσχυση 200 ευρώ.
Οι 205.000 δικαιούχοι του ελάχιστου εγγυημένου εισοδήματος θα λάβουν επιπλέον 50% του μηνιαίου επιδόματος κατά τον μήνα Δεκέμβριο.
Στο μεταξύ, σε αναζήτηση επιπλέον 140 εκατ. ευρώ για την καταβολή «επιταγής ακριβείας» τα Χριστούγεννα σε περίπου 930.000 χαμηλοσυνταξιούχους με εισόδημα έως 700 ευρώ, βρίσκεται το οικονομικό επιτελείο της κυβέρνησης. Σύμφωνα με πληροφορίες, η ακρίβεια που παραμένει σε ιδιαίτερα υψηλά επίπεδα κυρίως σε τρόφιμα, φάρμακα και υπηρεσίες, έχει οδηγήσει την κυβέρνηση στην ανάγκη κάλυψης του έκτακτου επιδόματος και για την συγκεκριμένη, ευάλωτη κοινωνικά, κατηγορία συνταξιούχων.
Μέχρι στιγμής η συγκεκριμένη κατηγορία συνταξιούχων θα λάβει φέτος μόνο την αύξηση ύψους 2,5% που θα δοθεί στις συντάξεις από την 1η Ιανουαρίου 2025 και θα οδηγήσει σε αύξηση 17,5 ευρώ το μήνα για έναν συνταξιούχο με αποδοχές 700 ευρώ ήτοι ετησίως 210 ευρώ.
ΤΗΛΕΘΕΑΣΗ: Άπατη πάει η “Φάρμα”, ντροπιάζεται από το survivor. Σκίζει ο Αρναούτογλου. Τα πρότζεκτ του Αντ1 χαίρουν ανταπόκρισης από τους θεατές. Στην πρώτη περίπτωση το φιλόδοξο για ν’ ανταγωνιστεί το Survivor, ΦΑΝΤΑΖΕΙ “μίζερο” ‘όχι μόνο στα νούμερα τηλεθέασης, αλλά στο όλο στήσιμο, στην σκηνοθεσία, σε όλα. Νιώθεις κάθε στιγμή πως κάνουν οι συντελεστές μια απεγνωσμένη προσπάθεια να κρατήσουν κόντρα στο Survivor. Όμως τα πάντα θυμίζουν αποτυχημένη απομίμιση.
Ο Γρηγόρης Αρναούτογλου όμως τα πάει περίφημα με το “ποιος θέλει να γίνει εκατομμυριούχος”; Μπορεί να ευθύνεται γι αυτό το κόνσεπτ, μπορεί ο ίδιος – αφού ότι αναλαμβάνει πετυχαίνει…πόσε ςφορές να το αποδώσει κάποιος στην τύχη;
Φόρος ελεύθερου επαγγελματία: Το Τεκμαρτό εισόδημα αλλάζει. Δες πως θα φορολογηθείς για το 2024. Και στις δύο αυτές περιπτώσεις το φορολογητέο εισόδημα συρρικνώνεται, με αποτέλεσμα και ο φόρος που προκύπτει να είναι μικρότερος συγκριτικά με αυτόν που καταβλήθηκε το φετινό έτος για τα εισοδήματα του 2023.
Με βάση τις αλλαγές: Σε αλλαγές που διορθώνουν το σύστημα υπολογισμού του φόρου των επαγγελματιών προχώρησε το οικονομικό επιτελείο της κυβέρνησης και το προσεχές διάστημα αναμένεται οι νέες διατάξεις να κατατεθούν προς ψήφιση στη Βουλή. Οι αλλαγές αφορούν το ελάχιστο φορολογητέο εισόδημα για όσους δραστηριοποιούνται σε περιοχές με έως 1.500 κατοίκους, ενώ περιορίζεται και το ελάχιστο φορολογητέο εισόδημα για τους επαγγελματίες στους οποίους λαμβάνεται υπόψη ο τζίρος και οι αμοιβές των εργαζομένων.
Μειώνεται κατά 50% το ελάχιστο φορολογητέο εισόδημα για όσους δραστηριοποιούνται σε περιοχές με έως 1.500 κατοίκους, από 500 κατοίκους που ισχύει σήμερα.
Για παράδειγμα: Ατομική επιχείρηση (π.χ. καφενείο) που λειτουργεί 18 χρόνια σε μια δημοτική κοινότητα 1.200 κατοίκων δεν είχε φέτος έκπτωση 50% στο τεκμαρτό εισόδημα (επειδή ίσχυε μόνο για έως 500 κατοίκους). Με βάση τις τριετίες που ασκεί το επάγγελμα, φορολογήθηκε φέτος με τεκμαρτό εισόδημα 14.196 ευρώ και πλήρωσε φόρο 1.823,12 ευρώ, μαζί με το τέλος επιτηδεύματος.
Το 2025 το τεκμαρτό εισόδημα θα προσαυξηθεί βάσει της αύξησης στον κατώτατο μισθό του ιδιωτικού τομέα, κάθε χρόνο. Συγκεκριμένα, θα φτάσει τα 15.106 ευρώ. Με βάση τις αλλαγές, δεν θα φορολογηθεί για 15.106 ευρώ, αλλά για 7.553 ευρώ (-50%) και θα πληρώσει φόρο 680 ευρώ. Δεν θα πληρώσει, όμως, καθόλου τέλος επιτηδεύματος και τελικά γλιτώνει περίπου 1.143 ευρώ.
Το κριτήριο του μέγιστου μισθού εργαζομένου ως βάση σύγκρισης μεταφέρεται στο τέλος, ως πεδίο σύγκρισης μετά την προσμέτρηση των λοιπών κριτηρίων. Με βάση το ισχύον σύστημα υπολογισμού της ελάχιστης τεκμαρτής αμοιβής των ελεύθερων επαγγελματιών, ο μισθός του υψηλότερα αμειβόμενου υπαλλήλου λαμβάνεται συγκριτικά στην αρχή, ως το μεγαλύτερο ποσό σε σχέση με τον κατώτατο μισθό πλέον των τριετιών του υπόχρεου, πριν από την προσμέτρηση των λοιπών κριτηρίων (προσαύξηση λόγω μισθοδοσίας και λόγω τζίρου).
Αποτελεί, δηλαδή, τη βάση/αφετηρία πάνω στην οποία χτίζονται οι λοιπές προσαυξήσεις προκειμένου για τον υπολογισμό του ελάχιστου τεκμαρτού εισοδήματος των αυτοαπασχολούμενων και των ατομικών επιχειρήσεων. Με την αλλαγή που δρομολογείται, ο μισθός του υψηλότερα αμειβόμενου υπαλλήλου δεν λαμβάνεται υπόψη συγκριτικά στην αρχή, αλλά στο τέλος, μετά την προσμέτρηση των λοιπών κριτηρίων.
Έτσι, η βάση υπολογισμού της ελάχιστης τεκμαρτής αμοιβής περιορίζεται αποκλειστικά και μόνο στο ύψος του κατώτατου μισθού, πλέον των τριετιών που θεωρείται ότι θα αποκτούσε κατ’ ελάχιστον ο υπόχρεος αν ήταν ο ίδιος εργαζόμενος σε οποιαδήποτε άλλη επιχείρηση και θα αμειβόταν για τις παρεχόμενες υπηρεσίες του, πάνω στον οποίο υπολογίζονται στη συνέχεια και οι λοιπές προσαυξήσεις.
Aναπροσαρμόζεται προς τα άνω ο μέσος τζίρος του ΚΑΔ (και άρα μειώνεται το ποσό επιβολής επί του τζίρου), με βάση τα εισοδήματα του φορολογικού έτους 2023. Με βάση το ισχύον σύστημα υπολογισμού της ελάχιστης τεκμαρτής αμοιβής των ελεύθερων επαγγελματιών, σε περίπτωση που ο κύκλος εργασιών (τζίρος) του υπόχρεου (ελεύθερου επαγγελματία) υπερβαίνει τον μέσο ετήσιο κύκλο εργασιών (τζίρο) του Κωδικού Αριθμού Δραστηριότητας (ΚΑΔ) του κλάδου στον οποίο αυτός ανήκει και πραγματοποιεί τα υψηλότερα έσοδά του, υπολογίζεται προσαύξηση της ελάχιστης τεκμαρτής αμοιβής του κατά 5% επί της διαφοράς.
Για την εφαρμογή της εν λόγω προσαύξησης λαμβάνεται υπόψη ο μέσος όρος του ετήσιου κύκλου εργασιών του αντίστοιχου ΚΑΔ δεύτερου βαθμού του προηγούμενου φορολογικού έτους, που αφορά τους υπόχρεους, όπως αυτός αναρτάται στον ιστότοπο της ΑΑΔΕ.
Με τη διόρθωση που θα γίνει, θα αναπροσαρμοσθεί προς τα πάνω ο μέσος όρος του ετήσιου τζίρου των ΚΑΔ των υπόχρεων του φορολογικού έτους 2023, έτσι ώστε κατά τον υπολογισμό της ελάχιστης τεκμαρτής αμοιβής των ελεύθερων επαγγελματιών για το φορολογικό έτος 2024 να μην προκύπτουν μεγάλες αποκλίσεις λόγω τζίρου, και επομένως και μεγάλες προσαυξήσεις, που θα είχαν ως αποτέλεσμα τον υπολογισμό μεγαλύτερης τεκμαρτής αμοιβής.
Για παράδειγμα:
Επιχειρηματίας λιανικού εμπορίου με έναρξη το 1993, κόστος μισθοδοσίας 32.000 ευρώ, τζίρο 351.114 ευρώ και δηλωθέντα κέρδη 19.804 ευρώ, απασχολεί δύο υπαλλήλους, εκ των οποίων ο υψηλότερα αμειβόμενος λαμβάνει 22.000 ευρώ ετησίως.
Ισχύον σύστημα: Ελάχιστο τεκμαρτό εισόδημα: 27.400 ευρώ (22.000 ευρώ max κατώτατου μισθού και μισθού υψηλότερα αμειβόμενου υπαλλήλου + 3.200 ευρώ λόγω προσαύξησης μισθοδοσίας + 2.200 ευρώ λόγω προσαύξησης ΚΑΔ).
Μετά τις αλλαγές: Ελάχιστο τεκμαρτό εισόδημα: 22.000 ευρώ (μείωση 19,71%), το οποίο προκύπτει ως εξής: 19.596 ευρώ (14.196 ευρώ κατώτατος μισθός + 3.200 ευρώ λόγω προσαύξησης μισθοδοσίας + 2.200 ευρώ λόγω προσαύξησης ΚΑΔ). Στη συνέχεια γίνεται σύγκριση με τον μισθό του υψηλότερα αμειβόμενου υπαλλήλου και θα λαμβάνεται υπόψη το μεγαλύτερο, δηλαδή 22.000 ευρώ.
Τέλος επιτηδεύματος
Έπειτα από 13 χρόνια κλείνει ο κύκλος του τέλους επιτηδεύματος για όλους τους επαγγελματίες και αυτοαπασχολούμενους, ακόμα και για όσους αμείβονται με “μπλοκάκι”. Το μνημονιακό χαράτσι, που φτάνει έως 1.000 ευρώ, θα διατηρηθεί μόνο για τα νομικά πρόσωπα και τα υποκαταστήματά τους.
Με την κατάργηση του τέλους επιτηδεύματος οι επαγγελματίες θα έχουν κέρδος 325 ευρώ ετησίως, ενώ ελαφρύνσεις θα δουν στις φορολογικές δηλώσεις του 2025 και όσοι πιάνονται στην παγίδα του ελάχιστου τεκμαρτού εισοδήματος.
Διαβάστε ακόμα:
Με τα άρθρα 13 και 15 έως 20 του ν. 5073/2023 θεσπίστηκαν νέες διατάξεις για τη φορολόγηση των ατομικών επιχειρήσεων, καθώς επίσης ρυθμίστηκαν και ειδικότερα επιμέρους θέματα που αφορούν στις ζημιές και στην προκαταβολή φόρου για το έτος 2024 των ατομικών επιχειρήσεων που υπάγονται στις εν λόγω διατάξεις.
Με το άρθρο 15 του ν. 5073/2023 προστέθηκε νέο άρθρο 28Α στον Κ.Φ.Ε. με το οποίο ορίζεται ότι, για τους ασκούντες ατομική επιχείρηση της περ. γ) της παρ. 2 του άρθρου 1 του ν. 4308/2014 (Ε.Λ.Π.) το ετήσιο ελάχιστο εισόδημα από την άσκηση της επιχειρηματικής τους δραστηριότητας τεκμαίρεται ότι δεν μπορεί να υπολείπεται του ποσού που προσδιορίζεται σύμφωνα με τις νέες διατάξεις (σ.σ. δείτε παρακάτω). Αναφορικά με την εφαρμογή των νέων διατάξεων πρέπει να περιμένουμε τις ερμηνευτικές εγκυκλίους διότι υπάρχουν αρκετά σημεία τα οποία χρήζουν διευκρινίσεων.
Εξαιρέσεις από το ελάχιστο καθαρό εισόδημα (παρ. 6 άρθρου 28Α του ΚΦΕ)
Οι νέες διατάξεις, σύμφωνα με την παράγραφο 6 του άρθρου 28Α του ν. 4172/2013 δεν εφαρμόζονται:
α) στα κέρδη από αγροτική επιχειρηματική δραστηριότητα,
β) σε όσους αμείβονται σύμφωνα με την περ. στ’ της παρ. 2 του άρθρου 12, εφόσον συμβάλλονται με έως και τρία (3) φυσικά ή νομικά πρόσωπα, και σε ασφαλιστικούς διαμεσολαβητές που συμβάλλονται με έως και δύο (2) ασφαλιστικές επιχειρήσεις και δηλώνουν ως επαγγελματική έδρα την κατοικία τους,
γ) σε πρόσωπα που παρουσιάζουν αναπηρία ίση ή μεγαλύτερη του ογδόντα τοις εκατό (80%), και
δ) σε καφενεία που βρίσκονται σε οικισμούς της χώρας με πληθυσμό μικρότερο των πεντακοσίων (500) κατοίκων.
Επισημάνσεις
Για την εφαρμογή της απαλλαγής της περίπτωσης α) λαμβάνεται υπόψη το εισόδημα όπως αυτό προκύπτει σύμφωνα με την παρ. 1 του άρθρου 21 του ΚΦΕ, (έσοδα από την παραγωγή γεωργικών, πτηνοτροφικών, κτηνοτροφικών, δασοκομικών, υλοτομικών και αλιευτικών προϊόντων), εάν ωστόσο η ατομική επιχείρηση έχει και εισόδημα από άλλη δραστηριότητα τα κέρδη αυτής της δραστηριότητας (σ.σ. τα εκτός αγροτικής δραστηριότητας) δεν απαλλάσσονται από το ελάχιστο τεκμαρτό εισόδημα.
Για την απαλλαγή της περίπτωσης δ’ θα λαμβάνεται η τελευταία απογραφή του πληθυσμού της χώρας μας που δημοσιεύθηκε στο Φ.Ε.Κ. στις 26.4.2023 αριθμ. 2846/Β4-461
Ερώτημα γεννάται για την απαλλαγή της περίπτωσης β’ και ποια φυσικά πρόσωπα θα εντάσσονται σε αυτή, καθώς στην περίπτωση στ’ της παραγράφου 2 του άρθρου 12 του ν. 4172/2013 εντάσσονται και φυσικά πρόσωπα τα οποία συμβάλλονται και με πάνω από 3 (τρία) φυσικά ή νομικά πρόσωπα εφόσον το 75% του ακαθάριστου εισοδήματος προέρχεται από ένα από τα φυσικά ή νομικά πρόσωπα, ενώ στη συγκεκριμένη περίπτωση της απαλλαγής της νέας διάταξης, ορίζεται συγκεκριμένο όριο (ειδικότερα ορίζεται: «συμβάλλονται με έως και τρία (3) φυσικά ή νομικά πρόσωπα») χωρίς να λαμβάνεται υπόψη εάν θα εντάσσονται και φυσικά πρόσωπα που συμβάλλονται με περισσότερα από 3, αλλά το 75% του εισοδήματος το λαμβάνουν από ένα πρόσωπο (φυσικό ή νομικό).
Ελάχιστο (τεκμαρτό) καθαρό εισόδημα (παρ. 1,2 του άρθρου 28Α του Κ.Φ.Ε.)
2.1. Υπολογισμός ελάχιστου καθαρού εισοδήματος
Ο υπολογισμός του ελάχιστου κέρδους γίνεται με το άθροισμα τριών επιμέρους ποσών ως ακολούθως:
α) Υπολογισμός ποσού περίπτωσης α’:
– Υπολογισμός ποσού υποπερίπτωσης αα (ανάλογα με τα χρόνια δραστηριότητας/τριετίες)
– Υπολογισμός ποσού υποπερίπτωσης αβ (αποδοχές του υψηλότερα αμειβόμενου υπαλλήλου)
Το τελικό ποσό περίπτωσης α’ προκύπτει μεταξύ του μεγαλύτερου των υποπεριπτώσεων αα’ και αβ’
β) Προσαύξηση επί του ποσού της περίπτωσης α’ (κόστος μισθοδοσίας)
γ) Προσαύξηση επί του ποσού της περίπτωσης α’ (προσαύξηση ΚΑΔ)
Αναλυτικά:
α) Ελάχιστο καθαρό εισόδημα βάσει κατώτατου μισθού ή βάσει μικτού μισθού του υψηλότερα αμειβόμενου υπαλλήλου
αα) Το ελάχιστο καθαρό εισόδημα της υποπερίπτωσης αα’ ορίζεται ως ο ετήσιος κατώτατος μισθός ο οποίος για το 2023 είναι τα 780,00 ευρώ το μήνα [άρθρο 134 του Κ.Α.Ε.Δ. ((π.δ. 80/2022)] και ο οποίος προσαυξάνεται κατά 10% ανά τριετία μετά το έκτο (6) έτος δραστηριότητας (2 τριετίες) της ατομικής επιχείρησης.
Συγκεκριμένα, η περίπτωση αα) όπως δημοσιεύθηκε στο ΦΕΚ ορίζει τα εξής:
αα) του ετήσιου ποσού του μικτού κατώτατου μισθού των άρθρων 134 του Κώδικα Ατομικού Εργατικού Δικαίου (π.δ. 80/2022, Α’ 222) και 103 του παρόντος, όπως ισχύει κατά την τελευταία ημέρα του αντίστοιχου φορολογικού έτους, προσαυξανόμενου κατά δέκα τοις εκατό (10 %) για τα τρία (3) έτη που έπονται της δεύτερης τριετίας από τη δήλωση έναρξης επαγγελματικής δραστηριότητας, επιπλέον δέκα τοις εκατό (10%), επί του ποσού της τρίτης τριετίας για τα τρία (3) έτη που έπονται της δεύτερης τριετίας και επιπλέον δέκα τοις εκατό (10%), επί του ποσού της τέταρτης τριετίας για τα επόμενα έτη ή…
Οι προσαυξήσεις που εφαρμόζονται για την 4η και 5η τριετία, βάσει στενής ερμηνείας της διάταξης έχουν ως ακολούθως :
Τριετίες Προσαύξηση Ελάχιστο εισόδημα
1 (1ο έως 3ο έτος) 10.920,00
2 (4ο έως 6ο έτος) 10.920,00
3 (7ο έως 9ο έτος) 10% 1.092,00 12.012,00
4 (10ο έως 12ο έτος) 10% 1.201,20 13.213,20
5 (13ο και άνω) 10% 1.321,32 14.534,52
Ωστόσο, στα παραδείγματα τα οποία έχουν δημοσιευθεί από το υπ. Εθνικής Οικονομίας και Οικονομικών, αλλά και σε όλες τις αναφορές του υφυπουργού Οικονομικών στα ΜΜΕ (τα οποία αποτελούν κατά τη γνώμη μας και τη βούληση του νομοθέτη), αλλά και στην αιτιολογική έκθεση, ο τρόπος υπολογισμού και τα ελάχιστα ποσά των τριετιών που αναφέρονται είναι τα ακόλουθα:
Αναλυτικά η προσαύξηση εφαρμόζεται όπως δείχνει ο παρακάτω πίνακας
Τριετίες Προσαύξηση Ελάχιστο εισόδημα
1 (1ο έως 3ο έτος) 10.920,00
2 (4ο έως 6ο έτος) 10.920,00
3 (7ο έως 9ο έτος) 10% 1.092,00 12.012,00
4 (10ο έως 12ο έτος) 10% 1.092,00 13.104,00
5 (13ο και άνω) 10% 1.092,00 14.196,00
Επισήμανση
Οι τριετίες και τα χρόνια δραστηριότητας για την εφαρμογή της διάταξης υπολογίζονται σε οποιαδήποτε δραστηριότητα ανεξαρτήτως ΚΑΔ. Συνεπώς, εάν μια ατομική επιχείρηση έχει ασκήσει δραστηριότητα για 3 έτη, στη συνέχεια διακόψει και μετά από κάποια έτη ασκήσει άλλη δραστηριότητα, τα έτη θα συνεχίσουν να μετράνε από το 3ο έτος ανεξάρτητα εάν η νέα δραστηριότητα εντάσσεται σε άλλο ΚΑΔ και ο φορολογούμενος θεωρείται ότι ήδη έχει συμπληρώσει ήδη μια τριετία.
Επισήμανση για τη διακοπή της επαγγελματικής δραστηριότητας
Σύμφωνα με το νέο άρθρο 28Δ του ΚΦΕ όπως προστέθηκε με το άρθρο 18 του ν. 5073/2023, το χρονικό διάστημα κατά το οποίο οι υπόχρεοι του άρθρου 28Α του ΚΦΕ προέβησαν σε διακοπή της επαγγελματικής τους δραστηριότητας δεν προσμετράται για τον υπολογισμό της προσαύξησης της υποπερ. αα) της περ. α) της παρ. 2 του άρθρου 28Α και για τα χρονικά διαστήματα της παρ. 1 του άρθρου 28Γ.
αβ) Εφόσον η ατομική επιχείρηση απασχολεί υπάλληλο, το ανωτέρω ποσό που προκύπτει από την υποπερίπτωση αα’ συγκρίνεται με τις ετήσιες μικτές αποδοχές του υψηλότερα αμειβόμενου υπαλλήλου και επιλέγεται το μεγαλύτερο εξ αυτών.
Παράδειγμα: Ατομική επιχείρηση με 8 χρόνια δραστηριότητα (στην 3η τριετία) και με ελάχιστο τεκμαιρώμενο εισόδημα 12.012,00 απασχολεί υπάλληλο με ετήσιες μικτές αποδοχές ύψους 14.000 ευρώ. Σε αυτή την περίπτωση το ποσό της περίπτωσης α’ προσδιορίζεται σε 14.000,00 (14.000,00 >12.012,00).
Επισήμανση
Στις ετήσιες μικτές αποδοχές γεννάται το ερώτημα εάν θα συμπεριλαμβάνονται σε αυτές και οι παροχές σε είδος που μπορεί να δίνει ο επιχειρηματίας στον υψηλότερα αμειβόμενο υπάλληλο, καθώς σύμφωνα με το άρθρο 12 του ΚΦΕ στο ακαθάριστο εισόδημα από μισθωτή εργασία και συντάξεις περιλαμβάνει τα πάσης φύσεως εισοδήματα σε χρήμα ή σε είδος που αποκτώνται στο πλαίσιο υφιστάμενης, παρελθούσας ή μελλοντικής εργασιακής σχέσης.
Περιορισμός
Το ποσό της ανωτέρω περίπτωσης α’ δεν μπορεί να ξεπερνάει τις 30.000 ευρώ.
β) Το ποσό της περίπτωσης α’ προσαυξάνεται με δέκα τοις εκατό (10%) επί του ετήσιου κόστους που καταβάλλει ο επιχειρηματίας που υπάγεται στις διατάξεις αυτές, για τη μισθοδοσία του προσωπικού που απασχολεί
Επισήμανση
Το ετήσιο κόστος της μισθοδοσίας περιλαμβάνει τόσο τις μικτές αποδοχές των υπαλλήλων που τυχόν απασχολεί ο εργοδότης, όσο και τις εργοδοτικές εισφορές. Περιλαμβάνει επίσης και τις λοιπές παροχές που μπορεί να δίνονται στο εργαζόμενο και οι οποίες συμπεριλαμβάνονται στο κόστος μισθοδοσίας όπως αυτό αποτυπώνεται στον οικείο κωδικό του εντύπου Ε3.
Περιορισμός
Το ποσό της ανωτέρω περίπτωσης β’ δεν μπορεί να ξεπερνάει τα 15.000 ευρώ.
γ) Το ποσό της περίπτωσης α’ προσαυξάνεται τέλος με πέντε τοις εκατό (5%) επί του ποσού, κατά το οποίο ο κύκλος εργασιών του υπόχρεου υπερβαίνει τον μέσο ετήσιο κύκλο εργασιών του Κ.Α.Δ. της περ. ιστ) της παρ. 1 του άρθρου 16 του ν. 4919/2022 *(Α’ 71), όπως ορίζεται με την απόφαση που εκδίδεται με βάση την παρ. 4 του άρθρου 57 του ν. 4919/2022, στον οποίο ο υπόχρεος πραγματοποιεί τα υψηλότερα έσοδα.
*ιστ) οι ατομικές επιχειρήσεις με εγκατάσταση στην ημεδαπή και σκοπό το κέρδος που:
ιστα) διενεργούν εμπορικές πράξεις στο όνομά τους, κατά σύνηθες επάγγελμα, ή
ιστβ) διαθέτουν αγαθά ή υπηρεσίες ή διαμεσολαβούν στη διάθεση αυτών με επιχειρηματικό κίνδυνο, μέσω οργανωμένης υποδομής ή μέσω εκμετάλλευσης της εργασίας τρίτων προσώπων.
Η απόφαση η οποία ορίζει τους ΚΑΔ που αντιστοιχούν σε εμπορική δραστηριότητα, για την εγγραφή των φυσικών προσώπων στο Γ.Ε.ΜΗ και η οποία έχει εκδοθεί κατ εξουσιοδότηση του σχετικού άρθρου του ν. 4919/2022 είναι η 44070/28-04-2022 όπως έχει τροποποιηθεί με την 96618/10-10-2022.
Επισήμανση
Ερώτημα παραμένει γιατί επιλέχθηκε η διάταξη της παρ. 1 του άρθρου 16 του ν. 4919/2022 η οποία αφορά στους ΚΑΔ οι οποίοι εγγράφονται υποχρεωτικά στο ΓΕΜΗ, αφού σύμφωνα με την εξουσιοδοτική απόφαση 44070/28-04-2022 αρκετοί ΚΑΔ δεν είναι υπόχρεοι στο ΓΕΜΗ (π.χ. λογιστές). Για τις δραστηριότητες αυτές δεν θα υπολογίζεται η προσαύξηση βάσει ΚΑΔ ή πρόκειται για μια λανθασμένη διατύπωση;
2.2. Μη εφαρμογή της προσαύξησης βάσει ΚΑΔ – Ανάρτηση των μέσων όρων από την ΑΑΔΕ
Η προσαύξηση της περ. γ) δεν θα εφαρμόζεται στις ακόλουθες περιπτώσεις:
α) όταν ο μέσος όρος του ετήσιου κύκλου εργασιών του αντίστοιχου Κ.Α.Δ. δεν υπερβαίνει τις δέκα χιλιάδες (10.000) ευρώ ή
β) όταν το πλήθος των επιτηδευματιών που υπάγονται στον συγκεκριμένο Κ.Α.Δ. δεν υπερβαίνει τους τριάντα (30).
Για την εφαρμογή της προσαύξησης βάσει τζίρου λαμβάνεται υπόψη ο μέσος όρος του ετήσιου κύκλου εργασιών του αντίστοιχου ΚΑΔ δεύτερου βαθμού του προηγούμενου φορολογικού έτους, που αφορά στους υπόχρεους όπως αυτός αναρτάται στον ιστότοπο της Ανεξάρτητης Αρχής Δημοσίων Εσόδων (Α.Α.Δ.Ε.), εντός ενός μηνός από τη λήξη της προθεσμίας υποβολής των δηλώσεων φορολογίας εισοδήματος του άρθρου 67 εκάστου έτους.
Για τον προσδιορισμού του μέσου όρου δεν λαμβάνονται υπόψη οι επιτηδευματίες με μηδενικό κύκλο εργασιών.
Ειδική μέριμνα για ορισμένους ΚΑΔ που αφορούν το λιανικό εμπόριο ψιλικών
Ειδικά ως προς τους υπόχρεους με Κ.Α.Δ. «εκμετάλλευση καταστήματος ψιλικών ειδών γενικά (47.19.10.01)», «εκμετάλλευση περιπτέρου(47.19.10.02)» και «λιανικό εμπόριο προϊόντων καπνού σε εξειδικευμένα καταστήματα (47.26)», για τον προσδιορισμό του ετήσιου κύκλου εργασιών του υπόχρεου και τον προσδιορισμό του μέσου όρου του ετήσιου κύκλου εργασιών του Κ.Α.Δ. δεν λαμβάνονται υπόψη οι πωλήσεις των καπνοβιομηχανικών προϊόντων της περ. α) της παρ. 4 του άρθρου 30 του ν. 2859/2000 (Κ.ΦΠΑ).
Για τους υπόχρεους με Κ.Α.Δ. «εκμετάλλευση καταστήματος ψιλικών ειδών γενικά (47.19.10.01)» και «εκμετάλλευση περιπτέρου (47.19.10.02)» ως μέσος όρος της περ. γ) λαμβάνεται υπόψη ο μέσος όρος ετήσιου κύκλου εργασιών του συνόλου των επιτηδευματιών με τους δύο αυτούς Κ.Α.Δ., χωρίς να λαμβάνονται υπόψη οι επιτηδευματίες με μηδενικό κύκλο εργασιών.
Για την εύρεση του μέσου όρου ετήσιου κύκλου εργασιών των επιτηδευματιών με τους λοιπούς τεταρτοβάθμιους κωδικούς υπό τον Κ.Α.Δ. 47.19, πλην των Κ.Α.Δ. 47.19.10.01 και 47.19.10.02, δεν λαμβάνονται υπόψη οι επιτηδευματίες με Κ.Α.Δ. 47.19.10.01 και 47.19.10.02.
Παράδειγμα προσαύξησης βάσει ΚΑΔ
Έστω ότι ο κλάδος υπηρεσίες εστιατορίων με ΚΑΔ 56.10 έχει μέσο κύκλο εργασιών 55.000 και ατομική επιχείρηση η οποία εντάσσεται στην διάταξη, έχει κύκλο εργασιών από τον ίδιο ΚΑΔ (ως Κύρια ή Δευτερεύουσα δραστηριότητα) ύψους 60.000, τότε η προσαύξηση υπολογίζεται ως εξής: 60.000-55.000 = 5.000 * 5% = 250,00 ευρώ.
Σε περίπτωση που η επιχείρηση έχει κύκλο εργασιών μεγαλύτερο και από δραστηριότητα που εντάσσεται σε άλλον ΚΑΔ, τότε η σύγκριση γίνεται με τον μέσο όρο αυτού του ΚΑΔ.
2.3 Μαχητό τεκμηρίου
Σύμφωνα με την παράγραφο 3 του άρθρου 28Α του ν. 4172/2013 το ελάχιστο ετήσιο εισόδημα που προσδιορίζεται με βάσει τις παραπάνω περιπτώσεις (α+β+γ) μπορεί να αμφισβητηθεί από τον υπόχρεο για αντικειμενικούς λόγους, εφόσον συντρέχει ιδίως κάποια από τις παρακάτω προϋποθέσεις:
α) στρατιωτική θητεία,
β) φυλάκιση,
γ) νοσηλεία σε νοσοκομείο ή κλινική,
δ) αδυναμία άσκησης δραστηριότητας λόγω εγκυμοσύνης ή κατά τους δώδεκα (12) μήνες μετά τον τοκετό ή την υιοθεσία ή αναδοχή τέκνου,
ε) εκτεταμένες φυσικές καταστροφές που κατέστησαν αδύνατη, συνολικά ή μερικά, την άσκηση της επαγγελματικής ή επιχειρηματικής τους δραστηριότητας,
στ) ανάκληση της άδειας λειτουργίας της ατομικής τους επιχείρησης ή της άδειας άσκησης επαγγέλματός τους,
ζ) απαγόρευση λειτουργίας του καταστήματος ή άλλου χώρου άσκησης της επαγγελματικής ή επιχειρηματικής τους δραστηριότητας σε εφαρμογή απόφασης δημόσιας αρχής για λόγους προστασίας της δημόσιας υγείας ή άλλου λόγου που υπαγορεύει το δημόσιο συμφέρον,
η) άλλοι λόγοι ανωτέρας βίας που εμποδίζουν την άσκηση επιχειρηματικής δραστηριότητας για συγκεκριμένο χρονικό διάστημα.
Για την εφαρμογή του μαχητού ο φορολογούμενος προσκομίζει τα αναγκαία δικαιολογητικά για την απόδειξη των ισχυρισμών του στη Φορολογική Διοίκηση, η οποία ελέγχει την αλήθεια των ισχυρισμών και την ακρίβεια των αποδεικτικών στοιχείων του υπόχρεου και υποχρεούται να μειώσει ανάλογα το ελάχιστο ετήσιο εισόδημα.
Επισήμανση
Τα δικαιολογητικά των παραπάνω περιπτώσεων, καθώς και οι λοιπές λεπτομέρειες θα καθοριστούν με σχετική απόφαση της ΑΑΔΕ (βάσει εξουσιοδοτικής διάταξης που προβλέπεται στην παρ. 8 του άρθρου 28Α), ωστόσο, θεωρούμε ότι για κάποιες από αυτές τις περιπτώσεις μπορεί να θεσπιστεί διαδικασία αυτόματης ενημέρωσης της ΑΑΔΕ από τους αρμόδιους φορείς (πχ. στις περιπτώσεις α, β, γ, στ, ζ).
Ερώτημα παραμένει εάν θα υπάρχει πλήρης ή αναλογική χρονική απαλλαγή σε κάποιες από τις παραπάνω περιπτώσεις, όταν η δραστηριότητα δεν ασκείται ολόκληρο το φορολογικό έτος.
Σε ότι αφορά την περίπτωση η’ και το μαχητό λόγω ανωτέρας βίας, σημειώνουμε ότι κατά γενική αρχή του δικαίου, συνιστά περίπτωση ανωτέρας βίας οποιοδήποτε ανυπαίτιο γεγονός εντελώς εξαιρετικής φύσης, το οποίο δεν αναμενόταν, ούτε ήταν δυνατό να προληφθεί ή να αποτραπεί, ούτε με μέτρα άκρας επιμέλειας και σύνεσης, ανεξάρτητα αν το γεγονός είναι εσωτερικό ή όχι.
Επίσης κατά την πάγια Διοικητική και Δικαστική νομολογία ανωτέρα βία αποτελεί κάθε γεγονός απρόβλεπτο, το οποίο στη συγκεκριμένη περίπτωση δεν μπορούσε να αποτραπεί ούτε με την επίδειξη άκρας επιμέλειας και σύνεσης, λόγω του οποίου καθίστατο ανέφικτο στον υπόχρεο να προβεί ο ίδιος ή με άλλο πρόσωπο στην επιβαλλόμενη σ’ αυτόν ενέργεια (ΣτΕ 4228/2011, ΣτΕ 2546/2008, ΣτΕ 239/2003, ΣτΕ 2192/2002).
Περαιτέρω ανωτέρα βία συνιστούν περιστατικά απρόβλεπτα, τα οποία δικαιολογούν απόλυτη αδυναμία για την επιμέλεια των υποθέσεων του διοικούμενου, διότι τον παρεμποδίζουν από οποιαδήποτε ενέργεια, έστω και με κάποιο πληρεξούσιο (ΣτΕ 2977/95, ΔΔικ 1997/330, ΣτΕ 120/2004, ΑΠ Ολομ. 29/92, ΔΔικ 1992/8032172/1983, 5166/1987).
Ως περιστατικό, το οποίο αποτελεί ανώτερη βία, θεωρείται συνήθως η βαριά ασθένεια, η οποία κατά τις ειδικές συνθήκες κάθε φορά προκαλεί τέτοια αδυναμία.
Έχει γίνει επίσης δεκτό ότι δεν θεωρείται ότι συνιστά ανωτέρα βία ή απλή ασθένεια (ΣτΕ 1766/1967) και η φυλάκιση (ΣτΕ 1524/1961).
2.3. Μαχητό μέσω ελέγχου
Σύμφωνα με την παράγραφο 5 του άρθρου 28Α του ν. 4172/2013, αν ο υπόχρεος αμφισβητεί το ποσό που προκύπτει από την εφαρμογή των νέων διατάξεων, για λόγους πέρα από τη συνδρομή των προϋποθέσεων της παρ. 3, μπορεί να ζητεί τη διενέργεια ελέγχου του άρθρου 23 του ν. 4987/2022 (ΚΦΔ) για να αποδειχθεί η ακρίβεια της δήλωσής του για εισόδημα μικρότερο του τεκμαρτού.
Και σε αυτή την περίπτωση τις λεπτομέρειες θα τις καθορίσει με απόφαση η Α.Α.Δ.Ε. (βάσει της εξουσιοδοτικής διάταξης που ορίζεται στην παρ. 8 του άρθρου 28Α)
2.4. Περιορισμός τεκμηρίου για υπόχρεους που ασκούν δραστηριότητα ορισμένα χρονικά διαστήματα μέσα στο έτος.
Σύμφωνα με την παρ. 7 του άρθρου 28Α του ν. 4172/2013, όταν οι επαγγελματικές δραστηριότητες του υπόχρεου περιορίζονται χρονικά από νομοθετικές και κανονιστικές ρυθμίσεις που περιορίζουν την άσκηση της δραστηριότητας εντός του φορολογικού έτους, το τεκμήριο ισχύει αναλογικά για το χρονικό διάστημα κατά το οποίο οι δραστηριότητες αυτές επιτρέπονται.
Επισήμανση
Η ΑΑΔΕ θα πρέπει να διευκρινίσει ποιες περιπτώσεις αφορά η συγκεκριμένη διάταξη καθώς εφόσον δεν αποτελεί ξεχωριστή περίπτωση της παραγράφου 3 όπως πχ. η περίπτωση η’ (μαχητό τεκμηρίου λόγω ανωτέρας βίας) θα πρέπει να λαμβάνεται υπόψη από τη φορολογική αρχή κατά τη διαδικασία του προσδιορισμού του ελάχιστου (τεκμαρτού) καθαρού εισοδήματος, χωρίς να έχει προηγηθεί αμφισβήτηση από τον φορολογούμενο.
Εισοδήματα που μειώνουν το ελάχιστο (τεκμαρτό) καθαρό εισόδημα (άρθρο 28B)
Με το άρθρο 16 του νόμου 5073/2023 εισάγεται νέο άρθρο 28Β στον ΚΦΕ και προβλέπονται τα εισοδήματα που μειώνουν το ελάχιστο τεκμαιρόμενο κέρδος από την άσκηση επιχειρηματικής δραστηριότητας, όπως αυτό προσδιορίζεται στο άρθρο 28Α.
Για όσους λοιπόν εντάσσονται στη διάταξη του άρθρου 28Α και αποκτούν εισόδημα από μισθωτή εργασία ή σύνταξη του άρθρου 12 ή από αγροτική επιχειρηματική δραστηριότητα της παρ. 1 του άρθρου 21, το ελάχιστο (τεκμαρτό εισόδημα) που προσδιορίζεται με την παράγραφο 2 του άρθρου 28Α μειώνεται κατά ποσό που αντιστοιχεί στο εισόδημα που αποκτούν από τη μισθωτή εργασία, τη σύνταξη ή την αγροτική δραστηριότητα.
Επισήμανση
Για την αφαίρεση εισοδήματος από μισθωτές υπηρεσίες λαμβάνονται υπόψη όλες οι αμοιβές που εντάσσονται στο άρθρο 12 του ΚΦΕ (αμοιβές σε δικηγόρους πάγιας αντιμισθίας, αμοιβές μελών ΔΣ που φορολογούνται ως μισθωτές υπηρεσίες κ.λπ.). Δεν εντάσσονται σε αυτή την περίπτωση αμοιβές μελών ΔΣ που προκύπτουν από κέρδη ανώνυμης εταιρείας (διανομή) καθώς αποτελούν μέρισμα, σύμφωνα με τις διατάξεις της παρ. 1 του άρθρου 36 του ν. 4172/2013.
Επιπλέον σύμφωνα με την ΠΟΛ.1047/2015 μεταξύ των περιπτώσεων των δικαιούχων απόκτησης εισοδημάτων για τους οποίους θεωρείται ότι συντρέχει εργασιακή σχέση, λόγω της φύσης των εργασιών τους και συνεπώς οι αμοιβές τους εντάσσονται στο άρθρο 12 είναι και οι πιο κάτω:
α) τα εισοδήματα των ασκούμενων δικηγόρων και σπουδαστών που πραγματοποιούν πρακτική εξάσκηση,
β) τα εισοδήματα φυσικών προσώπων που απασχολούνται σε προγράμματα απόκτησης επαγγελματικής εμπειρίας,
γ) οι αποζημιώσεις ανέργων ή εργαζομένων από το κοινοτικό ή εθνικό ταμείο για την παρακολούθηση επιδοτούμενων σεμιναρίων επαγγελματικής κατάρτισης και επιμόρφωσης,
δ) τα εισοδήματα που αποκτούν δικαιούχοι προγράμματος «επανειδίκευσης, κατάρτισης και απόκτησης επαγγελματικής εμπειρίας» (αφορά πρώην εργαζομένους εταιριών που έκλεισαν και οι οποίοι υπάχθηκαν στα προγράμματα αυτά),
ε) τα εισοδήματα που αποκτούν συμβασιούχοι έργου στα Κ.Ε.Π., Δημόσιο και λοιπά Ν.Π.Δ.Δ.
στ) τα εισοδήματα που αποκτούν φοιτητές, μεταπτυχιακοί φοιτητές, υποψήφιοι διδάκτορες κ.λ.π. εξαιτίας της συμμετοχής τους σε ερευνητικά προγράμματα, καθώς επίσης και οι περιπτώσεις απόκτησης εισοδημάτων από περιστασιακά απασχολούμενους όπως φοιτητές, νοικοκυρές, άνεργοι κ.λπ. που συμμετέχουν σε εργασίες όπως, έρευνες αγοράς, συγκέντρωση ερωτηματολογίων, συλλογή παλιών αντικειμένων ή σιδήρων και οι οποίοι αποκτούν ευκαιριακά εισόδημα.
Συνεπώς, κατά.την άποψή μας, οι αμοιβές διαχείρισης ή και εκπροσώπησης που λαμβάνουν οι διαχειριστές σε Ο.Ε., Ε.Π.Ε. και Ι.Κ.Ε., καθώς και οι αμοιβές μελών Δ.Σ. Α.Ε. βάσει των διατάξεων της περ. δ’ της § 2 του άρθρου 12 του ν. 4172/2013, επειδή θεωρούνται ως εισόδημα από μισθωτή εργασία και φορολογούνται σύμφωνα με τις διατάξεις της § 1 του άρθρου 15 του ν. 4172/2013, θα λαμβάνονται υπόψη για τη μείωση των νέων διατάξεων.
Τέλος, σύμφωνα με τη διάταξη του άρθρου 12 του ΚΦΕ εισόδημα το εισόδημα από μισθωτή εργασία περιλαμβάνει και τα πάσης φύσεως εισοδήματος σε είδος που αποκτώνται στο πλαίσιο υφιστάμενης, παρελθούσας ή μελλοντικής εργασιακής σχέσης.
Συνεπώς, στο εισόδημα από μισθωτές το οποίο αφαιρείται από το ελάχιστο (τεκμαρτό) καθαρό εισόδημα που προσδιορίζεται με το άρθρο 28Α του ΚΦΕ πρέπει να αφαιρούνται και οι παροχές σε είδος που τυχόν λαμβάνουν οι υπόχρεοι (σχετική η ΠΟΛ.1219/2014).
Μειώσεις του ελάχιστου (τεκμαρτού) καθαρού εισοδήματος (άρθρο 28Γ)
Με το άρθρο 17 του ν. 5073/2023 εισάγεται άρθρο 28Γ στον ΚΦΕ με το οποίο ορίζονται οι περιπτώσεις που προβλέπονται μειώσεις του ελάχιστου τεκμαιρόμενου κέρδους για τους νέους επαγγελματίες και τους κατοίκους μικρών νησιών και οικισμών ενώ προβλέπεται η μη εφαρμογή των σχετικών διατάξεων για τους αναπήρους με ποσοστό αναπηρίας ογδόντα τοις εκατό (80%) και άνω, καθώς τους εκμεταλλευτές Επιβατηγών Δημόσιας Χρήσης οχημάτων (ΤΑΞΙ) με ποσοστό ιδιοκτησίας επί του οχήματος που δεν υπερβαίνει το είκοσι πέντε τοις εκατό (25%).
Σύμφωνα με την παράγραφο 1 του άρθρου 28Γ Το ελάχιστο (τεκμαρτό) καθαρό εισόδημα όπως αυτό προσδιορίζεται με το άρθρο 28Α και τις μειώσεις του άρθρου 28Β δεν εφαρμόζονται για τα τρία (3) πρώτα έτη από την πρώτη έναρξη της άσκησης της επαγγελματικής δραστηριότητας για όσους εντάσσονται στις διατάξεις των άρθρων 28Α έως 28Δ του ΚΦΕ, ενώ για το τέταρτο έτος το ελάχιστο (τεκμαρτό) καθαρό εισόδημα (όπως αυτό προσδιορίζεται με το άρθρο 28Α) μειώνεται κατά δύο τρίτα (2/3) και και κατά ένα τρίτο (1/3) για το πέμπτο έτος.
Έτη δραστηριότητας Μειώσεις
1ο έως 3ο έτος Μείωση 100% (μη εφαρμογή τεκμηρίου)
4ο έτος Μείωση κατά 2/3
5 έτος Μείωση κατά 1/3
Ένα ερώτημα που εγείρεται είναι εάν οι εν λόγω μειώσεις για το τέταρτο και πέμπτο έτος (εδάφια δεύτερο και τρίτο της παρ. 1 του άρθρου 28Γ) θα εφαρμόζονται στο ελάχιστο καθαρό εισόδημα όπως προσδιορίζεται αυτό με το άρθρο 28Α (α+β+γ περιπτώσεις) μετά από τις μειώσεις του άρθρου 28Β (μισθωτή εργασία, συντάξεις, κ.λπ.) ή πριν από αυτές.
Από τη γραμματική διατύπωση της διάταξης, η μείωση του άρθρου 28Γ πρέπει να γίνει στο ελάχιστο εισόδημα που προκύπτει από το άρθρο 28Α πριν τις μειώσεις του άρθρου 28Β καθώς εάν η μείωση του άρθρου 28Γ εφαρμοστεί μετά τις μειώσεις του άρθρου 28Β, εμμέσως περιορίζεται στο 1/3 ή στα 2/3 και το εισόδημα από μισθωτές/συντάξεις/αγροτικά το οποίο ενδέχεται να μειώνει το ελάχιστο εισόδημα του άρθρου 28Α (δείτε το επόμενο παράδειγμα), ωστόσο αυτό αναμένεται να διευκρινιστεί από την ΑΑΔΕ.
Παράδειγμα
Ατομική επιχείρηση στο 4 έτος δραστηριότητας έχει τα παρακάτω στοιχεία που προσδιορίζουν το ελάχιστο καθαρό εισόδημα του άρθρου 28Α:
– Ακαθάριστα έσοδα: 30.000 ευρώ
– Μέσος όρος ΚΑΔ: 25.000 ευρώ
– Υπάλληλος με μικτό ετήσιο εισόδημα: 13.000 ευρώ
– Συνολικό κόστος μισθοδοσίας: 15.000 ευρώ
– Εισόδημα από μισθωτές υπηρεσίες: 3.000 ευρώ
Το ελάχιστο ετήσιο εισόδημα προσδιορίζεται ως εξής:
α) Σύγκριση ελάχιστου εισοδήματος έως το 6 έτος (10.920) με εισόδημα υπαλλήλου 13.000 (10. 920 <13.000 άρα ελάχιστο εισόδημα περίπτωσης α=13.000
β) Προσαύξηση 10% συνολικού κόστους μισθοδοσίας (10%*15.000) = 1.500
γ) Προσαύξηση διαφορά τζίρου με μέσο όρο (30.000 – 25000 = 5.000 * 5% = 250)
Ελάχιστο εισόδημα άρθρου 28Α = (13.000 + 1.500 + 250 = 14.750)
Εφαρμογή μειώσεων με τη σειρά των άρθρων 28Α, 28Β, 28Γ:
Ελάχιστο εισόδημα μετά τις μειώσεις 28Β (εισόδημα από μισθωτές) = 14.750 – 3.000 = 11.750
Εφαρμογή μείωσης κατά 2/3 άρθρου 28Γ: 11.750/3 = 3916*2 = 7.833
Ελάχιστο εισόδημα μετά την εφαρμογή του άρθρου 28Α 28Β και 28Γ = 11.750 – 7.833 = 3.917
Εφαρμογή μειώσεων πρώτα του άρθρου 28Γ και μετά η μείωση του 28Β:
Εφαρμογή μείωσης κατά 2/3 άρθρου 28Γ: 14.750/3 = 4916*2 = 9.833
Ελάχιστο εισόδημα μετά την εφαρμογή του άρθρου 28Α και 28Γ = 14.750 – 9.833 = 4.917
Ελάχιστο εισόδημα μετά τις μειώσεις 28Β (εισόδημα από μισθωτές) = 4.917 – 3.000 = 1.917
Αναφορικά με το ως άνω θέμα, πρέπει να περιμένουμε τις διευκρινίσεις της Α.Α.Δ.Ε. Κατά την άποψή μας, η πιο δίκαιη αντιμετώπιση είναι να ακολουθηθεί η εφαρμογή των μειώσεων πρώτα του άρθρου 28Γ και έπειτα η μείωση του 28Β.
Λοιπές μειώσεις άρθρου 28Γ
Σύμφωνα με την παράγραφο 2 του άρθρου 28Γ, το ποσό του άρθρου 28Α μειώνεται κατά το ήμισυ (1/2) για :
– υπόχρεους που είναι πολύτεκνοι,
– για υπόχρεους που παρουσιάζουν αναπηρία ίση ή μεγαλύτερη του εξήντα επτά τοις εκατό (67%),
– για γονείς μονογονεϊκής οικογένειας με ανήλικα τέκνα και για γονείς με τέκνα με ποσοστό νοητικής ή σωματικής αναπηρίας τουλάχιστον εξήντα επτά τοις εκατό (67%), εφόσον είναι άγαμα, διαζευγμένα ή σε χηρεία που θεωρούνται εξαρτώμενα, κατά την περ. γ) της παρ. 1 του άρθρου 11 και
ων (ΤΑΞΙ) με ποσοστό ιδιοκτησίας επί του οχήματος που δεν υπερβαίνει το είκοσι πέντε τοις εκατό (25%).
Επισήμανση για του πολύτεκνους
Σύμφωνα με το εδάφιο 1 του άρθρου 6 του νόμου 3454 (ΦΕΚ 75Α’/ 7.4.2006), οι περιλαμβανόμενοι στις κατηγορίες του άρθρου 5 του ίδιου νόμου χαρακτηρίζονται πολύτεκνοι στις ακόλουθες περιπτώσεις :
«1. Πολύτεκνοι υπό την έννοια του παρόντος νόμου είναι οι γονείς οι έχοντες τη γονική μέριμνα και επιμέλεια τεσσάρων τουλάχιστον τέκνων από έναν ή περισσότερους γάμους ή νομιμοποιηθέντων ή νομίμως αναγνωρισθέντων ή υιοθετημένων, τα οποία είναι άγαμα και δεν έχουν συμπληρώσει το εικοστό τρίτο (23ο) έτος της ηλικίας τους ή σπουδάζουν σε αναγνωρισμένες τριτοβάθμιες σχολές πανεπιστημιακής και τεχνολογικής εκπαίδευσης και αναγνωρισμένα εκπαιδευτικά ιδρύματα της ημεδαπής ή της αλλοδαπής ή εκπληρώνουν τις στρατιωτικές τους υποχρεώσεις και δεν έχουν συμπληρώσει το εικοστό πέμπτο (25ο) έτος της ηλικίας τους.
Στα τέκνα αυτά συνυπολογίζονται και αυτά με οποιαδήποτε αναπηρία σε ποσοστό εξήντα επτά τοις εκατό (67%) και άνω ισοβίως, ανεξαρτήτως ηλικίας και οικογενειακής κατάστασης.
Ο γονέας χωρίς σύζυγο, ο οποίος έχει τη γονική μέριμνα και επιμέλεια των τέκνων του και είναι μόνος υπόχρεος σε διατροφή αυτών, θεωρείται πολύτεκνος, εφόσον έχει τρία τέκνα από τον ίδιο ή διαφορετικούς γάμους ή νομιμοποιηθέντα ή νομίμως αναγνωρισθέντα ή υιοθετημένα ή εκτός γάμου γεννηθέντα, τα οποία είναι άγαμα και δεν έχουν συμπληρώσει το εικοστό τρίτο (23ο) έτος της ηλικίας τους ή σπουδάζουν σε αναγνωρισμένες τριτοβάθμιες σχολές πανεπιστημιακής και τεχνολογικής εκπαίδευσης και αναγνωρισμένα εκπαιδευτικά ιδρύματα της ημεδαπής ή της αλλοδαπής ή εκπληρώνουν τις στρατιωτικές τους υποχρεώσεις και δεν έχουν συμπληρώσει το εικοστό πέμπτο (25ο) έτος της ηλικίας τους.
Στα τέκνα αυτά συνυπολογίζονται και όσα έχουν οποιαδήποτε αναπηρία σε ποσοστό εξήντα επτά τοις εκατό (67%) και άνω, ισοβίως, ανεξαρτήτως ηλικίας.
Αν ο ένας από τους γονείς κατέστη ανάπηρος εξ οιασδήποτε αιτίας ή ανάπηρος πολέμου σε ποσοστό εξήντα επτά τοις εκατό (67%) και άνω ισοβίως, αυτός θεωρείται πολύτεκνος, εφόσον έχει τρία τέκνα εκ των υπαγομένων σε μία από τις περιπτώσεις της πρώτης παραγράφου.
Σε περίπτωση θανάτου και των δύο γονέων, τα απορφανισθέντα τέκνα αποτελούν ιδίαν οικογένεια και, αν είναι τουλάχιστον δύο, απολαμβάνουν όλα τα ευεργετήματα των πολυτέκνων και των τέκνων των πολυτέκνων, υπό τους περιορισμούς της πρώτης παραγράφου του παρόντος άρθρου».
«Πέναλτι» αποδείξεων – Καθαρό εισόδημα που λαμβάνεται υπόψη για επιδόματα
Σύμφωνα με την παράγραφο 5 του άρθρου 28Α, για την εφαρμογή των διατάξεων που θέτουν προϋποθέσεις για τη λήψη προνοιακών και κοινωνικών επιδομάτων, καθώς και της περ. β) της παρ. 6 του άρθρου 15, το εισόδημα που λαμβάνεται υπόψη δεν μπορεί να υπολείπεται του ελάχιστου ποσού καθαρού εισοδήματος που προσδιορίζεται με τα άρθρα 28Α έως 28Δ.
Συνεπώς για τις ατομικές επιχειρήσεις το ελάχιστο (τεκμαρτό) καθαρό εισόδημα, που προκύπτει από τα άρθρα 28Α έως 28Δ θα είναι το πραγματικό εισόδημα το οποίο θα προσμετράται με τυχόν άλλα εισοδήματα για τον προσδιορισμό του απαιτούμενου ποσού αποδείξεων (30% ή 20%) με ηλεκτρονικά μέσα πληρωμών.
Ζημιά
Σύμφωνα με το άρθρο 14 του ν. 5073/2023 στο άρθρο 27 προστίθεται παράγραφος 6 η οποία ορίζει τα εξής: «6. Ο προσδιορισμός του ελάχιστου ποσού καθαρού εισοδήματος κατ’ εφαρμογή των άρθρων 28Α έως 28Δ δεν επηρεάζει την εφαρμογή της παρ. 1 και η πραγματοποιηθείσα ζημία δύναται να μεταφέρεται προς συμψηφισμό με λογιστικό ποσό των δηλωθέντων επιχειρηματικών κερδών».
Συνεπώς η ζημιά που προκύπτει από τον λογιστικό προσδιορισμό των αποτελεσμάτων ατομικής επιχείρησης της οποία το φορολογητέο καθαρό εισόδημα προσδιορίζεται με τα άρθρα 28Α έως 28Δ δεν χάνεται και μεταφέρεται για συμψηφισμό με τα επιχειρηματικά κέρδη διαδοχικά στα επόμενα πέντε (5) φορολογικά έτη.
Να θυμίσουμε εδώ ότι βάσει των διατάξεων του άρθρου 27 του ΚΦΕ, ειδικά σε ό,τι αφορά στα φυσικά πρόσωπα που ασκούν επιχειρηματική δραστηριότητα, ο συμψηφισμός των ζημιών γίνεται μόνο με μελλοντικά κέρδη από επιχειρηματική δραστηριότητα και όχι με άλλα εισοδήματα του φυσικού προσώπου, όπως μισθούς και συντάξεις, ενοίκια ακινήτων, κ.λπ. του ίδιου φορολογικού έτους.
Ερώτημα προκύπτει για παράδειγμα σε περίπτωση ατομικής επιχείρησης η οποία εντάσσεται στις διατάξεις των άρθρων 28Α έως 28Δ της οποίας όμως οι μεταφερόμενες ζημιές μειώνουν σε ένα φορολογικό έτος τα κέρδη σε ύψος κατώτερο από το ελάχιστο εισόδημα που προσδιορίζεται στο φορολογικό έτος αυτό.
Παράδειγμα Α’
Έτος 2023
Ακαθάριστα έσοδα 20.000
Λογιστικά κέρδη: -5.000
Αποτέλεσμα μετά τη φορ. αναμόρφωση: -4.000
Άρα ζημιά (φορολογική) προς μεταφορά: -4.000
Άρα η ζημία μεταφέρθηκε μεν, αλλά δεν επηρέασε το τρόπο φορολόγησης του ατομικού επιχειρηματία, αφού θα φορολογηθεί βάσει του τεκμαιρόμενου εισοδήματος.
Παράδειγμα Β’
Έτος 2023
Ακαθάριστα έσοδα 20.000
Λογιστικά κέρδη: -5.000
Αποτέλεσμα μετά τη φορ. αναμόρφωση: -4.000
Άρα ζημιά (φορολογική) προς μεταφορά: -4.000
Άρα η ζημία μεταφέρθηκε και επειδή το δηλωθέν εισόδημα είναι μεγαλύτερο από το τεκμαιρόμενο, ο ατομικός επιχειρηματίας φορολογήθηκε βάσει του μεγαλύτερου.
Προκαταβολή έτους 2024
Με το άρθρο 20 του ν. 5073/2023 προβλέπεται η μείωση κατά το ήμισυ του ποσού της προκαταβολής φόρου, κατά το οποίο το τεκμαρτώς προσδιορισθέν εισόδημα υπερβαίνει το δηλωθέν, για το έτος 2024.
Συγκεκριμένα Στο άρθρο 72 του ν. 4172/2013 (ΚΦΕ) περί μεταβατικών διατάξεων, προστίθεται παρ. 87 ως εξής:
«87. Αν το εισόδημα από την άσκηση επιχειρηματικής δραστηριότητας φορολογικού έτους 2023 προσδιορίζεται σύμφωνα με τα άρθρα 28Α έως 28Δ του Κώδικα Φορολογίας Εισοδήματος (ν. 4172/2013, Α’ 167), το ποσό προκαταβολής φόρου του άρθρου 69 επί του ποσού, κατά το οποίο το τεκμαρτώς προσδιορισθέν εισόδημα υπερβαίνει το δηλωθέν, μειώνεται για το έτος 2024 κατά το ήμισυ.»
Παράδειγμα:
Έστω ότι τα κέρδη ατομικής επιχείρησης για το 2023 ανέρχονται στο ύψος των 9.000 ευρώ και με την εφαρμογή των άρθρων 28Α έως 28Δ προκύπτει ελάχιστο τεκμαρτό εισόδημα 17.000 ευρώ, η προκαταβολή του φόρου που αντιστοιχεί στο καθαρό κέρδος των 8.000 ευρώ (17.000-9.000) θα μειωθεί στο μισό.
Read more at Taxheaven: https://www.taxheaven.gr/news/65991/elaxisto-tekmarto-kaoaro-eisodhma-atomikwn-epixeirhsewn-epishmanseis-kai-shmeia-poy-prepei-na-dieykrinistoyn
Σταματίνα Τσιμτσιλή; Το 4 παιδάκι και η βοήθεια απο τα 3 παιδιά της Στη στήλη του Λευτέρη Μητσόπουλου στο Happy day, με αφορμή ένα χιουμοριστικό βιντεάκι με ένα μωρό, η Σταματίνα Τσιμτσιλή προχώρησε σε μία αποκάλυψη.
Πιο συγκεκριμένα, η Σταματίνα Τσιμτσιλή αποκάλυψε πως τα παιδιά της και ζητούν ένα ακόμη αδερφάκι, ενώ αναφέρθηκε και στον διάλογο με τη μεγαλύτερη κόρη της, Νάγια.
«Και μένα μου ζητάνε τέταρτο πια τα παιδιά μου. Και λέω στη Νάγια “εσύ σε 6-7 χρόνια θα σπουδάζεις, ποιος θα βοηθάει με το αδερφάκι αν κάνω;” Και μου λέει “θα το πάρω μαζί μου στις σπουδές”. Καλά λέω, ναι» είπε χαρακτηριστικά η Σταματίνα Τσιμτσιλή.
Γέννηση 31 Μαΐου 1982 (42 ετών)
Αθήνα, Ελλάδα
Χώρα πολιτογράφησης Ελλάδα
Ύψος 1,67 μ.
Εκπαίδευση και γλώσσες
Σπουδές ANT1 MediaLab
Πληροφορίες ασχολίας
Ιδιότητα παρουσιάστρια
δημοσιογράφος
Οικογένεια
Σύζυγος Θέμης Σόφός (ν. 2011)
Τέκνα 3
Η Σταματίνα Τσιμτσιλή (Αθήνα, 31 Μαΐου 1982) είναι Ελληνίδα δημοσιογράφος και παρουσιάστρια.
Βιογραφικό
Γεννήθηκε στην Αθήνα το 1982 όπου και μεγάλωσε. Τελειώνοντας το σχολείο, ξεκίνησε να σπουδάζει δημοσιογραφία στο ANT1 MediaLab απ’ όπου αποφοίτησε.
Το 2000, ξεκίνησε να εργάζεται στο τμήμα ειδήσεων του Μακεδονία TV όπου ασχολούνταν με το διεθνές ρεπορτάζ. Από το 2002 μέχρι το 2005 δούλεψε στον μουσικό τηλεοπτικό σταθμό MAD TV παρουσιάζοντας εκπομπές μουσικού και lifestyle περιεχομένου.[1]
Τη σεζόν 2005-2006 ήταν συμπαρουσιάστρια της Αλεξάνδρας Πασχαλίδου στην πρωινή εκπομπή του STAR, “Όλα Καλά”. Τον Σεπτέμβριο του 2006, ξεκίνησε να παρουσιάζει τη δική της ενημερωτική εκπομπή κάθε Σαββατοκύριακο στο ALTER μαζί με τη δημοσιογράφο και συγγραφέα Λία Παππά. Η εκπομπή διακόπηκε μετά από τρεις εβδομάδες προβολής. Από το 2006 μέχρι το 2009 ήταν συμπαρουσιάστρια της Φαίης Σκορδά στην lifestyle εκπομπή “Πολύ μπλα μπλα” στο ALTER. Τις σεζόν 2007-2009 παρουσίασε μαζί με τον Βασίλη Δρυμούση την εκπομπή “Showbiz News” στο ίδιο κανάλι ενώ τη σεζόν 2009-2010 παρουσίασε την τέταρτη σεζόν της εκπομπής “TV Weekend”.[2] Μετά την αποχώρηση της Φαιής Σκορδά από το ALTER ανέλαβε την παρουσίαση της εκπομπής “Πολύ μπλα μπλα” τις σεζόν 2010-2012 μέχρι το κλείσιμο του τηλεοπτικού σταθμού.[3][4] Τη σεζόν 2011-2012 συμμετείχε στο χορευτικό talent show του ΑΝΤ1, “Dancing on ice” κερδίζοντας την 7η θέση.[5] Τη σεζόν 2012-2013 υπέγραψε συμβόλαιο συνεργασίας με τον τηλεοπτικό σταθμό ANT1 για την παρουσίαση της εκπομπής “Fthis TV”.
Από το Μάρτιο του 2014 μέχρι σήμερα παρουσιάζει την πρωινή infotainment εκπομπή “Happy Day στον Alpha”.
Στις 11 Οκτωβρίου 2018 βραβεύτηκε από τη Σχολή Δημοσιογραφίας και Τηλεόρασης New Media Studies του Σταμάτη Μαλέλη.
Προσωπική ζωή
Στις 25 Ιουνίου 2011 παντρεύτηκε τον ποινικολόγο Θέμη Σοφό έπειτα από 1,5 χρόνο σχέσης.[10] Έχουν αποκτήσει μαζί τρία παιδιά: τη Νάγια (γενν.1 Μαΐου 2013), τη Μαίρη (γενν.11 Ιουνίου 2014) και τον Γιάννη-Εφραίμ (γενν. 27 Απριλίου 2018).
Αντώνης Αντζολέτος βιογραφικό! Ο γάμος, η ηλικία, τα παιδιά, η καταγωγή, οι σπουδές, και τα κιλά Ακάματος στις επάλξεις
Οποιοι κι αν είναι οι εσωτερικοί συσχετισμοί δυνάμεων και η εκάστοτε προτίμηση της διοίκησης σε συγκεκριμένα πρόσωπα, ο Αντώνης Αντζολέτος είναι «χαρτί» εγγυημένης απόδοσης. Βαθύς γνώστης των ιδιαιτεροτήτων του ΣΥΡΙΖΑ και πολιτικός ρεπόρτερ με ανοιχτό ορίζοντα, ο Αντζολέτος επέδειξε εσχάτως και τη χαλκέντερη αντοχή του καλύπτοντας αδιαλείπτως τις εξελίξεις από το καμίνι των Βρυξελλών. Η παρουσία του στον ΣΚΑΪ καθησυχάζει τόσο τον ΣΚΑΪ όσο και την κυβέρνηση -με τη γνωστή καχυποψία της για τον σταθμό του Φαλήρου.
Έστριβα πάντα από την Ηρώδου Αττικού και τους έβλεπα να κάθονται έξω από το Μαξίμου. Δεκαετία 90… φοιτητής ήδη… «Αυτό θέλω να κάνω κι εγώ» έλεγα… Δε συνέχιζα στη Βασιλίσσης Σοφίας καλύτερα; Τελικά με αρκετή τύχη, εξαιρετικούς δασκάλους και πολλούς νέους φίλους, η δημοσιογραφία αποδείχτηκε μια πολύ καλή επιλογή, άσχετα αν κάποιες φορές ζητάω επίμονα την ηρεμία μου. Μπορεί εύκολα να εξακριβωθεί πως όποιο βραχυκύκλωμα έχει γίνει έως τώρα σε κτίριο στην Αθήνα δε συνδέεται με μένα. Ηλεκτρολόγος σπούδασα, αλλά δεν έγινα ποτέ! Δημοσιογράφος ίσως… Έχω δουλέψει από το 2001 σε τηλεοπτικούς σταθμούς, στο ραδιόφωνο, σε εφημερίδες, περιοδικά και ιστοσελίδες. Το παζλ συμπληρώνεται με μια εκπομπή στον ΣΚΑΪ 100,3.
Είναι πραγματικά ένας δημοσιογράφος που βλέπουμε πολύ συχνά στα παράθυρα του αθηναϊκού καναλιού να δίνει το έγκυρο ρεπορτάζ του.Τις διακοπές του στα παράλια του Αγιοκάμπου απολαμβάνει τις τελευταίες ημέρες ο γνωστός δημοσιογράφος Αντώνης Αντζολέτος που καλύπτει το κυβερνητικό ρεπορτάζ στο ΣΚΑΙ, μαζί με την σύζυγό του και επίσης δημοσιογράφο στον ALPHA Ιωάννα Κρομμύδα.
Μάλιστα η Ιωάννα έλκει την καταγωγή της από την περιοχή και έτσι το ζευγάρι τα τελευταία χρόνια περνά μέρος των διακοπών της στην περιοχή.
Χαρακτηριστική είναι και η ανάρτηση της Ιωάννας Κρομμύδα στον προσωπικό της λογαριασμό που φαίνεται να απολαμβάνει το μπάνιο της σε γνωστό beach- bar της περιοχής.
Κοινωνία Ώρα Mega: Επέστρεψε στην εκπομπή τέσσερις μήνες μετά το σοβαρό ατύχημα που την καθήλωσε στο κρεβάτι
Ιορδάνης Χασαπόπουλος και Ανθή Βούλγαρη καλωσόρισαν το πρωί της Δευτέρας 21 Οκτωβρίου μία από τις πιο στενές τους συνεργάτιδες. Ο λόγος για την Ιωάννα Κρομμύδα που επέστρεψε μετά από τέσσερις μήνες, καθώς είχε ένα σοβαρό ατύχημα που την καθήλωσε στο κρεβάτι.
«Από πέρσι είχαμε απώλειες. Μία από αυτές ήταν και η Ιωάννα Κρομμύδα. Σήμερα είναι η πρώτη ημέρα μετά από 4 μήνες. Από το πουθενά ένα ατύχημα που την καθήλωσε στο κρεβάτι. Η ίδια πέρασε έναν γολγοθά αλλά κι εμείς στενοχωρηθήκαμε πάρα πολύ», σημείωσε ο Ιορδάνης Χασαπόπουλος, μη μπορώντας να κρύψει την χαρά του που η δημοσιογράφος είναι και πάλι κοντά τους.
Η δημοσιογράφος που έμεινε δύο μήνες στο νοσοκομείο, ευχαρίστησε τους γιατρούς της, με τον Ιορδάνη Χασαπόπουλο να συμπληρώνει: «Της λέγαμε της Ιωάννας “κάτσε λίγο ξεκουράσου, μην έχεις τόσο πολύ άγχος”. Η Ιωάννα δουλεύει πάρα πολύ και κοιμόταν 4 ώρες την ημέρα γιατί έχει και τα δύο παιδιά και απορούσαμε πώς γίνεται ένας άνθρωπος να τα καταφέρνει με 4 ώρες ύπνο την ημέρα!».
«Όταν είσαι μάνα έχεις υπερδυνάμεις, δεν ξέρω κάτι συμβαίνει», σημείωσε με τη σειρά της η Ανθή Βούλγαρη.
Διονύσης Σχοινάς βιογραφικό σήμερα! Η προσωπική ζωή, η ηλικία, το ύψος, η καταγωγή, οι σπουδές Ο Διονύσης Σχοινάς (Αθήνα, 6 Οκτωβρίου 1969 είναι Έλληνας λαϊκός τραγουδιστής και μουσικός.
Διονύσης Σχοινάς Νεανικά χρόνια
Ο Διονύσης Σχοινάς γεννήθηκε στην Αθήνα στις 6 Οκτωβρίου του 1969, όπου και μεγάλωσε.
Άρχισε να ασχολείται με την μουσική από τα 5 του χρόνια, ενώ έμαθε σε μικρή ηλικία κιθάρα.
Στα 16 του γράφτηκε στο Κεντρικό Ωδείο Αθηνών του Κώστα Κλαββά, στο οποίο σπούδασε ορθοφωνία, σολφέζ και θεωρία της μουσικής, ενώ παράλληλα άρχισε να τραγουδάει σε μαγαζιά. Αργότερα έλαβε πτυχίο Ανώτερων Θεωρητικών, και Δίπλωμα Αντίστιξης στη Μουσική.
Αρχίζει να εργάζεται σε κέντρα, κάνοντας φωνητικά σε σε συνεργασία με γνωστούς τραγουδιστές. Ύστερα από γνωριμία με την Άντζελα Δημητρίου, η οποία εντυπωσιάστηκε με το ταλέντο του Σχοινά τον διαλέγει να συνεργαστούν στον επόμενό της δίσκο με την Sony, ενώ κάνει για τα επόμενα χρόνια συνεργασίες με αρκετούς κορυφαίους καλλιτέχνες (Λευτέρη Πανταζή, Καίτη Γαρμπή, Άντζελα Δημητρίου, Αντώνη Βαρδή, Δημήτρη Κοντολάζο κ.ά.)
Το 1994 ξεκίνησε την πρώτη του δισκογραφική δουλειά με την Sony Music, ενώ κυκλοφόρησε τον πρώτο του δίσκο, με το όνομα Πρώτη Αγάπη, σε μουσική και στίχους από τον συνθέτη Φοίβο.
Το 1996, κυκλοφόρησε με δική του μουσική και στίχο, το τραγούδι Σ’ αγαπώ που περιέχεται στο ομότιτλο άλμπουμ του.
Το 1997, κυκλοφόρησε τον δίσκο Δημόσια Συγγνώμη του Γιάννη Καραλή.
Το 1998, κυκλοφόρησε τον δίσκο Τι σου Ζήτησα, ο οποίος περιέχει συνεργασίες με τον Γιώργο Θεοφάνους και την Εύη Δρούτσα.
Το 2000 κυκλοφόρησε το CD single σε μουσική και στίχους του Φοίβου με τίτλο Μου Ταιριάζεις, που έγινε 2 φορές πλατινένιο.
Το 2013 κυκλοφόρησε το καλοκαιρινό τραγούδι Μύκονος σε μουσική Κώστα Μηλιωτάκη και στίχους Δημήτρη Τσάφα,
Το 2015 κυκλοφόρησε Το Καλοκαίρι με συνεργασία με τον Φοίβο και το 15 Έτη Φωτός μέσω της Spicy Music, ενώ έκανε ζωντανές εμφανίσεις στο κέντρο 4711.
Από το 2016 μέχρι το 2019, κυκλοφόρησαν τα τραγούδια του σε μουσική και στίχους του Φοίβου και με τίτλους 4 Εποχές (στίχοι Ελένης Γιαννατσούλια), Απομίμηση Αγάπης, Αναλώσιμο Προϊόν, Εδώ Στη δουλειά και Το Πάρτι Μας από την Spicy Music.
Στις 22 Ιανουαρίου του 2020 ο Σχοινάς υπέγραψε συμβόλαιο με την δισκογραφική εταιρεία Panik Records. Στις 24 Φεβρουαρίου του ίδιου έτους κυκλοφόρησε το νέο τραγούδι με τίτλο Αλλάζω σε μουσική και στίχους του Κωνσταντίνου Πουλή και ενορχήστρωση και παραγωγή του Κώστα Λαϊνά.
Στις 4 Μαΐου 2020 κυκλοφόρησε το νέο του τραγούδι σε ένα ντουέτο με τον Stan για καλό σκοπό με τίτλο «Όλα Θα Πάνε Καλά». Το τραγούδι αυτό είχε ένα αισιόδοξο μήνυμα προς το κοινό, λόγω της τότε έκρηξης της πανδημίας του κορονοϊού. Η μουσική ανήκει στον Stan, ενώ οι στίχοι είναι του Ζήνωνα Ζιντίλη, και κυκλοφόρησε από την Panik Records και την ICON MUSIC.
Προσωπική ζωή Στα μέσα της δεκαετίας του 1990 διατηρούσε σχέση με την, καινούρια τότε στον χώρο της μουσικής, τραγουδίστρια Έλλη Κοκκίνου.
Την Παραμονή Πρωτοχρονιάς του 1997 στην εκπομπή της Ρούλας Κορομηλά Μπράβο, ο Σχοινάς έκανε δημόσια πρόταση γάμου στην Καίτη Γαρμπή και παντρεύτηκαν στις 4 Μαΐου 1997. Στις 11 Νοεμβρίου 1999 απέκτησαν έναν γιο, τον Δημήτρη.
O Διονύσης Σχοινάς στην κριτική επιτροπή του J2US, με καλεσμένους επί σκηνής την Josephine και τον Νικηφόρο!
Toαπόλυτο discoparty έρχεται στις 21:00 στον Alpha!
Το πιο φαντασμαγορικό show της ελληνικής τηλεόρασης, το Just the 2 of Us με τον Νίκο Κοκλώνη, μπαίνει σε disco διάθεση κι έρχεται απόψε στις 21:00 με ένα λαμπερό disco party που θα αφήσει εποχή.
Στη σκηνή του J2US θα απολαύσουμε την εκρηκτική performer Josephine, που θα μας ξεσηκώσει με τις μεγαλύτερες επιτυχίες της, μετά και την πρόσφατη κυκλοφορία του νέου της single “Νούμερο 1 καθώς και τον ταλαντούχο Νικηφόρο, πουθα μας παρασύρει στους ρυθμούς του, ερμηνεύοντας αγαπημένα τραγούδια.
Στο 15ο live, τα 7 ανατρεπτικά ζευγάρια του J2US θα ερμηνεύσουν disco τραγούδια, διεκδικώντας το εισιτήριο για τον ημιτελικό του show ενώ η παρουσία του Διονύση Σχοινά στην κριτική επιτροπή, στη θέση του Σταμάτη Φασουλή που θα απουσιάζει, θα δώσει μία διαφορετική νότα στο live.
Λάμπρος Καυκούλας βιογραφικό! Η ηλικία, το Voice, η καταγωγή, οι σπουδές, και το πρόβλημα στην όραση “Δεν είμαι άνθρωπος που θα πω ποτέ “αμάν, τι έχω πάθει”, προσπαθώ πάντα να είμαι ενεργός μες στη ζωή” εκμυστηρεύτηκε στο The Voice.
Στη σκηνή του The Voice ήρθε για να διαγωνιστεί ο Λάμπρος Καυκούλας, το βράδυ της Κυριακής, όταν και προβλήθηκε το νέο επεισόδιο στο πρόγραμμα του ΣΚΑΪ. Με το… καλησπέρα, μάλιστα, ο 53χρονος διαγωνιζόμενος από τη Θεσσαλονίκη έμελλε να συγκινήσει αρχικά το τηλεοπτικό κοινό και μετέπειτα τους τέσσερις coaches με την προσωπική του ιστορία.
Ειδικότερα, ο Λάμπρος Καυκούλας εξομολογήθηκε στην κάμερα του The Voice πως «Η οικογένεια μου είναι το απάνεμο λιμάνι όπου εκεί βρίσκω τη γαλήνη, τη συντροφιά και την αγάπη που ζητάει κάθε άνθρωπος. Τραγουδάω πολλά χρόνια μπροστά σε κόσμο, δηλαδή από τότε που ξεκίνησα συνεχώς είμαι μπροστά σε κόσμο, περίπου 32 χρόνια».
«Έχω γεννηθεί με ένα πρόβλημα στην όραση το οποίο λέγεται μελαγχρωστική αμφιβληστροειδοπάθεια. Βλέπω ότι η ζωή δεν διαφορετικά και έχω καταλάβει, μέσα από τα βιώματα αυτά, ότι ό,τι σου στερεί η φύση σε μια αίσθηση, σου το δίνει πολλαπλάσιο σε κάτι άλλο. Δεν είμαι άνθρωπος που θα πω ποτέ «αμάν, τι έχω πάθει», αντιθέτως προσπαθώ πάντα να είμαι ενεργός μες στη ζωή».
«Πιστεύω ότι οι αισθήσεις, όταν λείπει μία, προσπαθούν να καλύψουν το κενό. Αυτό έχει ως αποτέλεσμα, όπως το αντιλαμβάνομαι εγώ, όταν σου στερεί αυτό η φύση, να ακούς καλύτερα και αυτό βοηθάει και στο τραγούδι το οποίο ως ένα σημείο είναι και ακοή».
Αμέσως μετά, λοιπόν, ο 53χρονος διαγωνιζόμενος επέλεξε να ερμηνεύσει το παραδοσιακό τραγούδι «Τζουμέρκα μου περήφανα»και ήταν θέμα… δευτερολέπτων να γυρίσουν και οι τέσσερις coaches του The Voice!
The Voice: Γύρισαν όλες οι καρέκλες αλλά εκείνος δεν το είδε – Η ιστορία παίκτη με το πρόβλημα όρασης
Συνεχίζονται με αμείωτο ενδιαφέρον οι blind auditions του The Voice και στο επεισόδιο της Κυριακής (20/10) ένας από τους διαγωνιζόμενους κατάφερε να συγκλονίσει τόσο με τις φωνητικές του ικανότητες, όσο και με την προσωπική του ιστορία.
Ο λόγος για τον 53χρονο Λάμπρο Καυκούλα, ο οποίος αν και τραγουδάει τα τελευταία 32 χρόνια μπροστά σε κόσμο, αποφάσισε να δοκιμάσει τις δυνάμεις του και στο talent show του ΣΚΑΪ και όπως αποδείχθηκε του βγήκε σε καλό. Ο ίδιος συστήθηκε στο τηλεοπτικό κοινό και μοιράστηκε το πρόβλημα όρασης που αντιμετωπίζει.
“Έχω γεννηθεί με ένα πρόβλημα στην όραση, το οποίο λέγεται μελαγχρωστική αμφιβληστροειδοπάθεια. Βλέπω τη ζωή διαφορετικά και έχω καταλάβει, μέσα από τα βιώματα αυτά, ότι ό,τι σου στερεί η φύση σε μια αίσθηση, σου το δίνει πολλαπλάσιο σε κάτι άλλο. Δεν είμαι άνθρωπος που θα πω ποτέ ‘αμάν, τι έχω πάθει’, αντιθέτως είμαι άνθρωπος που προσπαθώ πάντα να είμαι ενεργός μες στη ζωή.
Πιστεύω ότι οι αισθήσεις, όταν λείπει μία, προσπαθούν να καλύψουν το κενό. Αυτό έχει ως αποτέλεσμα, πως το αντιλαμβάνομαι εγώ, όταν σου στερεί αυτό η φύση, ακούς καλύτερα και αυτό βοηθάει και στο τραγούδι, γιατί ως ένα σημείο είναι και ακοή. Αν ακούσεις σωστά αυτό που ακούς από την πηγή, θα το αποδώσεις και εσύ σωστά. Και όλα αυτά τα χρόνια το καταφέρνω, βρίσκομαι μέσα στον χώρο και μου δίνει δύναμη το χειροκρότημα του κόσμου”, είπε στην κάμερα του The Voice ο Λάμπρος.
Ο παίκτης εμφανίστηκε στη σκηνή του The Voice και επέλεξε να ερμηνεύσει το παραδοσιακό τραγούδι “Τζουμέρκα μου περήφανα”, εκπλήσσοντας πολύ ευχάριστα τους κριτές, οι οποίοι “γύρισαν” τις καρέκλες τους δηλώνοντας με αυτό τον τρόπο ότι είναι έτοιμοι να τον διεκδικήσουν για να τον εντάξουν στην ομάδα τους.
Εκείνος συνέχισε να τραγουδάει και όταν τελείωσε και οι κριτές ξεκίνησαν τις ερωτήσεις για να μάθουν περισσότερα για τον νέο πλέον διαγωνιζόμενο του μουσικού show, ο παίκτης τους ενημέρωσε για το πρόβλημα υγείας που αντιμετωπίζει, συγκινώντας τους πάντες με μία του φράση: “επειδή έχω ένα θέμα όρασης δεν έχω δει τι έγινε. Κάποιος να μου περιγράψει…”.
Ενθουσιασμένοι οι κριτές του είπαν πως “γυρίσαμε όλοι”, με τον παίκτη να μην κρύβει τη χαρά του.
ΗΡΩΑΣ ο Διονύσης Σχοινάς! Έτσι ΕΣΩΣΕ τη ΖΩΗ της Καίτη Γαρμπή και του γιου τους! Τροφή για σκέψη όσα είπε η αγαπημένη τραγουδίστρια. Τροφή για σκέψη όχι σ΄ένα, αλλά σε πολλά πράγματα.. Διαβάζοντας απόσπασμα από την πρόσφατη συνέντευξη της, θ’ αναρωτηθείς όχι ως περος την αντίδραση του Διονύση Σχοινά που παοδέιχτηκε
καταλυτική, σωτήρια, ηρωική. Αναρωτιέσαι τι έζησαν αυτοί οι άνθρωποι, τι έζησε η οικογένεια αυτή που φυσικά δεν την λήστεψαν επειδή κάποιοι ληστές στοχοποίησαν τυχαία το σπίτι τους επειδή ήταν στα βόρεια προάστια.
Τιο θέμα είναι πως η τραγουδίστρια, ως μέτρο πρόληψης είπε ότι έχουν 24 φύλαξη από εταιρεία σικιούριτι και πλεόν δεν είναι τόσο ανυποψίαστοι…
Το ερώτημα εδώ – επειδή και η ίδια πρέπει να προσέχει ωπς επικοινωνεί τις απόψεις της – είναι αν το μέτρο…καταστολής, είναι το σώστό. Μήπως αυτό τελικά δίνει θάρρος στους εγκληματίες;
Τι συνέβει όμως; Πριν από 4 χρόνια άγνωστοι άνδρες εισέβαλαν στο σπίτι της όταν ήταν μέσα ο σύζυγός της και ο γιος τους Δημήτρη όπου τους έδεσαν και τους άρπαξαν χρήματα.
«Η παρουσία του Διονύση ήταν καταλυτική εκείνη τη στιγμή για να μείνω ψύχραιμη. Το ότι ο Διονύσης το χειρίστηκε σωστά, με έκανε να τον δω σαν γίγαντα. Θα μπορούσε να έχει κάνει λάθος και τώρα να μην υπήρχε κανείς από εμάς. Σε τέτοιες περιπτώσεις νιώθεις ότι σε ξεφτιλίζουν μπροστά στην οικογένεια σου.
Εκείνος ήταν πολύ ψύχραιμος, παρόλο που τον είχανε δέσει. Ο Διονύσης τους είπε ότι θα τους δώσει ό,τι θέλουν. Εκείνη τη στιγμή του είπα ευχαριστώ μέσα απ’ την καρδιά μου που δεν έκανε κάποια μαγκιά και επέλεξε να μας προστατεύσει. Ήξερα πόσο άσχημο είναι να τραβάει τέτοιο βιασμό μπροστά στη γυναίκα του και το παιδί του.
«Επειδή η πίστη μου είναι βαθιά, δεν έβαλα στο μυαλό μου τίποτα κακό. Θα μπορούσαν αυτοί οι άνθρωποι να ρίξουν τρεις σφαίρες και να μας ξεκάνουν. Ίσως αυτό ήταν και ένα μάθημα για εμάς για να μην είμαστε χύμα και άνετοι. Δυστυχώς από τότε έχουμε εικοσιτετράωρη φύλαξη. Δεν είναι ωραίο αλλά είναι απολύτως απαραίτητο πλέον. Δεν σκεφτήκαμε ποτέ να μετακομίσουμε. Στον έναν από του τρεις ληστές, πριν φύγει του είπα να μη με δέσει σφιχτά ή να μας δέσει όλους μαζί για να είμαστε μαζί.
Πιστεύω ότι αυτή τη δύναμη εκείνη τη στιγμή μου την έδωσε ο Θεός. Όταν συνειδητοποίησα τι έχει συμβεί, κατέρρευσα και τώρα που το λέω ανατριχιάζω.
Ένας νορμάλ άνθρωπος δεν μπορεί να μπει μέσα σ’ ένα σπίτι με όπλο και να αρχίσει να απειλή, άρα εκείνη την ώρα μιλάς με έναν τρελό, δεν μπορείς να διακινδυνεύσεις τη ζωή σου. Δεν τους βρήκανε ποτέ και δεν ασχολήθηκαν ποτέ», περιέγραψε η Καίτη Γαρμπή.
Ύπαγε οπίσω του! Κουμπάρα σκέτη ΚΟΛΑΣΗ άναψε τον παππά την ώρα του γάμου. Είχε θέμα ο παππάς – λες και τα ράσσα κάνουν τον παππά – με το σκανδαλιστικό ντύσιμο της κουμπάρας. Δηλαδή πόσο σπάνιο του ήταν; Πως πηγαίνιουν στους γάμοςυ; Δεν έχουν συνηθήσει να φοράνε φορέματα με τους όμους έξω; Τα πόδια έξω τηνπλάτη έξω; Γιατί συγχύστηκες ο άνθρωπος; Κάνοντας κάτι τέτοιο πρέπει ν’ αποβάλει τις μισές τουλάχιστον πιστές και όλες όσες βρίσκονται σε ηλικία που τους επιτρέπει να ντύνοναι έτσι.
Πάντως σε οικισμό στο υπόλοιπο Αττικής συνέβει το περιστατικό κατά την έναρξη της τελετής του γάμου. Ο παππάς έστειλε την κουμπάρα να φορέσει κάτι άλλο, μη προκλητικό. Η είδηση έφτασε στ’ αφτιά μας αλλά όχι το να τελικά τον άκουσε και συμμορφώθηκε με τις..εντολές του.
Σύλβια Παπαδάκη βιογραφικό! Η ηλικία, το ύψος, η καταγωγή, οι σπουδές, και τα κιλά
Σπούδασε στο IESA arts&culture
Σπούδασε στο Paris School of Business
Σπούδασε Langue et littérature francaises στο National and Kapodistrian University of Athens
Τόπος διαμονής: Παρίσι
Τόπος καταγωγής: Χανιά
Σύλβια Παπαδάκη: Ξεσπά η πρώην playmate για την δικαστική διαμάχη με τον πρώην σύζυγό της – «Μου λείπουν τα παιδιά μου»
Κορυφώνεται η δικαστική διαμάχη της πρώην Playmate, Σύλβιας Παπαδάκη με τον πρώην σύζυγό της, μετά τις αγωγές και τα ασφαλιστικά μέτρα.
Το Μονομελές Πρωτοδικείο Αθηνών έδωσε προσωρινά την αποκλειστική επιμέλεια των παιδιών τους στον πρώην σύζυγό της, ο οποίος έφυγε στο εξωτερικό με τα δύο παιδιά.
Η πρώην playmate τον Σεπτέμβριο συνελήφθη για παραβίαση δικαστικής απόφασης σχετικά με την επιμέλεια των παιδιών της, καθώς δεν είχε παραδώσει τα δύο αγόρια στον πατέρα τους ως όφειλε.
Η Σύλβια Παπαδάκη μιλώντας για τα όσα έχουν συμβεί, ξέσπασε αναφερόμενη στα παιδιά: «Μου λείπουν πολύ και δεν μου φτάνει να μιλάω μαζί τους με βιντεοκλήσεις».
Όπως δήλωσε, δεν διαφαίνεται πλέον κανένα περιθώριο να βρεθεί κάποια χρυσή τομή με τον Ολλανδό επιχειρηματία, ο οποίος δικαιώθηκε προς το παρόν από το Μονομελές Πρωτοδικείο Αθηνών, αφού του έδωσε προσωρινά την αποκλειστική επιμέλεια των αγοριών.
Την Παρασκευή το απόγευμα, μετά την αγωγή που υπέβαλε, κλήθηκε ξανά στη ΓΑΔΑ και στο Τμήμα Ανηλίκων για να δώσει επείγουσα συμπληρωματική κατάθεση για την υπόθεση.
«Η αίσθηση που έχω αποκομίσει τελικά είναι ότι ο πρώην σύντροφός μου μπορεί αρχικά να με αγάπησε, αλλά στην πορεία αυτό που κατάλαβα είναι ότι μάλλον με είδε ως ένα δοχείο μιας καλής μήτρας», είπε χαρακτηριστικά η πρώην εστεμμένη.
Μαρία Μπεκατώρου το κρυφό ύψος που δεν σου είπανε και η μαγική δίαιτα. όχι πως τρέχει κάτι αλλά αφού το γράφουν που το γράφουν ας το γράψουν σωστά. Πόσες φορές έχεις διαβάσει για τα χαρακτηριστικά της πανέμορφης ιδανικών διαστάσεων παρουσιάστριας; Το αληθινό της ύψος είναι 1,58. Τα κιλά της τώρα, αυτή την περίοδο υπολογίζονται στα 48. Σε αυτά “παίζει εδώ και 7-8 χρόνια. Από τότε που αποφάσισε να γίνει πολύ πιο πειθαρχημένη με το διατροφολόγιο της και την γυμναστική.
Εδώ που τα λέμε, για τα κορίτσια που εργάζονται μπροστά από τις κάμερες υπάρχει έξτρα κίνητρο να κοιτάνε την ζυγαριά…Πάντως η ίδια η Μαρί Μπεκατώρου μιλώντας σε συνέντευξη της για την περίοδο πριν την δίαιτα είπε: “Εκείνη η Μαρία θέλω να φύγει και να μην γυρίσει πίσω…”
Μαρία Μπεκατώρου μαγιό: Η…διαφωνία με το Τσιουάουα! Ο κύριος πίσω της ακριβώς, εκείνο με το καπέλο που κάθεται στην καρέκλα την βουλιαγμένη με τέχνη στην λεπτή άμμο, είναι ο Αντώνης Αλεβιζόπουλος. Ο σύζυγος της Μαρίας Μπεκατώρου.
Η παρουσιάστρια με κομψό ακριβό μαγιό με χρώματα παπαγαλί βρήκε το τσιουάουα εύκαιρο και είπε να του δώσει μια αγκαλία…Δεν νομίζουμε να το βρήκε και πολύ σύμφωνο βλέποντας την στάση του σώματος του…