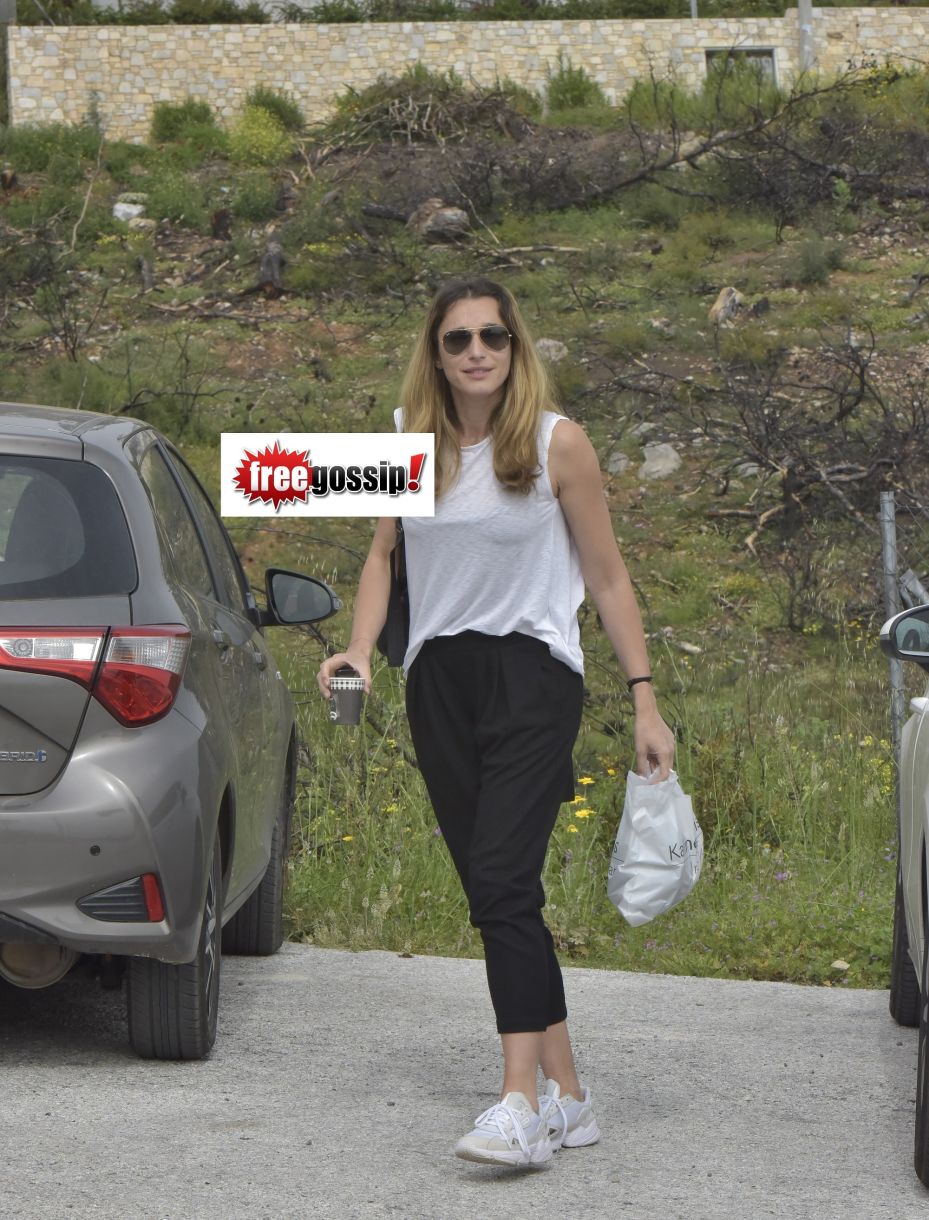
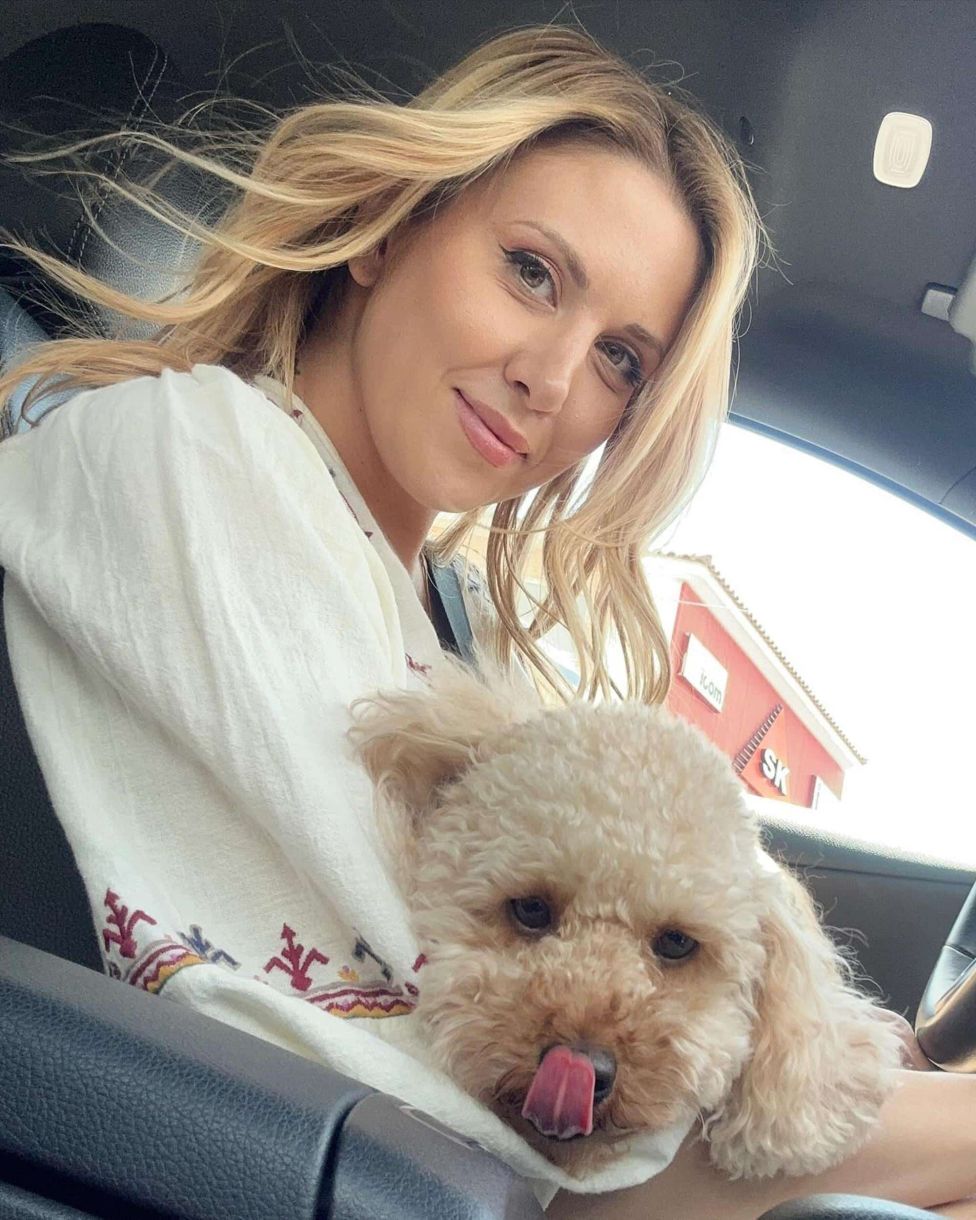
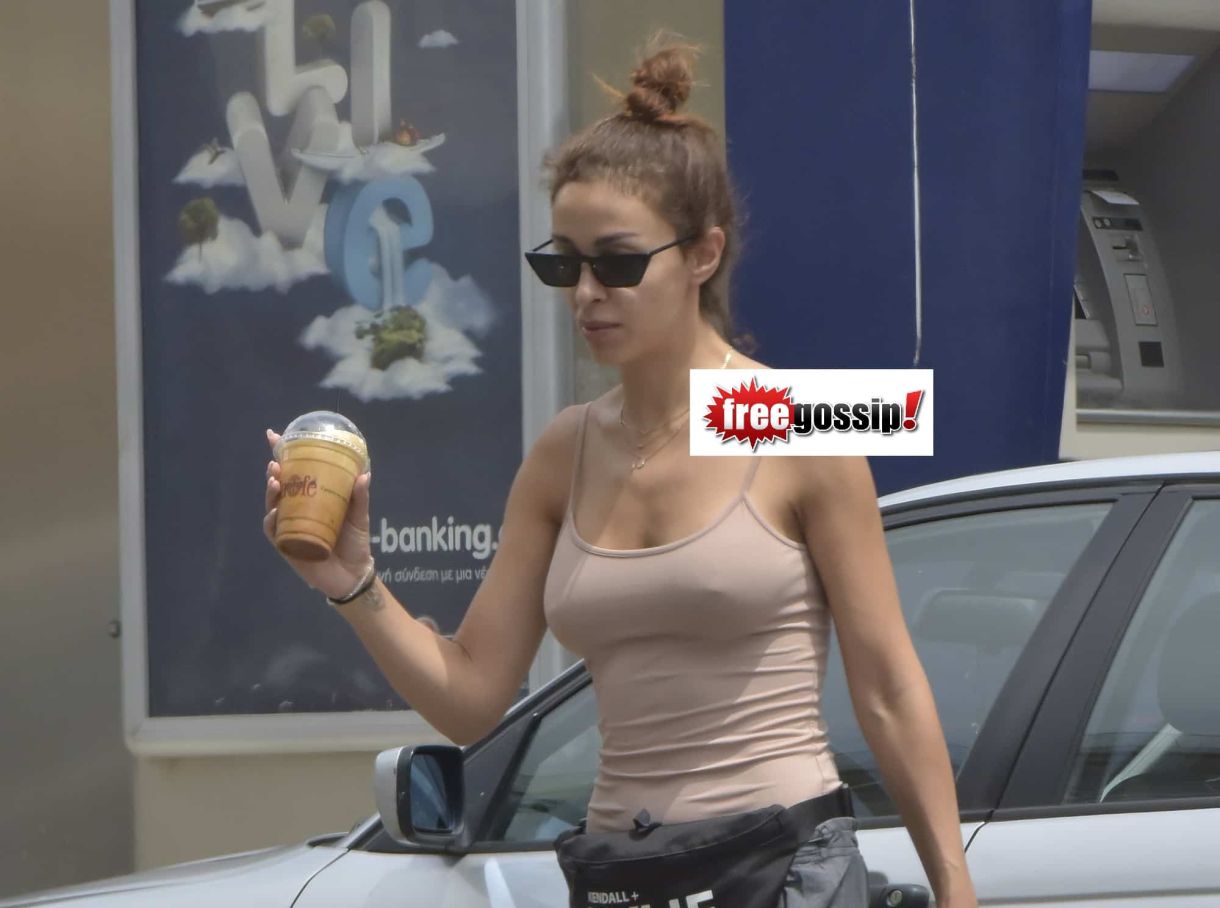
Κάτια Ζυγούλη ηλικία ύψος! Με 1,77, υπέροχο πρόσωπο, ιδανικές αναλογίες…Ναι είναι από τις πιο χαρισματικές και αυτή η λάμψη μάλλον έχει να κάνει με τον χαρακτήρα της. Μητέρα 4 παιδιών και μονίμως από πάνω τους, προσέχει τον εαυτό της ταυτόχρονα και προλαβαίνει όλες τις δουλειές του σπιτιού με το χαμόγελο στα χείλη. ΓΙιατί αυτό είναι η χάρα της ζωής, αυτό είναι ευτυχία. ΌΠως σητν φωτογραφία. Μόλις ε΄χει γυρίσει από ψώνια. Με άνετο κάσουλα ντύσιμο τον καφέ στο χέρι και το χαμόγελο…
Διαβάστε ακόμα το βιογραφικό της Κάτιας Ζυγούλη…
Κάτια Ζυγούλη βιογραφικό: Η ηλικία, τα κιλά, το ύψος, η καταγωγή και οι σπουδές Η Κάτια (Αικατερίνη) Ζυγούλη (Θεσσαλονίκη, 3 Ιουλίου 1978) είναι Ελληνίδα μοντέλο.
Κάτια Ζυγούλη
Γενικές πληροφορίες
Όνομα γεννήσεως Αικατερίνη Ζυγούλη
Γέννηση Αικατερίνη Ζυγούλη
3 Ιουλίου 1978 (43 ετών)
Θεσσαλονίκη
Κατοικία Νέα Μάκρη
Εθνικότητα Ελληνίδα
Χώρα πολιτογράφησης Ελλάδα
Ύψος 1.78 μ.
Εκπαίδευση και γλώσσες
Ομιλούμενες γλώσσες Ελληνικά
Πληροφορίες ασχολίας
Ιδιότητα Μοντέλο
Οικογένεια
Σύζυγος Σάκης Ρουβάς
(από 2017)
Σύντροφος Σάκης Ρουβάς
(2003-σήμερα)
Τέκνα Αναστασία Ρουβά
Αλέξανδρος Ρουβάς
Αριάδνη Ρουβά
Απόλλωνας Ρουβάς
Γονείς Νίκος Ζυγούλης
Εριφύλλη Ιωαννίδου
Αξιώματα και βραβεύσεις
Βραβεύσεις Elit Model Look 1996
Playmate 1997
Μοντέλο Της Χρονιάς 2002
Μοντέλο Της Χρονιάς 2004
Εν ενεργεία 1997-σήμερα
δεδομένα (π • σ • ε )
Πρώιμα Χρόνια
Γεννήθηκε στις 3 Ιουλίου 1978 στη Θεσσαλονίκη όπου και μεγάλωσε.
Καριέρα
Σε ηλικία 18 ετών αποφάσισε να εγκατασταθεί στην Αθήνα για τον διαγωνισμό ομορφιάς “Elite Model Look 1996”, όπου τελικά κέρδισε τον τίτλο. Ένα χρόνο αργότερα, έλαβε μέρος στο διαγωνισμό “Playmate of the Year” που προβλήθηκε από το κανάλι STAR και στέφθηκε νικήτρια.
Έπειτα, έζησε και εργάστηκε κατά διαστήματα στο Παρίσι, τη Νέα Υόρκη και το Λος Άντζελες, όπου συνεργάστηκε με μεγάλους οίκους μόδας αλλά επέστρεψε στην Ελλάδα. Έχει ψηφιστεί δύο φορές “Μοντέλο της Χρονιάς” από την ελληνική βιομηχανία μόδας (2002 & 2004) ενώ έχει φωτογραφηθεί για τα εξώφυλλα των ελληνικών εκδοχών των περιοδικών Vogue, InStyle, Playboy, Nitro, MarieClaire, Beaute, Glow κ.α.
Έχει φωτογραφηθεί για τα εξώφυλλα αρκετών πολλών διεθνών περιοδικών μόδας όπως το Bazaar και το Elégance της Γαλλίας. Οι διεθνείς καμπάνιες της περιλαμβάνουν τις εταιρίες S.T. Dupont, Riani, Persol, Maria Galland, Nivea, Schwarzkopf, Pantene, Avon και Longchamp.[1][2] Η Ζυγούλη εκπροσωπήθηκε από διάφορα πρακτορεία μόδας, όπως το IMG Paris, Storm Models, PS Model Management και Next Model Management.
Επίσης, έχει συνεργαστεί με πολλούς σχεδιαστές για καμπάνιες και πασαρέλες.
Το 2010, πρωταγωνίστησε στην κινηματογραφική ταινία “Επικίνδυνες Μαγειρικές” με τους Γιώργο Χωραφά και Κωνσταντίνο Μαρκουλάκη.
Το 2015, παρουσίασε το fashion show “MadWalk – The Fashion Music Project by Aperol Spritz”.
Έχει συνεργαστεί επίσης, κατά καιρούς, με τις εταιρίες “Beautin Collagen”, “L’Oreal Professionel”, “Bebanthol Greece” και “Syoss”.
Τον Ιούνιο του 2020 ξεκίνησε να παρουσιάζει την εκπομπή “Ιστορίες Μόδας” στην ΕΡΤ.
Όλγα Κεφαλογιάννη: Πήρε την επιμέλεια των παιδιών! Σε 3 μέρες πρέπει να έχει φύγει από το σπίτι ο συνθέτης. Η Όλγα Κεφαλογιάννη, με την αίτησή της, φέρεται να ζητούσε την αποκλειστική επιμέλεια των διδύμων παιδιών τους και τη μετοίκησή του από την οικογενειακή εστία, ενώ ο κ. Μάτσας ζητούσε τη συνεπιμέλεια των παιδιών αλλά και τη μετοίκηση της Όλγας Κεφαλογιάννη από το σπίτι που διέμεναν.
Η απόφαση προσωρινής διαταγής διατάσσει το συνθέτη να αποχωρήσει εντός τριών ημερών από σπίτι, παραχωρώντας το σπίτι στην υπουργό Τουρισμού και παιδιά τους, ενώ η προσωρινή επιμέλεια ανήκει στη μητέρα, με τον πατέρα να έχει δικαίωμα επικοινωνίας τρεις ώρες για τρεις φορές την εβδομάδα και κάθε δεύτερο Σαββατοκύριακο.
Ειδικότερα, πληροφορίες αναφέρουν ότι οι γονείς από κοινού θα αποφασίζουν για θέματα ανατροφής, ενώ η μητέρα θα έχει την αποκλειστική ευθύνη για τον τόπο κατοικίας των παιδιών.
Σπίτια: Το fake news της ανόδου τιμών! ΚΑΝΕΙΣ ΔΕΝ ΑΓΟΡΑΖΕΙ! Άρα…Δεν γίνεται να γκρεμιστέι ο νόμος της προσφοράς και της ζήτησης. Δεν μπορεί να υπάρχουν πωλητές παρά μόνο εικονικά όταν δεν υπάρχουν αγοραστές. Δεν γίνεται να αυξάνονται οι τιμές, όταν κανείς δεν αγοράζει..αφού μάλιστα είναι δύσκολο ακόμα και με δαενισμό αν το θέλει. Διαβάζουμε παντού χαρακτηριστικές φράσει που μιλούν για εντυπωσιακή εκτόξευση τιμών στ’ ακίνητα. Και δώστου πίνακες με τις πριοχές που είναι πιο ακριβές, δώστου πίνακες με τις περιοχές “θησαυρούς”, δώστου πληροφορίες για το ύψος των τιμών, δωστου και αγγελίες με απίστευτα νούμερα τιμών.
Η λύση του μυστηρίου για ποιο λόγο συμβαίνει αυτό δεν είναι κάτι της δικής μς θεματολογίας, ούτε το γνωρίζουμε. Εκείνο που βλέπουμε σαν απλοί παρατηρητές είναι εκίνο που μπορείτε να κάνετε και σεις ανά πάσα στιγμή. Ανοίξτε το σάιτ της “χρυσής ευκαιρίας”.
Προσέξτε όχι μονο τις τιμές των ακινήτων, αλλά κάτω από τις φωογραφίες δώστε έμφαση στην ημερομηνία δημοσίευσης της αγγελίας και στι επισκέψεις. Θα δείτε πως τ’ ακίνητα αυτά ακόμα κια να έχουν μειώσει τις οικονομικές απιτήσεις τους (πράγμα το οποίο επίσης μπορέιτε να διαπιστώσετε στην αγγελία) εξακολουθούν όσο ωραία ιδναικά αν φαίνονται, απούλητα.,
Θα μου πείτε δεν βλέπετε εκείνα που έχουν πουληθεί. Μην βιάζεστε, αν γίνετε τακτικός αναγνώστης, θα είστε σε θέση πάρα πολύ εύκολα να καταλαβετε αν πουλιέται κάτι και ΤΙ.
Γεννάει η Φωτεινή Πετρόγιαννη! Τι ανακοινώθηκε τώρα από το πρωινό Αντ1 και τον Γιώργο Λιάγκα Ως μέλλουσα μητέρα ίσως νομίζει πως όλη η δυσκολία είναι πριν την γέννση του μωρού. Το δέος, η ευθύνη η χαρά και το ξενύχυ για να το ταίσεις, να το κοιμήσεις ενώ είναι τόσο αδύναμο ακόμα, είναι κάτι που με το καλό θα συναντήσει μετά από έναν μήνα και μπορεί τότε να χρειάζεται πολύ μεγαλύτερη άδεια από την εκπομπή του πρωινού του αντ1.
Πάνως από σήμερα η Φωτεινή Πετρόγιαννη δεν είναι στο στούντιο. Κάνει χρήση της άδειας που προβλέπετε για τις εργαζόμενες σ’ αυτήν την κατάσταση. Ο Γιώργος Λιάγκας διέλλυσε κάθε επερχόμενη παρεξήγηση από …συναδέλφους, και έσπυσε να δικευκρινήσει τον λόγο για το οποίο δεν τήν είδαμε σήμερα αλλά δεν θα την βλέπουμε προσεχώς στην εκπομπή. Με το καλό Φωτεινή!
Σωτήρης Πολύζος ηλικία βιογραφικό: Όταν δήλωνε 46 ετών… Εντύπωση προκαλεί παλαιότερη συνέντευξη του διάσημου δημοσιογράφου Σωτήρη Πολύζου στο τηλεοπτικό δίδυμο Γιώργου Λιάγκα – Φάιης Σκορδά. Ο παρουσιαστής σε κάποια στιγμή της κουβέντας τους, ρώτησε τον δημοσιογράφο – με μάλλον εμπρηστική πρόθεση, αλλά εκίνος ξέρει καλύτερα – την ηλικία του.
Ο Σωτήρης Πολύζος απάντησε δίχως να καθυστερήσει, ότι πρόσφατα είχε κλείσει τα…46 του χρόνια. Η εικόνα κρίνετε εσείς πόσο ταιριάζει με την απάντηση του…
Όλγα Κεφαλογιάννη – Μίνως Μάτσας διαζύγιο: Χωρίς αποκλειστική επιμέλεια τα 3 ετών παιδιά. Ίσα διακαιώματα για τους δύο γονείς. Μέσα σε φορτισμένο κλίμα που προδίδει μάλιστα έναν κάθε άλλο παρά βελούδινο χωρισμό, το διαζύγιο των δύο διάσημων και σπουδαίων πολιτών, φαντάζει μάχη μέχρι…νοκ άουτ.
Πράγμα δύσκολο να συμβεί αφού η δκαιοσύνη δεν αφήνει τα πράγματα εκτός πλαισίου. Η απόφαση ήδη για συνεπιμέλια των 2 παιδιών του πρώην ζευγαριού δέιχνει κατεύθυνση. Αυτά που έχουν διαρρεύσει ανεξακρίβωτες πηγές στον τύπο, δείχνουν προσπάθεια να πλήξουν την ηρεμία τους, διατηρώνατς τους σε..εκγρήγορση γαι αποφάσεις που πρέπει να πάρουν και για το πως θα κινηθούν νομικά στην συνέχεια αφού τίποτα δεν φαίνεται να τελειώνει εδώ.
Σοκ! Βίντεο του BBC από το 1964 είχε ΑΝΑΚΟΙΝΩΣΕΙ την Ελληνική ΚΡΙΣΗ! Δες το βίντεο Το βλέπεις και δεν το πιστεύεις. Αυτό που λέει ο δημοσιογράφος που ντύνει με την φωνήτου εικόνες από την Ελλάδα των αρχών της δεκαετρίας του ’60 είναι απόλυτα σαφές, απόλυτα ξεκάθαρο για ν’ αφήσει περιθώρια έστω να σκεφτούμε το ενδεχόμενο λάθος ερμηνείας.
Όχι δεν είναι το μαντείο το Δελφών. Είναι παμπάλαιο ρεπορτάζ του BBC. Ο ρεπόρτερ με απίστευτη σιγουριά ανακοινώνει ότι στο μέλον οι Έλληνες θα πρέπει να φύγουν από την χώρα για να επιβιώσουν. Λέξεις σκληρές ή σοκαριστικές αν κάποιος τις άκουγε τότε (που ήδη Έλληνες είχαν ήδη μεταναστεύσει στην Γερμανία, την Αυστραλία, την Αμερική) θα το θεωρούσε φαντασία, υπερβολή, παραμύθι.
Έξαλλη η Αφροδίτη Λατινοπούλου: “Αν λέγανε ότι η κόρη σας είναι η ερωμένη ενός ολιγάρχη…” Έφτασε στο σημείο να καταθέσει αγωγή μην αντέχοντας την προσπάθεια “πολιτικής εξόντωσης” όπως χαρακτήρισε όσα είπε για εκείνη ο Κυριάκος Βελόπουλος. Γιατί έκανε αγωγή στον Κυριάκο Βελόπουλο! «Σαφέστατα και έχω κινηθεί και νομικά…Αν λέγανε ότι η κόρη σας είναι η ερωμένη ενός ολιγάρχη ενέργειας και πήρε εκατομμύρια, τι θα κάνατε; Με αυτόν τον άνθρωπο, ο οποίος επένδυσε ουσιαστικά στην αγωνία του κόσμου και έφτασε εδώ με τον τρόπο που έφτασε… εγώ σας απαντώ: όταν είσαι πολιτικό πρόσωπο πρέπει να έχεις ήθος», είπε ακόμη. Στην αγωγή, σελίδες της οποίας αναρτήθηκαν στο Χ από τον δικηγόρο της κυρίας Λατινοπούλου, Φαήλο Κρανιδιώτη, η πρόεδρος της «Φωνής Λογικής» ζητά αποζημίωση 300.000 ευρώ για την ηθική βλάβη που υπέστη.
Επίσης, η Αφροδίτη Λατινοπούλου ζητά με την αγωγή της να αναρτήσει ο κ. Βελόπουλος στην ιστοσελίδα του κόμματός του, στους λογαριασμούς του στα social media και σε καθημερινή εφημερίδα την τελεσίδικη απόφαση.
Κατέθεσα σήμερα στο Πολυμελές Πρωτοδικείο Αθηνών την αγωγή της κ. Αφροδίτης Λατινοπούλου, Προέδρου της ΦΩΝΗΣ ΛΟΓΙΚΗΣ και Ευρωβουλευτού, κατά του Κυριάκου Βελόπουλου. Αίτημα 300.000 Ευρώ νομιμοτόκως και δημοσίευση επανόρθωσης. pic.twitter.com/DSp1Yi8QaZ
— Φαήλος Κρανιδιώτης (@failosK) October 21, 2024
Σε δηλώσεις της προ ημερών, η κ. Λατινοπούλου ανέφερε, μεταξύ άλλων, πως η ίδια και ο κ. Βελόπουλος έχουν «διαφορά ήθους». «Ένας άνθρωπος ο οποίος επενδύσει στη δολοφονία χαρακτήρων των πολιτικών του αντιπάλων… με περίσσιο θράσος βγήκε και είπε ουσιαστικά ότι η κ. Λατινοπούλου την ημέρα των εκλογών κολυμπούσε αγκαλιά με τον κ. Μυτιληναίο. Τώρα τι συζητάμε; Έπαιξε εντελώς τυχαία πέντε μέρες πριν από τις ευρωεκλογές ότι εγώ έλαβα εκατομμύρια από τον κ. Μυτιληναίο για να χρηματοδοτήσω την πολιτική μου καμπάνια».
Τι το ήθελε η Ευελίνα Μπούρα (the voice); Γλέντησαν με την ηλικία της στο twitter! Την κατανοούμε απόλυτα. Δεν ακούτε συχνά Μα φαίνεσαι 10 χρόνια μικρότερη; Δεν θέλουμε να ισχύει, δεν το πιστεύουμε πως έτσι φαινόμαστε; Η αλήθεια είναι πως δεν θυμόμαστε πολλές περιπτώσεις η ηλικία ν ακρύβεται και μάλλον εκείνος που έχει ένα “κάζο” είναι εκείνος που δοκιμάζει να πείσει πως είναι μικρότερος.
Τέτοιο θεματάκι είχαμε στο the voice, στο τελευταίοα επεισόδιο μάλιστα όπου η πανέμορφη, ταλαντούχα Ευελίνα Μπούρα δήλωσε πως είναι ένα χρόνο μεγαλύτερη των…30.
Στα σόσιαλ φυσικά την περιέλαβαν αμέσως δείχνοντας έτσι πως το riality τραγουδιού έχει και απήχηση!
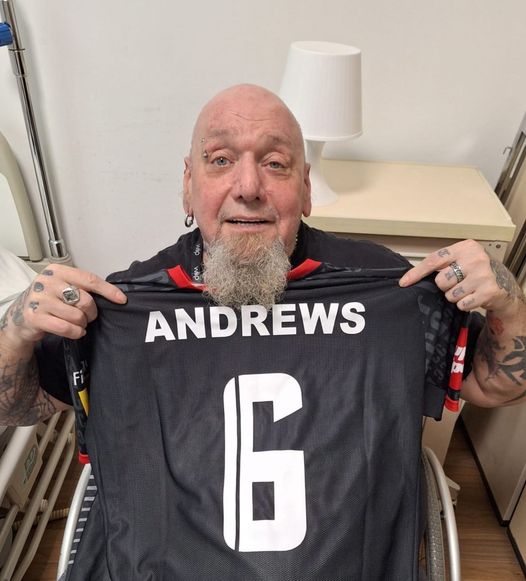
Paul Di’Anno (Iron Maiden) βιογραφικό, ηλικία! Ποιος ήταν ο 1ος front man του θρυλικού συγκροτήματος. Ένας θρύλος του ροκ, ένας θρύλος του HEAVY METAL, που για δεκαετίες σχεδόν 50 χρόνια τώρα χάραζε ιστορία στη μουσική, “ταξίδεψε” στα 66 το χρόνια ταξίδεψε. Παρά το γεγονός ότι τα τελευταία χρόνια ταλαιπωρήθηκε από σοβαρά προβλήματα υγείας που τον περιόρισαν να εμφανίζεται σε αναπηρικό καροτσάκι, ο Paul συνέχισε να διασκεδάζει τους οπαδούς του σε όλο τον κόσμο, μετρώντας πάνω από 100 συναυλίες από το 2023. Νεκρός είναι ο πρώτος τραγουδιστής του θρυλικού συγκροτήματος Iron Maiden, Paul Di’Anno σε ηλικία 66 ετών σκορπώντας θλίψη στον χώρο της ροκ και μέταλ σκηνής.
Την είδηση του θανάτου του πρώην frontman των Iron Maiden επιβεβαίωσε η δισκογραφική του εταιρεία. «Εκ μέρους της οικογένειάς του, η Conquest Music με λύπη επιβεβαιώνει το θάνατο του τραγουδιστή Paul Andrews, επαγγελματικά γνωστού ως Paul Di’Anno.
Γεννημένος στο Chingford του Ανατολικού Λονδίνου στις 17 Μαΐου 1958, ο Paul έγινε για πρώτη φορά γνωστός ως τραγουδιστής του αγγλικού χέβι μέταλ συγκροτήματος μεταξύ 1978 και 1981. Τραγούδησε στο πρωτοποριακό ντεμπούτο άλμπουμ τους “Iron Maiden” και την επιδραστική κυκλοφορία που ακολούθησε, «Killers».
Μετά την αποχώρησή του από τους Iron Maiden, ο Paul Di’Anno είχε μια μακρά και περιπετειώδη δισκογραφική καριέρα με τους Battlezone και Killers, καθώς και πολυάριθμες σόλο κυκλοφορίες και guest εμφανίσεις.
Το πρώτο αναδρομικό άλμπουμ της καριέρας του, The Book of the Beast, κυκλοφόρησε τον Σεπτέμβριο του 2024 και περιείχε τα σημαντικότερα σημεία των ηχογραφήσεών του μετά την αποχώρησή του από τους Iron Maiden.
Η Conquest Music είναι υπερήφανη που είχε τον Paul Di’Anno στην καλλιτεχνική της οικογένεια και ζητά από τη λεγεώνα των θαυμαστών του να υψώσουν ένα ποτήρι στη μνήμη του».
Τον Δεκέμβριο του 2022, ο Di’Anno πέρασε χρόνο στο Σπλιτ της Κροατίας ηχογραφώντας ένα άλμπουμ με το νέο του έργο που ονομάζεται Warhorse. Το συγκρότημα δημιουργήθηκε νωρίτερα εκείνη τη χρονιά από τον Di’Anno και δύο κιθαρίστες/συγγραφείς, τον Hrvoje Madiraca και τον Ante “Pupi” Pupačić. Το LP που προέκυψε έγινε διαθέσιμο τον Ιούλιο του 2024.
Οι Iron Maiden τη δεκαετία του 1980 αποφάσισαν ότι για να προχωρήσουν θα έπρεπε να βρουν έναν τραγουδιστή ικανό να είναι σε περιοδεία. Βρήκαν έναν αντικαταστάτη στον πρώην frontman των Samson, Bruce Dickinson. Η τελευταία εμφάνιση του Di’Anno με το συγκρότημα ήταν στις 10 Σεπτεμβρίου 1981 στο Odd Fellow’s Mansion στην Κοπεγχάγη της Δανίας.
Σύμφωνα με τα λόγια του Di’Anno: «Είναι σαν να έχεις τον Μουσολίνι και τον Αδόλφο Χίτλερ να διευθύνουν το συγκρότημα σου. Είναι ο Rod Smallwood και ο Steve Harris και τέλος.
Δεν μπορεί να υπάρχει κανένας άλλος και ο χαρακτήρας μου είναι πολύ δυνατός για αυτό, οπότε εγώ είμαι ο Steve πάλευε πάντα».
Ο Di’Anno πληρώθηκε από τον Smallwood κατά τη στιγμή της αναχώρησής του και δεν έλαβε δικαιώματα για τα τραγούδια των Iron Maiden.
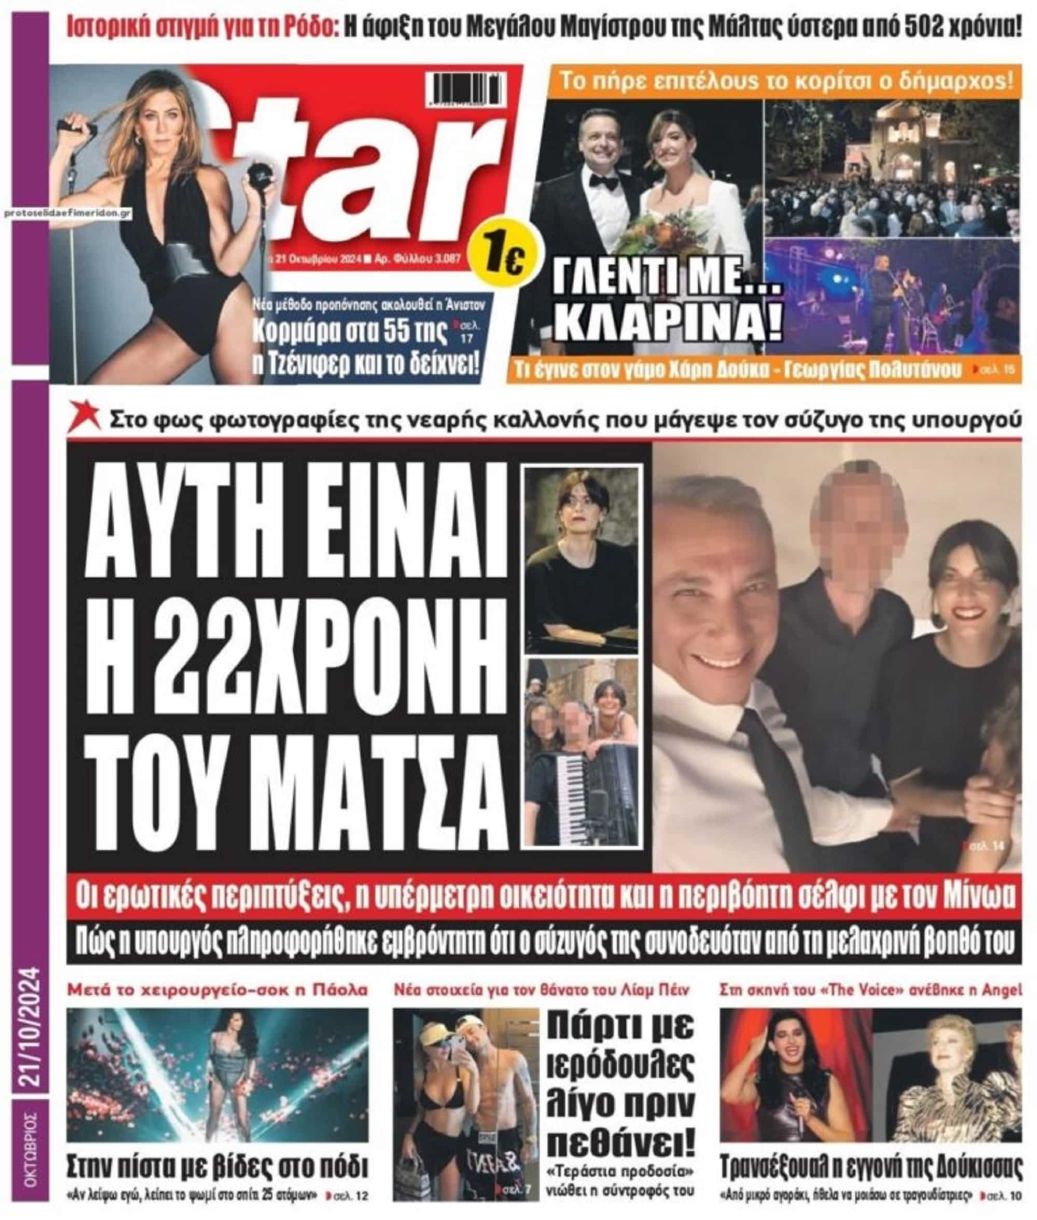
Εφημερίδα “Star” Μίνωας Μάτσας: “Αυτή είναι η 22χρονη Ιόλη με 33 χρόνια διαφοράς ηλικίας που έχει σχέση μαζί του” Αλήθεια ή ράδιο αρβύλα; Σημασία έχει πως τον γύρο του διαδυκτίου κάνει πρωτοσέλιδο δημοσίευμα της εφημερίδας Star. Σύμφνα με αυτό έκανε είδηση πληροφορίες της σύμφωνα με τις οποίες το διάσημο ζευγάρι χώρισε ακι ο Μίνως Μάτσας ήδη σχετίζεται με κοπέλα 34 χρόνια νεότερη του. Η εφημερίδα “Star” κάνει μια παράτολμη προσπάθεια. Όχι μόνο βρήκε – όπως ισχυρίζεται- την νεαρή 22χρονη με το όνομα Ιόλη με την οοία υποτίθεται και πάντα με όσα δημοιεύει σήμερα στο πρωτοσέλιδο της η εφημερίδα, είναι το πρόσωπο με το οποίο σχετίζεται ο Μίνως Μάτσας.
Δεν μένει όμως μόνο εκεί, αλλά ξεδιπλώνει και ένα κουβάρι που καταλήγει στο ότι η κοπέλλα αυτή παρουσιάζεται σαν βοηθός του κυρίου Μάστσα, – δηλαδή υπονοεί πως μπορεί και να μην είναι – και ότι εκείνη ευθύνεται σαν τρίτο πρόσωπο για τον θορυβώδη χωρισμό της Όλγας Κεφαλογιάννη και του Μίνωα Μάτσα.«Σας παρακαλώ! Ακούστε, εγώ είμαι εδώ μόνο για τα παιδιά μου, σας παρακαλώ πολύ.
Σας παρακαλώ πολύ σεβαστείτε την ιδιωτικότητα και την οικογένειά μου, έχω δύο παιδιά τριών ετών και είμαι εδώ μόνο γι’ αυτά», είπε με λυγμούς η υπουργός Τουρισμού.
Το δημοσίευμα τη εφημερίδας με τίτλο «αυτή είναι η 22χρονη του Μάτσα», φέρνει στο φως φωτογραφίες της νεαρής που μάγεψε το συνθέτη.
Οι πληροφορίες λένε ότι η… πέτρα του σκανδάλου στον, τελειωμένο πια, γάμο ανάμεσα σε Μάτσα -Κεφαλογιάννη λέγεται Ιόλη. Για χάρη της ο συνθέτης και στιχουργός τίναξε στον αέρα τον γάμο του (μάλιστα, εμφανίζεται και ως βοηθός του).
Η νεαρή φαίρεται να σπούδασε Μουσική και Καλές και Παραστατικές Τέχνες στο Αμερικανικό κολέγιο της Αθήνας Deree.
Μάλιστα εδώ και μερικά 24ωρα η Ιόλη έχει απενεργοποιήσει όλα της τα social media…
Η κυρία Κεφαλογιάννη την Παρασκευή δάκρυσε μιλώντας στους δημοσιογράφους λέγοντας πως βρίσκεται στο δικαστήριο μόνο για τα παιδιά της, ζητώντας με τα ασφαλιστικά μέτρα που κατέθεσε να της δοθεί η προσωρινή επιμέλεια.
«Σας παρακαλώ! Ακούστε, εγώ είμαι εδώ μόνο για τα παιδιά μου, σας παρακαλώ πολύ. Σας παρακαλώ πολύ σεβαστείτε την ιδιωτικότητα και την οικογένειά μου, έχω δύο παιδιά τριών ετών και είμαι εδώ μόνο γι’ αυτά», είπε με λυγμούς η υπουργός Τουρισμού.
Σύμφωνα με αυτά που βλέπουν το φως της δημοσιότητας, επιθυμεί να εγκαταλείψει τη συζυγική κατοικία του Ψυχικού ο Μίνως Μάτσας, παραχωρώντας της και την οικοσκευή, ενώ τον κατηγορεί για πλήρη αδιαφορία και ψυχρότητα απέναντι στην ίδια και στα δυο παιδιά τους.
Ο Μίνως Μάτσας εμφανίστηκε ψύχραιμος στην Ευελπίδων, δεν έκανε καμία δήλωση και σύμφωνα με τα δικά του ασφαλιστικά μέτρα, η εκδοχή που δίνει για το διαζύγιο του με την Όλγα Κεφαλογιάννη είναι εντελώς διαφορετική.
Σύμφωνα με αυτά, σημεία των οποίων ήρθαν στη δημοσιότητα, η βασική αιτία του χωρισμού του με την υπουργό δεν είναι το τρίτο πρόσωπο που ισχυρίζεται εκείνη, αλλά η αδυναμία της να ελέγξει τον θυμό της και τον βίαιο χαρακτήρα της.
Πέτρος Κουσουλός 2ος γάμος! Αυτή είναι η δεύτερη σύζυγος του! Με το όνομα Ευαγγελία να την συστήνουν όλα τα μ.μ.ε τη μέρα του γάμου της με το δημοσιογράφο η πανέμορφη, μοναδικής γοητείας και αρχοντιάς σύζυγος του, δείχνει πόσο επιθυμεί να είναι και να παραμείνει διακριτική.
Ο γάμος τους ήταν το πλεον αναμενόμενο, αφού η γνωριμία τους ήταν ενθουσιώδης και ο έρωτας τους αιτία για να φέρουν στον κόσμο την πανέμορφη κόρη τους πριν έναν περίπου χρόνο. όπως ήταν φυσικό, ο γάμος τράβηξε την προσοχή και λετπομέρειες που έγιναν ειδήσεις κι αυτές λόγω του ενδιαφέροντος.
Ο Πέτρος Κουσουλός εξήγησε με΄σα στην χαρά του για ποιο λόγο ακύρωσαν τις προσκλήσεις από κάποιους που τις είχαν λάβει και διάφορα άλλα πικάντικα για τις εκπομπές.
Φόρος ελεύθερου επαγγελματία: Το Τεκμαρτό εισόδημα αλλάζει. Δες πως θα φορολογηθείς για το 2024. Και στις δύο αυτές περιπτώσεις το φορολογητέο εισόδημα συρρικνώνεται, με αποτέλεσμα και ο φόρος που προκύπτει να είναι μικρότερος συγκριτικά με αυτόν που καταβλήθηκε το φετινό έτος για τα εισοδήματα του 2023.
Με βάση τις αλλαγές: Σε αλλαγές που διορθώνουν το σύστημα υπολογισμού του φόρου των επαγγελματιών προχώρησε το οικονομικό επιτελείο της κυβέρνησης και το προσεχές διάστημα αναμένεται οι νέες διατάξεις να κατατεθούν προς ψήφιση στη Βουλή. Οι αλλαγές αφορούν το ελάχιστο φορολογητέο εισόδημα για όσους δραστηριοποιούνται σε περιοχές με έως 1.500 κατοίκους, ενώ περιορίζεται και το ελάχιστο φορολογητέο εισόδημα για τους επαγγελματίες στους οποίους λαμβάνεται υπόψη ο τζίρος και οι αμοιβές των εργαζομένων.
Μειώνεται κατά 50% το ελάχιστο φορολογητέο εισόδημα για όσους δραστηριοποιούνται σε περιοχές με έως 1.500 κατοίκους, από 500 κατοίκους που ισχύει σήμερα.
Για παράδειγμα: Ατομική επιχείρηση (π.χ. καφενείο) που λειτουργεί 18 χρόνια σε μια δημοτική κοινότητα 1.200 κατοίκων δεν είχε φέτος έκπτωση 50% στο τεκμαρτό εισόδημα (επειδή ίσχυε μόνο για έως 500 κατοίκους). Με βάση τις τριετίες που ασκεί το επάγγελμα, φορολογήθηκε φέτος με τεκμαρτό εισόδημα 14.196 ευρώ και πλήρωσε φόρο 1.823,12 ευρώ, μαζί με το τέλος επιτηδεύματος.
Το 2025 το τεκμαρτό εισόδημα θα προσαυξηθεί βάσει της αύξησης στον κατώτατο μισθό του ιδιωτικού τομέα, κάθε χρόνο. Συγκεκριμένα, θα φτάσει τα 15.106 ευρώ. Με βάση τις αλλαγές, δεν θα φορολογηθεί για 15.106 ευρώ, αλλά για 7.553 ευρώ (-50%) και θα πληρώσει φόρο 680 ευρώ. Δεν θα πληρώσει, όμως, καθόλου τέλος επιτηδεύματος και τελικά γλιτώνει περίπου 1.143 ευρώ.
Το κριτήριο του μέγιστου μισθού εργαζομένου ως βάση σύγκρισης μεταφέρεται στο τέλος, ως πεδίο σύγκρισης μετά την προσμέτρηση των λοιπών κριτηρίων. Με βάση το ισχύον σύστημα υπολογισμού της ελάχιστης τεκμαρτής αμοιβής των ελεύθερων επαγγελματιών, ο μισθός του υψηλότερα αμειβόμενου υπαλλήλου λαμβάνεται συγκριτικά στην αρχή, ως το μεγαλύτερο ποσό σε σχέση με τον κατώτατο μισθό πλέον των τριετιών του υπόχρεου, πριν από την προσμέτρηση των λοιπών κριτηρίων (προσαύξηση λόγω μισθοδοσίας και λόγω τζίρου).
Αποτελεί, δηλαδή, τη βάση/αφετηρία πάνω στην οποία χτίζονται οι λοιπές προσαυξήσεις προκειμένου για τον υπολογισμό του ελάχιστου τεκμαρτού εισοδήματος των αυτοαπασχολούμενων και των ατομικών επιχειρήσεων. Με την αλλαγή που δρομολογείται, ο μισθός του υψηλότερα αμειβόμενου υπαλλήλου δεν λαμβάνεται υπόψη συγκριτικά στην αρχή, αλλά στο τέλος, μετά την προσμέτρηση των λοιπών κριτηρίων.
Έτσι, η βάση υπολογισμού της ελάχιστης τεκμαρτής αμοιβής περιορίζεται αποκλειστικά και μόνο στο ύψος του κατώτατου μισθού, πλέον των τριετιών που θεωρείται ότι θα αποκτούσε κατ’ ελάχιστον ο υπόχρεος αν ήταν ο ίδιος εργαζόμενος σε οποιαδήποτε άλλη επιχείρηση και θα αμειβόταν για τις παρεχόμενες υπηρεσίες του, πάνω στον οποίο υπολογίζονται στη συνέχεια και οι λοιπές προσαυξήσεις.
Aναπροσαρμόζεται προς τα άνω ο μέσος τζίρος του ΚΑΔ (και άρα μειώνεται το ποσό επιβολής επί του τζίρου), με βάση τα εισοδήματα του φορολογικού έτους 2023. Με βάση το ισχύον σύστημα υπολογισμού της ελάχιστης τεκμαρτής αμοιβής των ελεύθερων επαγγελματιών, σε περίπτωση που ο κύκλος εργασιών (τζίρος) του υπόχρεου (ελεύθερου επαγγελματία) υπερβαίνει τον μέσο ετήσιο κύκλο εργασιών (τζίρο) του Κωδικού Αριθμού Δραστηριότητας (ΚΑΔ) του κλάδου στον οποίο αυτός ανήκει και πραγματοποιεί τα υψηλότερα έσοδά του, υπολογίζεται προσαύξηση της ελάχιστης τεκμαρτής αμοιβής του κατά 5% επί της διαφοράς.
Για την εφαρμογή της εν λόγω προσαύξησης λαμβάνεται υπόψη ο μέσος όρος του ετήσιου κύκλου εργασιών του αντίστοιχου ΚΑΔ δεύτερου βαθμού του προηγούμενου φορολογικού έτους, που αφορά τους υπόχρεους, όπως αυτός αναρτάται στον ιστότοπο της ΑΑΔΕ.
Με τη διόρθωση που θα γίνει, θα αναπροσαρμοσθεί προς τα πάνω ο μέσος όρος του ετήσιου τζίρου των ΚΑΔ των υπόχρεων του φορολογικού έτους 2023, έτσι ώστε κατά τον υπολογισμό της ελάχιστης τεκμαρτής αμοιβής των ελεύθερων επαγγελματιών για το φορολογικό έτος 2024 να μην προκύπτουν μεγάλες αποκλίσεις λόγω τζίρου, και επομένως και μεγάλες προσαυξήσεις, που θα είχαν ως αποτέλεσμα τον υπολογισμό μεγαλύτερης τεκμαρτής αμοιβής.
Για παράδειγμα:
Επιχειρηματίας λιανικού εμπορίου με έναρξη το 1993, κόστος μισθοδοσίας 32.000 ευρώ, τζίρο 351.114 ευρώ και δηλωθέντα κέρδη 19.804 ευρώ, απασχολεί δύο υπαλλήλους, εκ των οποίων ο υψηλότερα αμειβόμενος λαμβάνει 22.000 ευρώ ετησίως.
Ισχύον σύστημα: Ελάχιστο τεκμαρτό εισόδημα: 27.400 ευρώ (22.000 ευρώ max κατώτατου μισθού και μισθού υψηλότερα αμειβόμενου υπαλλήλου + 3.200 ευρώ λόγω προσαύξησης μισθοδοσίας + 2.200 ευρώ λόγω προσαύξησης ΚΑΔ).
Μετά τις αλλαγές: Ελάχιστο τεκμαρτό εισόδημα: 22.000 ευρώ (μείωση 19,71%), το οποίο προκύπτει ως εξής: 19.596 ευρώ (14.196 ευρώ κατώτατος μισθός + 3.200 ευρώ λόγω προσαύξησης μισθοδοσίας + 2.200 ευρώ λόγω προσαύξησης ΚΑΔ). Στη συνέχεια γίνεται σύγκριση με τον μισθό του υψηλότερα αμειβόμενου υπαλλήλου και θα λαμβάνεται υπόψη το μεγαλύτερο, δηλαδή 22.000 ευρώ.
Τέλος επιτηδεύματος
Έπειτα από 13 χρόνια κλείνει ο κύκλος του τέλους επιτηδεύματος για όλους τους επαγγελματίες και αυτοαπασχολούμενους, ακόμα και για όσους αμείβονται με “μπλοκάκι”. Το μνημονιακό χαράτσι, που φτάνει έως 1.000 ευρώ, θα διατηρηθεί μόνο για τα νομικά πρόσωπα και τα υποκαταστήματά τους.
Με την κατάργηση του τέλους επιτηδεύματος οι επαγγελματίες θα έχουν κέρδος 325 ευρώ ετησίως, ενώ ελαφρύνσεις θα δουν στις φορολογικές δηλώσεις του 2025 και όσοι πιάνονται στην παγίδα του ελάχιστου τεκμαρτού εισοδήματος.
Διαβάστε ακόμα:
Με τα άρθρα 13 και 15 έως 20 του ν. 5073/2023 θεσπίστηκαν νέες διατάξεις για τη φορολόγηση των ατομικών επιχειρήσεων, καθώς επίσης ρυθμίστηκαν και ειδικότερα επιμέρους θέματα που αφορούν στις ζημιές και στην προκαταβολή φόρου για το έτος 2024 των ατομικών επιχειρήσεων που υπάγονται στις εν λόγω διατάξεις.
Με το άρθρο 15 του ν. 5073/2023 προστέθηκε νέο άρθρο 28Α στον Κ.Φ.Ε. με το οποίο ορίζεται ότι, για τους ασκούντες ατομική επιχείρηση της περ. γ) της παρ. 2 του άρθρου 1 του ν. 4308/2014 (Ε.Λ.Π.) το ετήσιο ελάχιστο εισόδημα από την άσκηση της επιχειρηματικής τους δραστηριότητας τεκμαίρεται ότι δεν μπορεί να υπολείπεται του ποσού που προσδιορίζεται σύμφωνα με τις νέες διατάξεις (σ.σ. δείτε παρακάτω). Αναφορικά με την εφαρμογή των νέων διατάξεων πρέπει να περιμένουμε τις ερμηνευτικές εγκυκλίους διότι υπάρχουν αρκετά σημεία τα οποία χρήζουν διευκρινίσεων.
Εξαιρέσεις από το ελάχιστο καθαρό εισόδημα (παρ. 6 άρθρου 28Α του ΚΦΕ)
Οι νέες διατάξεις, σύμφωνα με την παράγραφο 6 του άρθρου 28Α του ν. 4172/2013 δεν εφαρμόζονται:
α) στα κέρδη από αγροτική επιχειρηματική δραστηριότητα,
β) σε όσους αμείβονται σύμφωνα με την περ. στ’ της παρ. 2 του άρθρου 12, εφόσον συμβάλλονται με έως και τρία (3) φυσικά ή νομικά πρόσωπα, και σε ασφαλιστικούς διαμεσολαβητές που συμβάλλονται με έως και δύο (2) ασφαλιστικές επιχειρήσεις και δηλώνουν ως επαγγελματική έδρα την κατοικία τους,
γ) σε πρόσωπα που παρουσιάζουν αναπηρία ίση ή μεγαλύτερη του ογδόντα τοις εκατό (80%), και
δ) σε καφενεία που βρίσκονται σε οικισμούς της χώρας με πληθυσμό μικρότερο των πεντακοσίων (500) κατοίκων.
Επισημάνσεις
Για την εφαρμογή της απαλλαγής της περίπτωσης α) λαμβάνεται υπόψη το εισόδημα όπως αυτό προκύπτει σύμφωνα με την παρ. 1 του άρθρου 21 του ΚΦΕ, (έσοδα από την παραγωγή γεωργικών, πτηνοτροφικών, κτηνοτροφικών, δασοκομικών, υλοτομικών και αλιευτικών προϊόντων), εάν ωστόσο η ατομική επιχείρηση έχει και εισόδημα από άλλη δραστηριότητα τα κέρδη αυτής της δραστηριότητας (σ.σ. τα εκτός αγροτικής δραστηριότητας) δεν απαλλάσσονται από το ελάχιστο τεκμαρτό εισόδημα.
Για την απαλλαγή της περίπτωσης δ’ θα λαμβάνεται η τελευταία απογραφή του πληθυσμού της χώρας μας που δημοσιεύθηκε στο Φ.Ε.Κ. στις 26.4.2023 αριθμ. 2846/Β4-461
Ερώτημα γεννάται για την απαλλαγή της περίπτωσης β’ και ποια φυσικά πρόσωπα θα εντάσσονται σε αυτή, καθώς στην περίπτωση στ’ της παραγράφου 2 του άρθρου 12 του ν. 4172/2013 εντάσσονται και φυσικά πρόσωπα τα οποία συμβάλλονται και με πάνω από 3 (τρία) φυσικά ή νομικά πρόσωπα εφόσον το 75% του ακαθάριστου εισοδήματος προέρχεται από ένα από τα φυσικά ή νομικά πρόσωπα, ενώ στη συγκεκριμένη περίπτωση της απαλλαγής της νέας διάταξης, ορίζεται συγκεκριμένο όριο (ειδικότερα ορίζεται: «συμβάλλονται με έως και τρία (3) φυσικά ή νομικά πρόσωπα») χωρίς να λαμβάνεται υπόψη εάν θα εντάσσονται και φυσικά πρόσωπα που συμβάλλονται με περισσότερα από 3, αλλά το 75% του εισοδήματος το λαμβάνουν από ένα πρόσωπο (φυσικό ή νομικό).
Ελάχιστο (τεκμαρτό) καθαρό εισόδημα (παρ. 1,2 του άρθρου 28Α του Κ.Φ.Ε.)
2.1. Υπολογισμός ελάχιστου καθαρού εισοδήματος
Ο υπολογισμός του ελάχιστου κέρδους γίνεται με το άθροισμα τριών επιμέρους ποσών ως ακολούθως:
α) Υπολογισμός ποσού περίπτωσης α’:
– Υπολογισμός ποσού υποπερίπτωσης αα (ανάλογα με τα χρόνια δραστηριότητας/τριετίες)
– Υπολογισμός ποσού υποπερίπτωσης αβ (αποδοχές του υψηλότερα αμειβόμενου υπαλλήλου)
Το τελικό ποσό περίπτωσης α’ προκύπτει μεταξύ του μεγαλύτερου των υποπεριπτώσεων αα’ και αβ’
β) Προσαύξηση επί του ποσού της περίπτωσης α’ (κόστος μισθοδοσίας)
γ) Προσαύξηση επί του ποσού της περίπτωσης α’ (προσαύξηση ΚΑΔ)
Αναλυτικά:
α) Ελάχιστο καθαρό εισόδημα βάσει κατώτατου μισθού ή βάσει μικτού μισθού του υψηλότερα αμειβόμενου υπαλλήλου
αα) Το ελάχιστο καθαρό εισόδημα της υποπερίπτωσης αα’ ορίζεται ως ο ετήσιος κατώτατος μισθός ο οποίος για το 2023 είναι τα 780,00 ευρώ το μήνα [άρθρο 134 του Κ.Α.Ε.Δ. ((π.δ. 80/2022)] και ο οποίος προσαυξάνεται κατά 10% ανά τριετία μετά το έκτο (6) έτος δραστηριότητας (2 τριετίες) της ατομικής επιχείρησης.
Συγκεκριμένα, η περίπτωση αα) όπως δημοσιεύθηκε στο ΦΕΚ ορίζει τα εξής:
αα) του ετήσιου ποσού του μικτού κατώτατου μισθού των άρθρων 134 του Κώδικα Ατομικού Εργατικού Δικαίου (π.δ. 80/2022, Α’ 222) και 103 του παρόντος, όπως ισχύει κατά την τελευταία ημέρα του αντίστοιχου φορολογικού έτους, προσαυξανόμενου κατά δέκα τοις εκατό (10 %) για τα τρία (3) έτη που έπονται της δεύτερης τριετίας από τη δήλωση έναρξης επαγγελματικής δραστηριότητας, επιπλέον δέκα τοις εκατό (10%), επί του ποσού της τρίτης τριετίας για τα τρία (3) έτη που έπονται της δεύτερης τριετίας και επιπλέον δέκα τοις εκατό (10%), επί του ποσού της τέταρτης τριετίας για τα επόμενα έτη ή…
Οι προσαυξήσεις που εφαρμόζονται για την 4η και 5η τριετία, βάσει στενής ερμηνείας της διάταξης έχουν ως ακολούθως :
Τριετίες Προσαύξηση Ελάχιστο εισόδημα
1 (1ο έως 3ο έτος) 10.920,00
2 (4ο έως 6ο έτος) 10.920,00
3 (7ο έως 9ο έτος) 10% 1.092,00 12.012,00
4 (10ο έως 12ο έτος) 10% 1.201,20 13.213,20
5 (13ο και άνω) 10% 1.321,32 14.534,52
Ωστόσο, στα παραδείγματα τα οποία έχουν δημοσιευθεί από το υπ. Εθνικής Οικονομίας και Οικονομικών, αλλά και σε όλες τις αναφορές του υφυπουργού Οικονομικών στα ΜΜΕ (τα οποία αποτελούν κατά τη γνώμη μας και τη βούληση του νομοθέτη), αλλά και στην αιτιολογική έκθεση, ο τρόπος υπολογισμού και τα ελάχιστα ποσά των τριετιών που αναφέρονται είναι τα ακόλουθα:
Αναλυτικά η προσαύξηση εφαρμόζεται όπως δείχνει ο παρακάτω πίνακας
Τριετίες Προσαύξηση Ελάχιστο εισόδημα
1 (1ο έως 3ο έτος) 10.920,00
2 (4ο έως 6ο έτος) 10.920,00
3 (7ο έως 9ο έτος) 10% 1.092,00 12.012,00
4 (10ο έως 12ο έτος) 10% 1.092,00 13.104,00
5 (13ο και άνω) 10% 1.092,00 14.196,00
Επισήμανση
Οι τριετίες και τα χρόνια δραστηριότητας για την εφαρμογή της διάταξης υπολογίζονται σε οποιαδήποτε δραστηριότητα ανεξαρτήτως ΚΑΔ. Συνεπώς, εάν μια ατομική επιχείρηση έχει ασκήσει δραστηριότητα για 3 έτη, στη συνέχεια διακόψει και μετά από κάποια έτη ασκήσει άλλη δραστηριότητα, τα έτη θα συνεχίσουν να μετράνε από το 3ο έτος ανεξάρτητα εάν η νέα δραστηριότητα εντάσσεται σε άλλο ΚΑΔ και ο φορολογούμενος θεωρείται ότι ήδη έχει συμπληρώσει ήδη μια τριετία.
Επισήμανση για τη διακοπή της επαγγελματικής δραστηριότητας
Σύμφωνα με το νέο άρθρο 28Δ του ΚΦΕ όπως προστέθηκε με το άρθρο 18 του ν. 5073/2023, το χρονικό διάστημα κατά το οποίο οι υπόχρεοι του άρθρου 28Α του ΚΦΕ προέβησαν σε διακοπή της επαγγελματικής τους δραστηριότητας δεν προσμετράται για τον υπολογισμό της προσαύξησης της υποπερ. αα) της περ. α) της παρ. 2 του άρθρου 28Α και για τα χρονικά διαστήματα της παρ. 1 του άρθρου 28Γ.
αβ) Εφόσον η ατομική επιχείρηση απασχολεί υπάλληλο, το ανωτέρω ποσό που προκύπτει από την υποπερίπτωση αα’ συγκρίνεται με τις ετήσιες μικτές αποδοχές του υψηλότερα αμειβόμενου υπαλλήλου και επιλέγεται το μεγαλύτερο εξ αυτών.
Παράδειγμα: Ατομική επιχείρηση με 8 χρόνια δραστηριότητα (στην 3η τριετία) και με ελάχιστο τεκμαιρώμενο εισόδημα 12.012,00 απασχολεί υπάλληλο με ετήσιες μικτές αποδοχές ύψους 14.000 ευρώ. Σε αυτή την περίπτωση το ποσό της περίπτωσης α’ προσδιορίζεται σε 14.000,00 (14.000,00 >12.012,00).
Επισήμανση
Στις ετήσιες μικτές αποδοχές γεννάται το ερώτημα εάν θα συμπεριλαμβάνονται σε αυτές και οι παροχές σε είδος που μπορεί να δίνει ο επιχειρηματίας στον υψηλότερα αμειβόμενο υπάλληλο, καθώς σύμφωνα με το άρθρο 12 του ΚΦΕ στο ακαθάριστο εισόδημα από μισθωτή εργασία και συντάξεις περιλαμβάνει τα πάσης φύσεως εισοδήματα σε χρήμα ή σε είδος που αποκτώνται στο πλαίσιο υφιστάμενης, παρελθούσας ή μελλοντικής εργασιακής σχέσης.
Περιορισμός
Το ποσό της ανωτέρω περίπτωσης α’ δεν μπορεί να ξεπερνάει τις 30.000 ευρώ.
β) Το ποσό της περίπτωσης α’ προσαυξάνεται με δέκα τοις εκατό (10%) επί του ετήσιου κόστους που καταβάλλει ο επιχειρηματίας που υπάγεται στις διατάξεις αυτές, για τη μισθοδοσία του προσωπικού που απασχολεί
Επισήμανση
Το ετήσιο κόστος της μισθοδοσίας περιλαμβάνει τόσο τις μικτές αποδοχές των υπαλλήλων που τυχόν απασχολεί ο εργοδότης, όσο και τις εργοδοτικές εισφορές. Περιλαμβάνει επίσης και τις λοιπές παροχές που μπορεί να δίνονται στο εργαζόμενο και οι οποίες συμπεριλαμβάνονται στο κόστος μισθοδοσίας όπως αυτό αποτυπώνεται στον οικείο κωδικό του εντύπου Ε3.
Περιορισμός
Το ποσό της ανωτέρω περίπτωσης β’ δεν μπορεί να ξεπερνάει τα 15.000 ευρώ.
γ) Το ποσό της περίπτωσης α’ προσαυξάνεται τέλος με πέντε τοις εκατό (5%) επί του ποσού, κατά το οποίο ο κύκλος εργασιών του υπόχρεου υπερβαίνει τον μέσο ετήσιο κύκλο εργασιών του Κ.Α.Δ. της περ. ιστ) της παρ. 1 του άρθρου 16 του ν. 4919/2022 *(Α’ 71), όπως ορίζεται με την απόφαση που εκδίδεται με βάση την παρ. 4 του άρθρου 57 του ν. 4919/2022, στον οποίο ο υπόχρεος πραγματοποιεί τα υψηλότερα έσοδα.
*ιστ) οι ατομικές επιχειρήσεις με εγκατάσταση στην ημεδαπή και σκοπό το κέρδος που:
ιστα) διενεργούν εμπορικές πράξεις στο όνομά τους, κατά σύνηθες επάγγελμα, ή
ιστβ) διαθέτουν αγαθά ή υπηρεσίες ή διαμεσολαβούν στη διάθεση αυτών με επιχειρηματικό κίνδυνο, μέσω οργανωμένης υποδομής ή μέσω εκμετάλλευσης της εργασίας τρίτων προσώπων.
Η απόφαση η οποία ορίζει τους ΚΑΔ που αντιστοιχούν σε εμπορική δραστηριότητα, για την εγγραφή των φυσικών προσώπων στο Γ.Ε.ΜΗ και η οποία έχει εκδοθεί κατ εξουσιοδότηση του σχετικού άρθρου του ν. 4919/2022 είναι η 44070/28-04-2022 όπως έχει τροποποιηθεί με την 96618/10-10-2022.
Επισήμανση
Ερώτημα παραμένει γιατί επιλέχθηκε η διάταξη της παρ. 1 του άρθρου 16 του ν. 4919/2022 η οποία αφορά στους ΚΑΔ οι οποίοι εγγράφονται υποχρεωτικά στο ΓΕΜΗ, αφού σύμφωνα με την εξουσιοδοτική απόφαση 44070/28-04-2022 αρκετοί ΚΑΔ δεν είναι υπόχρεοι στο ΓΕΜΗ (π.χ. λογιστές). Για τις δραστηριότητες αυτές δεν θα υπολογίζεται η προσαύξηση βάσει ΚΑΔ ή πρόκειται για μια λανθασμένη διατύπωση;
2.2. Μη εφαρμογή της προσαύξησης βάσει ΚΑΔ – Ανάρτηση των μέσων όρων από την ΑΑΔΕ
Η προσαύξηση της περ. γ) δεν θα εφαρμόζεται στις ακόλουθες περιπτώσεις:
α) όταν ο μέσος όρος του ετήσιου κύκλου εργασιών του αντίστοιχου Κ.Α.Δ. δεν υπερβαίνει τις δέκα χιλιάδες (10.000) ευρώ ή
β) όταν το πλήθος των επιτηδευματιών που υπάγονται στον συγκεκριμένο Κ.Α.Δ. δεν υπερβαίνει τους τριάντα (30).
Για την εφαρμογή της προσαύξησης βάσει τζίρου λαμβάνεται υπόψη ο μέσος όρος του ετήσιου κύκλου εργασιών του αντίστοιχου ΚΑΔ δεύτερου βαθμού του προηγούμενου φορολογικού έτους, που αφορά στους υπόχρεους όπως αυτός αναρτάται στον ιστότοπο της Ανεξάρτητης Αρχής Δημοσίων Εσόδων (Α.Α.Δ.Ε.), εντός ενός μηνός από τη λήξη της προθεσμίας υποβολής των δηλώσεων φορολογίας εισοδήματος του άρθρου 67 εκάστου έτους.
Για τον προσδιορισμού του μέσου όρου δεν λαμβάνονται υπόψη οι επιτηδευματίες με μηδενικό κύκλο εργασιών.
Ειδική μέριμνα για ορισμένους ΚΑΔ που αφορούν το λιανικό εμπόριο ψιλικών
Ειδικά ως προς τους υπόχρεους με Κ.Α.Δ. «εκμετάλλευση καταστήματος ψιλικών ειδών γενικά (47.19.10.01)», «εκμετάλλευση περιπτέρου(47.19.10.02)» και «λιανικό εμπόριο προϊόντων καπνού σε εξειδικευμένα καταστήματα (47.26)», για τον προσδιορισμό του ετήσιου κύκλου εργασιών του υπόχρεου και τον προσδιορισμό του μέσου όρου του ετήσιου κύκλου εργασιών του Κ.Α.Δ. δεν λαμβάνονται υπόψη οι πωλήσεις των καπνοβιομηχανικών προϊόντων της περ. α) της παρ. 4 του άρθρου 30 του ν. 2859/2000 (Κ.ΦΠΑ).
Για τους υπόχρεους με Κ.Α.Δ. «εκμετάλλευση καταστήματος ψιλικών ειδών γενικά (47.19.10.01)» και «εκμετάλλευση περιπτέρου (47.19.10.02)» ως μέσος όρος της περ. γ) λαμβάνεται υπόψη ο μέσος όρος ετήσιου κύκλου εργασιών του συνόλου των επιτηδευματιών με τους δύο αυτούς Κ.Α.Δ., χωρίς να λαμβάνονται υπόψη οι επιτηδευματίες με μηδενικό κύκλο εργασιών.
Για την εύρεση του μέσου όρου ετήσιου κύκλου εργασιών των επιτηδευματιών με τους λοιπούς τεταρτοβάθμιους κωδικούς υπό τον Κ.Α.Δ. 47.19, πλην των Κ.Α.Δ. 47.19.10.01 και 47.19.10.02, δεν λαμβάνονται υπόψη οι επιτηδευματίες με Κ.Α.Δ. 47.19.10.01 και 47.19.10.02.
Παράδειγμα προσαύξησης βάσει ΚΑΔ
Έστω ότι ο κλάδος υπηρεσίες εστιατορίων με ΚΑΔ 56.10 έχει μέσο κύκλο εργασιών 55.000 και ατομική επιχείρηση η οποία εντάσσεται στην διάταξη, έχει κύκλο εργασιών από τον ίδιο ΚΑΔ (ως Κύρια ή Δευτερεύουσα δραστηριότητα) ύψους 60.000, τότε η προσαύξηση υπολογίζεται ως εξής: 60.000-55.000 = 5.000 * 5% = 250,00 ευρώ.
Σε περίπτωση που η επιχείρηση έχει κύκλο εργασιών μεγαλύτερο και από δραστηριότητα που εντάσσεται σε άλλον ΚΑΔ, τότε η σύγκριση γίνεται με τον μέσο όρο αυτού του ΚΑΔ.
2.3 Μαχητό τεκμηρίου
Σύμφωνα με την παράγραφο 3 του άρθρου 28Α του ν. 4172/2013 το ελάχιστο ετήσιο εισόδημα που προσδιορίζεται με βάσει τις παραπάνω περιπτώσεις (α+β+γ) μπορεί να αμφισβητηθεί από τον υπόχρεο για αντικειμενικούς λόγους, εφόσον συντρέχει ιδίως κάποια από τις παρακάτω προϋποθέσεις:
α) στρατιωτική θητεία,
β) φυλάκιση,
γ) νοσηλεία σε νοσοκομείο ή κλινική,
δ) αδυναμία άσκησης δραστηριότητας λόγω εγκυμοσύνης ή κατά τους δώδεκα (12) μήνες μετά τον τοκετό ή την υιοθεσία ή αναδοχή τέκνου,
ε) εκτεταμένες φυσικές καταστροφές που κατέστησαν αδύνατη, συνολικά ή μερικά, την άσκηση της επαγγελματικής ή επιχειρηματικής τους δραστηριότητας,
στ) ανάκληση της άδειας λειτουργίας της ατομικής τους επιχείρησης ή της άδειας άσκησης επαγγέλματός τους,
ζ) απαγόρευση λειτουργίας του καταστήματος ή άλλου χώρου άσκησης της επαγγελματικής ή επιχειρηματικής τους δραστηριότητας σε εφαρμογή απόφασης δημόσιας αρχής για λόγους προστασίας της δημόσιας υγείας ή άλλου λόγου που υπαγορεύει το δημόσιο συμφέρον,
η) άλλοι λόγοι ανωτέρας βίας που εμποδίζουν την άσκηση επιχειρηματικής δραστηριότητας για συγκεκριμένο χρονικό διάστημα.
Για την εφαρμογή του μαχητού ο φορολογούμενος προσκομίζει τα αναγκαία δικαιολογητικά για την απόδειξη των ισχυρισμών του στη Φορολογική Διοίκηση, η οποία ελέγχει την αλήθεια των ισχυρισμών και την ακρίβεια των αποδεικτικών στοιχείων του υπόχρεου και υποχρεούται να μειώσει ανάλογα το ελάχιστο ετήσιο εισόδημα.
Επισήμανση
Τα δικαιολογητικά των παραπάνω περιπτώσεων, καθώς και οι λοιπές λεπτομέρειες θα καθοριστούν με σχετική απόφαση της ΑΑΔΕ (βάσει εξουσιοδοτικής διάταξης που προβλέπεται στην παρ. 8 του άρθρου 28Α), ωστόσο, θεωρούμε ότι για κάποιες από αυτές τις περιπτώσεις μπορεί να θεσπιστεί διαδικασία αυτόματης ενημέρωσης της ΑΑΔΕ από τους αρμόδιους φορείς (πχ. στις περιπτώσεις α, β, γ, στ, ζ).
Ερώτημα παραμένει εάν θα υπάρχει πλήρης ή αναλογική χρονική απαλλαγή σε κάποιες από τις παραπάνω περιπτώσεις, όταν η δραστηριότητα δεν ασκείται ολόκληρο το φορολογικό έτος.
Σε ότι αφορά την περίπτωση η’ και το μαχητό λόγω ανωτέρας βίας, σημειώνουμε ότι κατά γενική αρχή του δικαίου, συνιστά περίπτωση ανωτέρας βίας οποιοδήποτε ανυπαίτιο γεγονός εντελώς εξαιρετικής φύσης, το οποίο δεν αναμενόταν, ούτε ήταν δυνατό να προληφθεί ή να αποτραπεί, ούτε με μέτρα άκρας επιμέλειας και σύνεσης, ανεξάρτητα αν το γεγονός είναι εσωτερικό ή όχι.
Επίσης κατά την πάγια Διοικητική και Δικαστική νομολογία ανωτέρα βία αποτελεί κάθε γεγονός απρόβλεπτο, το οποίο στη συγκεκριμένη περίπτωση δεν μπορούσε να αποτραπεί ούτε με την επίδειξη άκρας επιμέλειας και σύνεσης, λόγω του οποίου καθίστατο ανέφικτο στον υπόχρεο να προβεί ο ίδιος ή με άλλο πρόσωπο στην επιβαλλόμενη σ’ αυτόν ενέργεια (ΣτΕ 4228/2011, ΣτΕ 2546/2008, ΣτΕ 239/2003, ΣτΕ 2192/2002).
Περαιτέρω ανωτέρα βία συνιστούν περιστατικά απρόβλεπτα, τα οποία δικαιολογούν απόλυτη αδυναμία για την επιμέλεια των υποθέσεων του διοικούμενου, διότι τον παρεμποδίζουν από οποιαδήποτε ενέργεια, έστω και με κάποιο πληρεξούσιο (ΣτΕ 2977/95, ΔΔικ 1997/330, ΣτΕ 120/2004, ΑΠ Ολομ. 29/92, ΔΔικ 1992/8032172/1983, 5166/1987).
Ως περιστατικό, το οποίο αποτελεί ανώτερη βία, θεωρείται συνήθως η βαριά ασθένεια, η οποία κατά τις ειδικές συνθήκες κάθε φορά προκαλεί τέτοια αδυναμία.
Έχει γίνει επίσης δεκτό ότι δεν θεωρείται ότι συνιστά ανωτέρα βία ή απλή ασθένεια (ΣτΕ 1766/1967) και η φυλάκιση (ΣτΕ 1524/1961).
2.3. Μαχητό μέσω ελέγχου
Σύμφωνα με την παράγραφο 5 του άρθρου 28Α του ν. 4172/2013, αν ο υπόχρεος αμφισβητεί το ποσό που προκύπτει από την εφαρμογή των νέων διατάξεων, για λόγους πέρα από τη συνδρομή των προϋποθέσεων της παρ. 3, μπορεί να ζητεί τη διενέργεια ελέγχου του άρθρου 23 του ν. 4987/2022 (ΚΦΔ) για να αποδειχθεί η ακρίβεια της δήλωσής του για εισόδημα μικρότερο του τεκμαρτού.
Και σε αυτή την περίπτωση τις λεπτομέρειες θα τις καθορίσει με απόφαση η Α.Α.Δ.Ε. (βάσει της εξουσιοδοτικής διάταξης που ορίζεται στην παρ. 8 του άρθρου 28Α)
2.4. Περιορισμός τεκμηρίου για υπόχρεους που ασκούν δραστηριότητα ορισμένα χρονικά διαστήματα μέσα στο έτος.
Σύμφωνα με την παρ. 7 του άρθρου 28Α του ν. 4172/2013, όταν οι επαγγελματικές δραστηριότητες του υπόχρεου περιορίζονται χρονικά από νομοθετικές και κανονιστικές ρυθμίσεις που περιορίζουν την άσκηση της δραστηριότητας εντός του φορολογικού έτους, το τεκμήριο ισχύει αναλογικά για το χρονικό διάστημα κατά το οποίο οι δραστηριότητες αυτές επιτρέπονται.
Επισήμανση
Η ΑΑΔΕ θα πρέπει να διευκρινίσει ποιες περιπτώσεις αφορά η συγκεκριμένη διάταξη καθώς εφόσον δεν αποτελεί ξεχωριστή περίπτωση της παραγράφου 3 όπως πχ. η περίπτωση η’ (μαχητό τεκμηρίου λόγω ανωτέρας βίας) θα πρέπει να λαμβάνεται υπόψη από τη φορολογική αρχή κατά τη διαδικασία του προσδιορισμού του ελάχιστου (τεκμαρτού) καθαρού εισοδήματος, χωρίς να έχει προηγηθεί αμφισβήτηση από τον φορολογούμενο.
Εισοδήματα που μειώνουν το ελάχιστο (τεκμαρτό) καθαρό εισόδημα (άρθρο 28B)
Με το άρθρο 16 του νόμου 5073/2023 εισάγεται νέο άρθρο 28Β στον ΚΦΕ και προβλέπονται τα εισοδήματα που μειώνουν το ελάχιστο τεκμαιρόμενο κέρδος από την άσκηση επιχειρηματικής δραστηριότητας, όπως αυτό προσδιορίζεται στο άρθρο 28Α.
Για όσους λοιπόν εντάσσονται στη διάταξη του άρθρου 28Α και αποκτούν εισόδημα από μισθωτή εργασία ή σύνταξη του άρθρου 12 ή από αγροτική επιχειρηματική δραστηριότητα της παρ. 1 του άρθρου 21, το ελάχιστο (τεκμαρτό εισόδημα) που προσδιορίζεται με την παράγραφο 2 του άρθρου 28Α μειώνεται κατά ποσό που αντιστοιχεί στο εισόδημα που αποκτούν από τη μισθωτή εργασία, τη σύνταξη ή την αγροτική δραστηριότητα.
Επισήμανση
Για την αφαίρεση εισοδήματος από μισθωτές υπηρεσίες λαμβάνονται υπόψη όλες οι αμοιβές που εντάσσονται στο άρθρο 12 του ΚΦΕ (αμοιβές σε δικηγόρους πάγιας αντιμισθίας, αμοιβές μελών ΔΣ που φορολογούνται ως μισθωτές υπηρεσίες κ.λπ.). Δεν εντάσσονται σε αυτή την περίπτωση αμοιβές μελών ΔΣ που προκύπτουν από κέρδη ανώνυμης εταιρείας (διανομή) καθώς αποτελούν μέρισμα, σύμφωνα με τις διατάξεις της παρ. 1 του άρθρου 36 του ν. 4172/2013.
Επιπλέον σύμφωνα με την ΠΟΛ.1047/2015 μεταξύ των περιπτώσεων των δικαιούχων απόκτησης εισοδημάτων για τους οποίους θεωρείται ότι συντρέχει εργασιακή σχέση, λόγω της φύσης των εργασιών τους και συνεπώς οι αμοιβές τους εντάσσονται στο άρθρο 12 είναι και οι πιο κάτω:
α) τα εισοδήματα των ασκούμενων δικηγόρων και σπουδαστών που πραγματοποιούν πρακτική εξάσκηση,
β) τα εισοδήματα φυσικών προσώπων που απασχολούνται σε προγράμματα απόκτησης επαγγελματικής εμπειρίας,
γ) οι αποζημιώσεις ανέργων ή εργαζομένων από το κοινοτικό ή εθνικό ταμείο για την παρακολούθηση επιδοτούμενων σεμιναρίων επαγγελματικής κατάρτισης και επιμόρφωσης,
δ) τα εισοδήματα που αποκτούν δικαιούχοι προγράμματος «επανειδίκευσης, κατάρτισης και απόκτησης επαγγελματικής εμπειρίας» (αφορά πρώην εργαζομένους εταιριών που έκλεισαν και οι οποίοι υπάχθηκαν στα προγράμματα αυτά),
ε) τα εισοδήματα που αποκτούν συμβασιούχοι έργου στα Κ.Ε.Π., Δημόσιο και λοιπά Ν.Π.Δ.Δ.
στ) τα εισοδήματα που αποκτούν φοιτητές, μεταπτυχιακοί φοιτητές, υποψήφιοι διδάκτορες κ.λ.π. εξαιτίας της συμμετοχής τους σε ερευνητικά προγράμματα, καθώς επίσης και οι περιπτώσεις απόκτησης εισοδημάτων από περιστασιακά απασχολούμενους όπως φοιτητές, νοικοκυρές, άνεργοι κ.λπ. που συμμετέχουν σε εργασίες όπως, έρευνες αγοράς, συγκέντρωση ερωτηματολογίων, συλλογή παλιών αντικειμένων ή σιδήρων και οι οποίοι αποκτούν ευκαιριακά εισόδημα.
Συνεπώς, κατά.την άποψή μας, οι αμοιβές διαχείρισης ή και εκπροσώπησης που λαμβάνουν οι διαχειριστές σε Ο.Ε., Ε.Π.Ε. και Ι.Κ.Ε., καθώς και οι αμοιβές μελών Δ.Σ. Α.Ε. βάσει των διατάξεων της περ. δ’ της § 2 του άρθρου 12 του ν. 4172/2013, επειδή θεωρούνται ως εισόδημα από μισθωτή εργασία και φορολογούνται σύμφωνα με τις διατάξεις της § 1 του άρθρου 15 του ν. 4172/2013, θα λαμβάνονται υπόψη για τη μείωση των νέων διατάξεων.
Τέλος, σύμφωνα με τη διάταξη του άρθρου 12 του ΚΦΕ εισόδημα το εισόδημα από μισθωτή εργασία περιλαμβάνει και τα πάσης φύσεως εισοδήματος σε είδος που αποκτώνται στο πλαίσιο υφιστάμενης, παρελθούσας ή μελλοντικής εργασιακής σχέσης.
Συνεπώς, στο εισόδημα από μισθωτές το οποίο αφαιρείται από το ελάχιστο (τεκμαρτό) καθαρό εισόδημα που προσδιορίζεται με το άρθρο 28Α του ΚΦΕ πρέπει να αφαιρούνται και οι παροχές σε είδος που τυχόν λαμβάνουν οι υπόχρεοι (σχετική η ΠΟΛ.1219/2014).
Μειώσεις του ελάχιστου (τεκμαρτού) καθαρού εισοδήματος (άρθρο 28Γ)
Με το άρθρο 17 του ν. 5073/2023 εισάγεται άρθρο 28Γ στον ΚΦΕ με το οποίο ορίζονται οι περιπτώσεις που προβλέπονται μειώσεις του ελάχιστου τεκμαιρόμενου κέρδους για τους νέους επαγγελματίες και τους κατοίκους μικρών νησιών και οικισμών ενώ προβλέπεται η μη εφαρμογή των σχετικών διατάξεων για τους αναπήρους με ποσοστό αναπηρίας ογδόντα τοις εκατό (80%) και άνω, καθώς τους εκμεταλλευτές Επιβατηγών Δημόσιας Χρήσης οχημάτων (ΤΑΞΙ) με ποσοστό ιδιοκτησίας επί του οχήματος που δεν υπερβαίνει το είκοσι πέντε τοις εκατό (25%).
Σύμφωνα με την παράγραφο 1 του άρθρου 28Γ Το ελάχιστο (τεκμαρτό) καθαρό εισόδημα όπως αυτό προσδιορίζεται με το άρθρο 28Α και τις μειώσεις του άρθρου 28Β δεν εφαρμόζονται για τα τρία (3) πρώτα έτη από την πρώτη έναρξη της άσκησης της επαγγελματικής δραστηριότητας για όσους εντάσσονται στις διατάξεις των άρθρων 28Α έως 28Δ του ΚΦΕ, ενώ για το τέταρτο έτος το ελάχιστο (τεκμαρτό) καθαρό εισόδημα (όπως αυτό προσδιορίζεται με το άρθρο 28Α) μειώνεται κατά δύο τρίτα (2/3) και και κατά ένα τρίτο (1/3) για το πέμπτο έτος.
Έτη δραστηριότητας Μειώσεις
1ο έως 3ο έτος Μείωση 100% (μη εφαρμογή τεκμηρίου)
4ο έτος Μείωση κατά 2/3
5 έτος Μείωση κατά 1/3
Ένα ερώτημα που εγείρεται είναι εάν οι εν λόγω μειώσεις για το τέταρτο και πέμπτο έτος (εδάφια δεύτερο και τρίτο της παρ. 1 του άρθρου 28Γ) θα εφαρμόζονται στο ελάχιστο καθαρό εισόδημα όπως προσδιορίζεται αυτό με το άρθρο 28Α (α+β+γ περιπτώσεις) μετά από τις μειώσεις του άρθρου 28Β (μισθωτή εργασία, συντάξεις, κ.λπ.) ή πριν από αυτές.
Από τη γραμματική διατύπωση της διάταξης, η μείωση του άρθρου 28Γ πρέπει να γίνει στο ελάχιστο εισόδημα που προκύπτει από το άρθρο 28Α πριν τις μειώσεις του άρθρου 28Β καθώς εάν η μείωση του άρθρου 28Γ εφαρμοστεί μετά τις μειώσεις του άρθρου 28Β, εμμέσως περιορίζεται στο 1/3 ή στα 2/3 και το εισόδημα από μισθωτές/συντάξεις/αγροτικά το οποίο ενδέχεται να μειώνει το ελάχιστο εισόδημα του άρθρου 28Α (δείτε το επόμενο παράδειγμα), ωστόσο αυτό αναμένεται να διευκρινιστεί από την ΑΑΔΕ.
Παράδειγμα
Ατομική επιχείρηση στο 4 έτος δραστηριότητας έχει τα παρακάτω στοιχεία που προσδιορίζουν το ελάχιστο καθαρό εισόδημα του άρθρου 28Α:
– Ακαθάριστα έσοδα: 30.000 ευρώ
– Μέσος όρος ΚΑΔ: 25.000 ευρώ
– Υπάλληλος με μικτό ετήσιο εισόδημα: 13.000 ευρώ
– Συνολικό κόστος μισθοδοσίας: 15.000 ευρώ
– Εισόδημα από μισθωτές υπηρεσίες: 3.000 ευρώ
Το ελάχιστο ετήσιο εισόδημα προσδιορίζεται ως εξής:
α) Σύγκριση ελάχιστου εισοδήματος έως το 6 έτος (10.920) με εισόδημα υπαλλήλου 13.000 (10. 920 <13.000 άρα ελάχιστο εισόδημα περίπτωσης α=13.000
β) Προσαύξηση 10% συνολικού κόστους μισθοδοσίας (10%*15.000) = 1.500
γ) Προσαύξηση διαφορά τζίρου με μέσο όρο (30.000 – 25000 = 5.000 * 5% = 250)
Ελάχιστο εισόδημα άρθρου 28Α = (13.000 + 1.500 + 250 = 14.750)
Εφαρμογή μειώσεων με τη σειρά των άρθρων 28Α, 28Β, 28Γ:
Ελάχιστο εισόδημα μετά τις μειώσεις 28Β (εισόδημα από μισθωτές) = 14.750 – 3.000 = 11.750
Εφαρμογή μείωσης κατά 2/3 άρθρου 28Γ: 11.750/3 = 3916*2 = 7.833
Ελάχιστο εισόδημα μετά την εφαρμογή του άρθρου 28Α 28Β και 28Γ = 11.750 – 7.833 = 3.917
Εφαρμογή μειώσεων πρώτα του άρθρου 28Γ και μετά η μείωση του 28Β:
Εφαρμογή μείωσης κατά 2/3 άρθρου 28Γ: 14.750/3 = 4916*2 = 9.833
Ελάχιστο εισόδημα μετά την εφαρμογή του άρθρου 28Α και 28Γ = 14.750 – 9.833 = 4.917
Ελάχιστο εισόδημα μετά τις μειώσεις 28Β (εισόδημα από μισθωτές) = 4.917 – 3.000 = 1.917
Αναφορικά με το ως άνω θέμα, πρέπει να περιμένουμε τις διευκρινίσεις της Α.Α.Δ.Ε. Κατά την άποψή μας, η πιο δίκαιη αντιμετώπιση είναι να ακολουθηθεί η εφαρμογή των μειώσεων πρώτα του άρθρου 28Γ και έπειτα η μείωση του 28Β.
Λοιπές μειώσεις άρθρου 28Γ
Σύμφωνα με την παράγραφο 2 του άρθρου 28Γ, το ποσό του άρθρου 28Α μειώνεται κατά το ήμισυ (1/2) για :
– υπόχρεους που είναι πολύτεκνοι,
– για υπόχρεους που παρουσιάζουν αναπηρία ίση ή μεγαλύτερη του εξήντα επτά τοις εκατό (67%),
– για γονείς μονογονεϊκής οικογένειας με ανήλικα τέκνα και για γονείς με τέκνα με ποσοστό νοητικής ή σωματικής αναπηρίας τουλάχιστον εξήντα επτά τοις εκατό (67%), εφόσον είναι άγαμα, διαζευγμένα ή σε χηρεία που θεωρούνται εξαρτώμενα, κατά την περ. γ) της παρ. 1 του άρθρου 11 και
ων (ΤΑΞΙ) με ποσοστό ιδιοκτησίας επί του οχήματος που δεν υπερβαίνει το είκοσι πέντε τοις εκατό (25%).
Επισήμανση για του πολύτεκνους
Σύμφωνα με το εδάφιο 1 του άρθρου 6 του νόμου 3454 (ΦΕΚ 75Α’/ 7.4.2006), οι περιλαμβανόμενοι στις κατηγορίες του άρθρου 5 του ίδιου νόμου χαρακτηρίζονται πολύτεκνοι στις ακόλουθες περιπτώσεις :
«1. Πολύτεκνοι υπό την έννοια του παρόντος νόμου είναι οι γονείς οι έχοντες τη γονική μέριμνα και επιμέλεια τεσσάρων τουλάχιστον τέκνων από έναν ή περισσότερους γάμους ή νομιμοποιηθέντων ή νομίμως αναγνωρισθέντων ή υιοθετημένων, τα οποία είναι άγαμα και δεν έχουν συμπληρώσει το εικοστό τρίτο (23ο) έτος της ηλικίας τους ή σπουδάζουν σε αναγνωρισμένες τριτοβάθμιες σχολές πανεπιστημιακής και τεχνολογικής εκπαίδευσης και αναγνωρισμένα εκπαιδευτικά ιδρύματα της ημεδαπής ή της αλλοδαπής ή εκπληρώνουν τις στρατιωτικές τους υποχρεώσεις και δεν έχουν συμπληρώσει το εικοστό πέμπτο (25ο) έτος της ηλικίας τους.
Στα τέκνα αυτά συνυπολογίζονται και αυτά με οποιαδήποτε αναπηρία σε ποσοστό εξήντα επτά τοις εκατό (67%) και άνω ισοβίως, ανεξαρτήτως ηλικίας και οικογενειακής κατάστασης.
Ο γονέας χωρίς σύζυγο, ο οποίος έχει τη γονική μέριμνα και επιμέλεια των τέκνων του και είναι μόνος υπόχρεος σε διατροφή αυτών, θεωρείται πολύτεκνος, εφόσον έχει τρία τέκνα από τον ίδιο ή διαφορετικούς γάμους ή νομιμοποιηθέντα ή νομίμως αναγνωρισθέντα ή υιοθετημένα ή εκτός γάμου γεννηθέντα, τα οποία είναι άγαμα και δεν έχουν συμπληρώσει το εικοστό τρίτο (23ο) έτος της ηλικίας τους ή σπουδάζουν σε αναγνωρισμένες τριτοβάθμιες σχολές πανεπιστημιακής και τεχνολογικής εκπαίδευσης και αναγνωρισμένα εκπαιδευτικά ιδρύματα της ημεδαπής ή της αλλοδαπής ή εκπληρώνουν τις στρατιωτικές τους υποχρεώσεις και δεν έχουν συμπληρώσει το εικοστό πέμπτο (25ο) έτος της ηλικίας τους.
Στα τέκνα αυτά συνυπολογίζονται και όσα έχουν οποιαδήποτε αναπηρία σε ποσοστό εξήντα επτά τοις εκατό (67%) και άνω, ισοβίως, ανεξαρτήτως ηλικίας.
Αν ο ένας από τους γονείς κατέστη ανάπηρος εξ οιασδήποτε αιτίας ή ανάπηρος πολέμου σε ποσοστό εξήντα επτά τοις εκατό (67%) και άνω ισοβίως, αυτός θεωρείται πολύτεκνος, εφόσον έχει τρία τέκνα εκ των υπαγομένων σε μία από τις περιπτώσεις της πρώτης παραγράφου.
Σε περίπτωση θανάτου και των δύο γονέων, τα απορφανισθέντα τέκνα αποτελούν ιδίαν οικογένεια και, αν είναι τουλάχιστον δύο, απολαμβάνουν όλα τα ευεργετήματα των πολυτέκνων και των τέκνων των πολυτέκνων, υπό τους περιορισμούς της πρώτης παραγράφου του παρόντος άρθρου».
«Πέναλτι» αποδείξεων – Καθαρό εισόδημα που λαμβάνεται υπόψη για επιδόματα
Σύμφωνα με την παράγραφο 5 του άρθρου 28Α, για την εφαρμογή των διατάξεων που θέτουν προϋποθέσεις για τη λήψη προνοιακών και κοινωνικών επιδομάτων, καθώς και της περ. β) της παρ. 6 του άρθρου 15, το εισόδημα που λαμβάνεται υπόψη δεν μπορεί να υπολείπεται του ελάχιστου ποσού καθαρού εισοδήματος που προσδιορίζεται με τα άρθρα 28Α έως 28Δ.
Συνεπώς για τις ατομικές επιχειρήσεις το ελάχιστο (τεκμαρτό) καθαρό εισόδημα, που προκύπτει από τα άρθρα 28Α έως 28Δ θα είναι το πραγματικό εισόδημα το οποίο θα προσμετράται με τυχόν άλλα εισοδήματα για τον προσδιορισμό του απαιτούμενου ποσού αποδείξεων (30% ή 20%) με ηλεκτρονικά μέσα πληρωμών.
Ζημιά
Σύμφωνα με το άρθρο 14 του ν. 5073/2023 στο άρθρο 27 προστίθεται παράγραφος 6 η οποία ορίζει τα εξής: «6. Ο προσδιορισμός του ελάχιστου ποσού καθαρού εισοδήματος κατ’ εφαρμογή των άρθρων 28Α έως 28Δ δεν επηρεάζει την εφαρμογή της παρ. 1 και η πραγματοποιηθείσα ζημία δύναται να μεταφέρεται προς συμψηφισμό με λογιστικό ποσό των δηλωθέντων επιχειρηματικών κερδών».
Συνεπώς η ζημιά που προκύπτει από τον λογιστικό προσδιορισμό των αποτελεσμάτων ατομικής επιχείρησης της οποία το φορολογητέο καθαρό εισόδημα προσδιορίζεται με τα άρθρα 28Α έως 28Δ δεν χάνεται και μεταφέρεται για συμψηφισμό με τα επιχειρηματικά κέρδη διαδοχικά στα επόμενα πέντε (5) φορολογικά έτη.
Να θυμίσουμε εδώ ότι βάσει των διατάξεων του άρθρου 27 του ΚΦΕ, ειδικά σε ό,τι αφορά στα φυσικά πρόσωπα που ασκούν επιχειρηματική δραστηριότητα, ο συμψηφισμός των ζημιών γίνεται μόνο με μελλοντικά κέρδη από επιχειρηματική δραστηριότητα και όχι με άλλα εισοδήματα του φυσικού προσώπου, όπως μισθούς και συντάξεις, ενοίκια ακινήτων, κ.λπ. του ίδιου φορολογικού έτους.
Ερώτημα προκύπτει για παράδειγμα σε περίπτωση ατομικής επιχείρησης η οποία εντάσσεται στις διατάξεις των άρθρων 28Α έως 28Δ της οποίας όμως οι μεταφερόμενες ζημιές μειώνουν σε ένα φορολογικό έτος τα κέρδη σε ύψος κατώτερο από το ελάχιστο εισόδημα που προσδιορίζεται στο φορολογικό έτος αυτό.
Παράδειγμα Α’
Έτος 2023
Ακαθάριστα έσοδα 20.000
Λογιστικά κέρδη: -5.000
Αποτέλεσμα μετά τη φορ. αναμόρφωση: -4.000
Άρα ζημιά (φορολογική) προς μεταφορά: -4.000
Άρα η ζημία μεταφέρθηκε μεν, αλλά δεν επηρέασε το τρόπο φορολόγησης του ατομικού επιχειρηματία, αφού θα φορολογηθεί βάσει του τεκμαιρόμενου εισοδήματος.
Παράδειγμα Β’
Έτος 2023
Ακαθάριστα έσοδα 20.000
Λογιστικά κέρδη: -5.000
Αποτέλεσμα μετά τη φορ. αναμόρφωση: -4.000
Άρα ζημιά (φορολογική) προς μεταφορά: -4.000
Άρα η ζημία μεταφέρθηκε και επειδή το δηλωθέν εισόδημα είναι μεγαλύτερο από το τεκμαιρόμενο, ο ατομικός επιχειρηματίας φορολογήθηκε βάσει του μεγαλύτερου.
Προκαταβολή έτους 2024
Με το άρθρο 20 του ν. 5073/2023 προβλέπεται η μείωση κατά το ήμισυ του ποσού της προκαταβολής φόρου, κατά το οποίο το τεκμαρτώς προσδιορισθέν εισόδημα υπερβαίνει το δηλωθέν, για το έτος 2024.
Συγκεκριμένα Στο άρθρο 72 του ν. 4172/2013 (ΚΦΕ) περί μεταβατικών διατάξεων, προστίθεται παρ. 87 ως εξής:
«87. Αν το εισόδημα από την άσκηση επιχειρηματικής δραστηριότητας φορολογικού έτους 2023 προσδιορίζεται σύμφωνα με τα άρθρα 28Α έως 28Δ του Κώδικα Φορολογίας Εισοδήματος (ν. 4172/2013, Α’ 167), το ποσό προκαταβολής φόρου του άρθρου 69 επί του ποσού, κατά το οποίο το τεκμαρτώς προσδιορισθέν εισόδημα υπερβαίνει το δηλωθέν, μειώνεται για το έτος 2024 κατά το ήμισυ.»
Παράδειγμα:
Έστω ότι τα κέρδη ατομικής επιχείρησης για το 2023 ανέρχονται στο ύψος των 9.000 ευρώ και με την εφαρμογή των άρθρων 28Α έως 28Δ προκύπτει ελάχιστο τεκμαρτό εισόδημα 17.000 ευρώ, η προκαταβολή του φόρου που αντιστοιχεί στο καθαρό κέρδος των 8.000 ευρώ (17.000-9.000) θα μειωθεί στο μισό.
Read more at Taxheaven: https://www.taxheaven.gr/news/65991/elaxisto-tekmarto-kaoaro-eisodhma-atomikwn-epixeirhsewn-epishmanseis-kai-shmeia-poy-prepei-na-dieykrinistoyn
Διονύσης Σχοινάς βιογραφικό σήμερα! Η προσωπική ζωή, η ηλικία, το ύψος, η καταγωγή, οι σπουδές Ο Διονύσης Σχοινάς (Αθήνα, 6 Οκτωβρίου 1969 είναι Έλληνας λαϊκός τραγουδιστής και μουσικός.
Διονύσης Σχοινάς Νεανικά χρόνια
Ο Διονύσης Σχοινάς γεννήθηκε στην Αθήνα στις 6 Οκτωβρίου του 1969, όπου και μεγάλωσε.
Άρχισε να ασχολείται με την μουσική από τα 5 του χρόνια, ενώ έμαθε σε μικρή ηλικία κιθάρα.
Στα 16 του γράφτηκε στο Κεντρικό Ωδείο Αθηνών του Κώστα Κλαββά, στο οποίο σπούδασε ορθοφωνία, σολφέζ και θεωρία της μουσικής, ενώ παράλληλα άρχισε να τραγουδάει σε μαγαζιά. Αργότερα έλαβε πτυχίο Ανώτερων Θεωρητικών, και Δίπλωμα Αντίστιξης στη Μουσική.
Αρχίζει να εργάζεται σε κέντρα, κάνοντας φωνητικά σε σε συνεργασία με γνωστούς τραγουδιστές. Ύστερα από γνωριμία με την Άντζελα Δημητρίου, η οποία εντυπωσιάστηκε με το ταλέντο του Σχοινά τον διαλέγει να συνεργαστούν στον επόμενό της δίσκο με την Sony, ενώ κάνει για τα επόμενα χρόνια συνεργασίες με αρκετούς κορυφαίους καλλιτέχνες (Λευτέρη Πανταζή, Καίτη Γαρμπή, Άντζελα Δημητρίου, Αντώνη Βαρδή, Δημήτρη Κοντολάζο κ.ά.)
Το 1994 ξεκίνησε την πρώτη του δισκογραφική δουλειά με την Sony Music, ενώ κυκλοφόρησε τον πρώτο του δίσκο, με το όνομα Πρώτη Αγάπη, σε μουσική και στίχους από τον συνθέτη Φοίβο.
Το 1996, κυκλοφόρησε με δική του μουσική και στίχο, το τραγούδι Σ’ αγαπώ που περιέχεται στο ομότιτλο άλμπουμ του.
Το 1997, κυκλοφόρησε τον δίσκο Δημόσια Συγγνώμη του Γιάννη Καραλή.
Το 1998, κυκλοφόρησε τον δίσκο Τι σου Ζήτησα, ο οποίος περιέχει συνεργασίες με τον Γιώργο Θεοφάνους και την Εύη Δρούτσα.
Το 2000 κυκλοφόρησε το CD single σε μουσική και στίχους του Φοίβου με τίτλο Μου Ταιριάζεις, που έγινε 2 φορές πλατινένιο.
Το 2013 κυκλοφόρησε το καλοκαιρινό τραγούδι Μύκονος σε μουσική Κώστα Μηλιωτάκη και στίχους Δημήτρη Τσάφα,
Το 2015 κυκλοφόρησε Το Καλοκαίρι με συνεργασία με τον Φοίβο και το 15 Έτη Φωτός μέσω της Spicy Music, ενώ έκανε ζωντανές εμφανίσεις στο κέντρο 4711.
Από το 2016 μέχρι το 2019, κυκλοφόρησαν τα τραγούδια του σε μουσική και στίχους του Φοίβου και με τίτλους 4 Εποχές (στίχοι Ελένης Γιαννατσούλια), Απομίμηση Αγάπης, Αναλώσιμο Προϊόν, Εδώ Στη δουλειά και Το Πάρτι Μας από την Spicy Music.
Στις 22 Ιανουαρίου του 2020 ο Σχοινάς υπέγραψε συμβόλαιο με την δισκογραφική εταιρεία Panik Records. Στις 24 Φεβρουαρίου του ίδιου έτους κυκλοφόρησε το νέο τραγούδι με τίτλο Αλλάζω σε μουσική και στίχους του Κωνσταντίνου Πουλή και ενορχήστρωση και παραγωγή του Κώστα Λαϊνά.
Στις 4 Μαΐου 2020 κυκλοφόρησε το νέο του τραγούδι σε ένα ντουέτο με τον Stan για καλό σκοπό με τίτλο «Όλα Θα Πάνε Καλά». Το τραγούδι αυτό είχε ένα αισιόδοξο μήνυμα προς το κοινό, λόγω της τότε έκρηξης της πανδημίας του κορονοϊού. Η μουσική ανήκει στον Stan, ενώ οι στίχοι είναι του Ζήνωνα Ζιντίλη, και κυκλοφόρησε από την Panik Records και την ICON MUSIC.
Προσωπική ζωή Στα μέσα της δεκαετίας του 1990 διατηρούσε σχέση με την, καινούρια τότε στον χώρο της μουσικής, τραγουδίστρια Έλλη Κοκκίνου.
Την Παραμονή Πρωτοχρονιάς του 1997 στην εκπομπή της Ρούλας Κορομηλά Μπράβο, ο Σχοινάς έκανε δημόσια πρόταση γάμου στην Καίτη Γαρμπή και παντρεύτηκαν στις 4 Μαΐου 1997. Στις 11 Νοεμβρίου 1999 απέκτησαν έναν γιο, τον Δημήτρη.
O Διονύσης Σχοινάς στην κριτική επιτροπή του J2US, με καλεσμένους επί σκηνής την Josephine και τον Νικηφόρο!
Toαπόλυτο discoparty έρχεται στις 21:00 στον Alpha!
Το πιο φαντασμαγορικό show της ελληνικής τηλεόρασης, το Just the 2 of Us με τον Νίκο Κοκλώνη, μπαίνει σε disco διάθεση κι έρχεται απόψε στις 21:00 με ένα λαμπερό disco party που θα αφήσει εποχή.
Στη σκηνή του J2US θα απολαύσουμε την εκρηκτική performer Josephine, που θα μας ξεσηκώσει με τις μεγαλύτερες επιτυχίες της, μετά και την πρόσφατη κυκλοφορία του νέου της single “Νούμερο 1 καθώς και τον ταλαντούχο Νικηφόρο, πουθα μας παρασύρει στους ρυθμούς του, ερμηνεύοντας αγαπημένα τραγούδια.
Στο 15ο live, τα 7 ανατρεπτικά ζευγάρια του J2US θα ερμηνεύσουν disco τραγούδια, διεκδικώντας το εισιτήριο για τον ημιτελικό του show ενώ η παρουσία του Διονύση Σχοινά στην κριτική επιτροπή, στη θέση του Σταμάτη Φασουλή που θα απουσιάζει, θα δώσει μία διαφορετική νότα στο live.
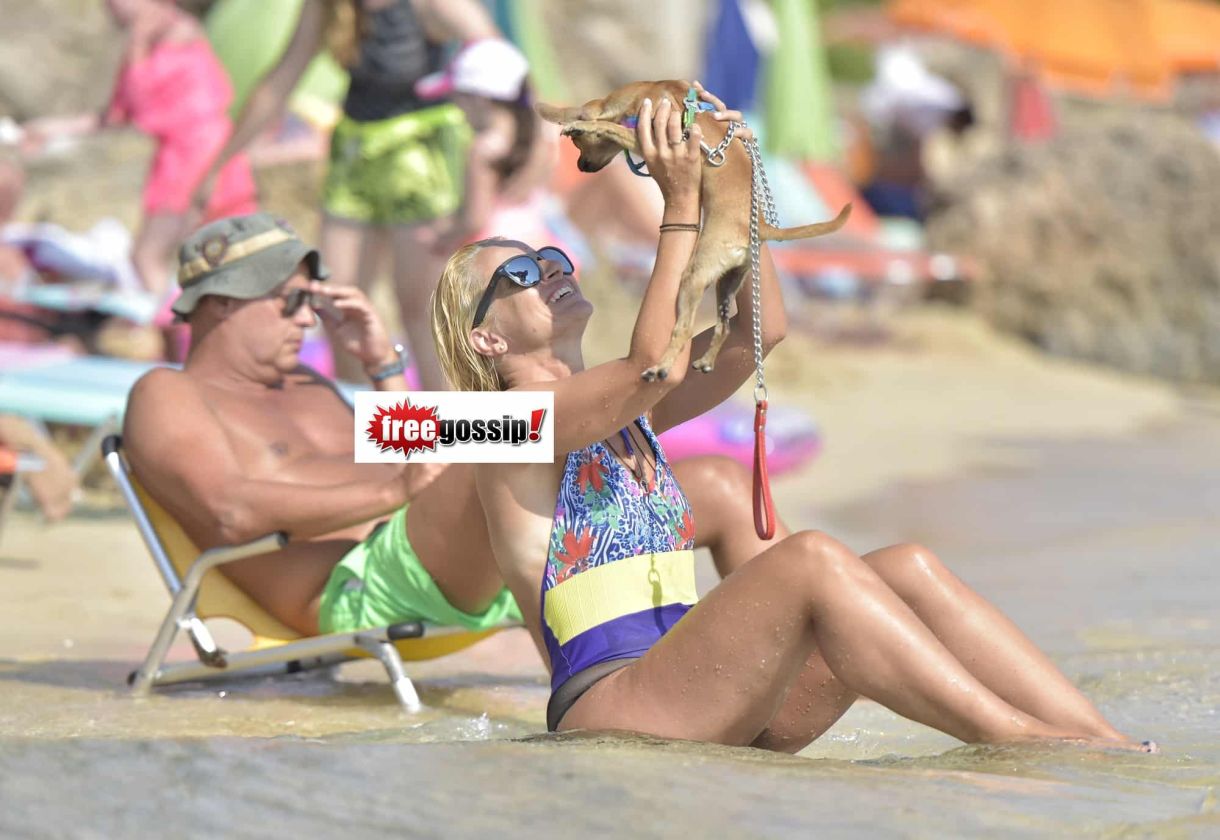
Μαρία Μπεκατώρου μαγιό: Η…διαφωνία με το Τσιουάουα! Ο κύριος πίσω της ακριβώς, εκείνο με το καπέλο που κάθεται στην καρέκλα την βουλιαγμένη με τέχνη στην λεπτή άμμο, είναι ο Αντώνης Αλεβιζόπουλος. Ο σύζυγος της Μαρίας Μπεκατώρου.
Η παρουσιάστρια με κομψό ακριβό μαγιό με χρώματα παπαγαλί βρήκε το τσιουάουα εύκαιρο και είπε να του δώσει μια αγκαλία…Δεν νομίζουμε να το βρήκε και πολύ σύμφωνο βλέποντας την στάση του σώματος του…
Δέσποινα Βανδή – Μελίνα Νικολαίδη: Μισό λεπτό να σε βοηθήσω μητέρα!…Ό,τι δίνεις, παίρνεις. Τυχαία νομίζετε η Μελίνα φροντίζει σ’ αυτή την στιγμή με τόση αγάπη και ευγένεια τη μητέρα της; Τόσα χρόνια που μεγάλωνε τη Μελίνα, η Δέσποινα Βανδή ήταν μαζί της σ εκάθε στιγμή. Μπορεί το βράδυ να τραγουδούσε, το πρωί την ετοίμαζε για το σχολείο, ήταν μαζί της σε κάθε δραστηριότητα.
Φρόντζε και το κορμί της να μεγαλώνει σωστά και το πνεύμα της και αυτό που μάλλον έπαιξε πρωτεύονταν ρόλο ήταν το ότι πάντα τύχαινε να συναντάμε την Δέσποινα Με τα παιδιά της. Παντού και πάντα με τα παιδιά της. Τα μεγαλώνει τόσο κοντά τους. Και όσο περισσότερο φροντίζεις να είσαι στην καθηαμερινότητα τους τόσο πιο μαμά τους είσαι!!
Μαρία Καλάβρια: Ηλικία, ύψος 1,85, βιογραφικό, καταγωγή, γάμος, σύζυγος, παιδί, διαζύγιο…Πάνω από 25 χρόνια διάσημη κι όμως τόσο νέα και τόσο γοητευτική. Η λυγερόκορμη…υψηλοτάτη Μαρία Καλάβρια, όσο χαμηλών τόνων και αν ήταν τόσο μαγνήτιζε τα μέσα…
Στη φωτό απόα μαι καθημερινή της εμφάνιση σε…πλυντήριο αυτοκινήτων στα νότια προάστια. Το πόσο προσέχει διατροφή και πόσο γυμνάζεται φαίνεται. Τα αθλητικά ρούχα δεν τα φορά μόνο για άνεση!…
Ας θυμηθούμε όμως το βιογραφικό της Μαρίας Καλάβρια:
Μαρία Καλάβρια βιογραφικό! Η προσωπική ζωή, η ηλικία, το ύψος, η καταγωγή, οι σπουδές, και τα κιλά Τα γενέθλιά της είχε χθες η Μαρία Καλάβρια και το γιόρτασε με τα αγαπημένα της πρόσωπα! Η Μαρία Καλάβρια είναι πρώην μοντέλο ενώ έχει ασχοληθεί και με τον χώρο της ομορφιάς. Το 1997 παντρεύτηκε πρώτα με πολιτικό γάμο και έπειτα με θρησκευτικό, τον επιχειρηματία Σάμι Φάις.
Μπορεί το ζευγάρι να έχει πάρει χωριστούς δρόμους, ωστόσο απέκτησαν δύο παιδιά μαζί, ένα αγόρι και ένα κορίτσι. Γοητευτική και δυναμική εντυπωσιάζει σε κάθε εμφάνισή της! Μετά έκανα κάποια κάστινγκ μέσω μιας φίλης μου και έτσι πήγα στον «Πρωινό καφέ», την τελευταία χρονιά της Ρούλας Κορομηλά και παρέμεινα την επόμενη με την Πόπη Χατζηδημητρίου και την πρώτη χρονιά της Ελένης Μενεγάκη.
Εχω δουλέψει με όλους τους σχεδιαστές μόδας, όπως ο αγαπημένος μου Μιχάλης Ασλάνης, ο Μάκης Τσέλιος, η Σήλια Κριθαριώτη, μέχρι που έφυγα για τρία χρόνια στο Μιλάνο. Το πρώτο μου σόου ήταν του Armani.
Δεν θα το ξεχάσω ποτέ! Οταν πήγα στο κάστινγκ ήμασταν 800 γυναίκες και είπα μέσα μου «θέλω να φύγω». Με επέλεξαν στα 40 μοντέλα, κι αυτό ήταν η αρχή για τα μεγάλα fashion shows» έχει πει η ίδια για την αρχή της καριέρας της σε συνέντευξή της στην εφημερίδα Πρώτο Θέμα.
Η πρώην σύντροφος του Δημήτρη Αλεξάνδρου διασκέδασε μαζί με τα δύο της παιδιά, Μαρίνα και Ίνο Φάις αλλά και τη σύντροφο του γιου της, Εύη Ιωαννίδου. Είναι γνωστό μοντέλο και επιχειρηματίας, κα τις τελευταίες μέρες φήμες τη θέλουν να έχει σχέση με τον Δημήτρη Αλεξάνδρου και όλοι θέλουν να μάθουν την αλήθεια!
Η όμορφη επιχειρηματίας είναι αγαπημένη πολλών Ελλήνων celebrities και πάντα βρίσκεται σε κοσμικά πάρτι! Μπορεί να έφυγε από το show αλλά κάτι μας λέει πως δε θα σταματήσουμε να ασχολούμαστε μαζί της!
Δες 5 πράγματα για τη Μαρία Καλάβρια:
1.Είναι 50 ετών
2.Έπαιζε μπάσκετ στη Γλυφάδα
3.Ξεκίνησε το μόντελινγκ τη δεκαετία του ’90 και είναι ένα από τα πιο επιτυχημένα μοντέλα της γενιάς της!
Η Μαρία Καλάβρια μοιράστηκε με τους διαδικτυακούς τους φίλους υλικό από την έξοδό τους, ενώ μας έδειξε και την εντυπωσιακή της τούρτα που είχε επάνω τα κεράκια με την ηλικία της.
Η όμορφη επιχειρηματίας και μοντέλο δε δίστασε να αποκαλύψει δημοσίως ότι έκλεισε τα 50 της χρόνια, εντυπωσιάζοντας τους θαυμαστές της στο Instagram, καθώς φαίνεται αρκετά νεότερη.
“Μου έρχεται λίγο βαρύ να πω ότι σήμερα γίνομαι 50. Θα δοκιμάσω με το 49,99! Νομίζω λειτουργεί!! 😂😂😂Happy birthday to me❤️❤️”, έγραψε ως λεζάντα στην ανάρτησή της.
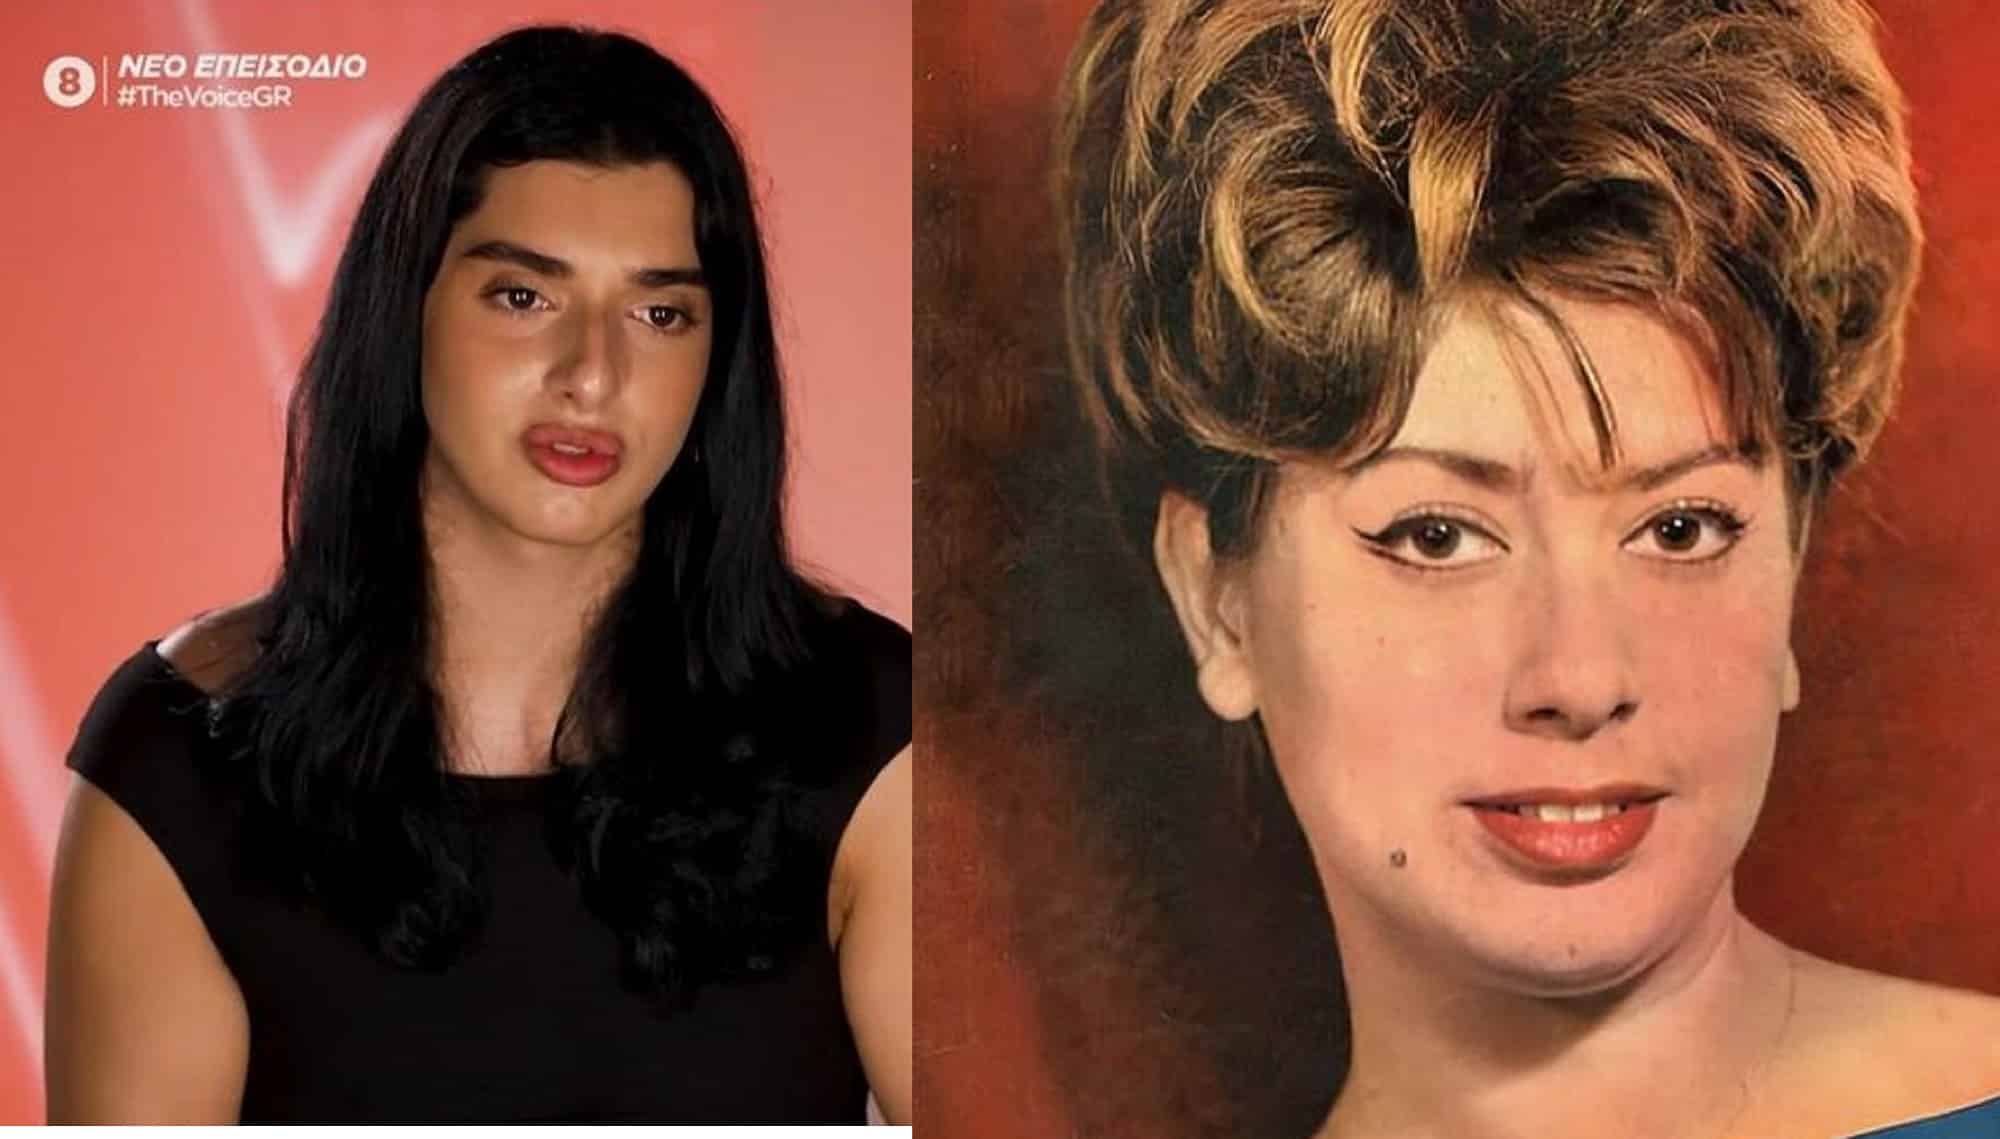
Ποια είναι η Αngel “the voice” και εγγονή της Δούκισσας: Βιογραφικό, ηλικία, ύψος, καταγωγή, σχέση. Η ύψους 1,91 – χωρίς τακούνια τραγουδίστρια του “the voice”. Έκανε την εμφάνιση του και την γνωρίσαμε σαν εγγονή της τεράστιας τραγουδίστριας Δούκισσας. Το αληθινό του όνομα δεν θέλησε να το κάνει γνωστό. Κατάφερε στα 18 του μόλις χρόνια να περάσει στο ριάλιτι τραγουδιού κάνοντας; ριάλιτι εν μέρη και τη δική του ζωή.
Η Angel έχει λογαριασμό στα σόσιαλ φυσικά και εξηγεί μιλώντας στην κάμερα του the voce πως αποφάσισε ν΄’ ασχοληθεί με το τραγούδι. Δεν είπε βέβαια αν η αγαπημένη του και διάσημη γιαγιά, του έχει κάνει μαθήματα φωνητικής.
Η Angel μόλις από 4 ετών ήξερε πως λατρεύει να τραγουδάει. Εξηγεί μάλιστα πως σε πολύ μεγαλύτερη ηλικία το drag σόου thτην βοήθησε στο τραγούδι..
Διαβάστε ακόμα:Η Δούκισσα Φωταρά (Πειραιάς, 7 Φεβρουαρίου 1941 – Αθήνα, 30 Σεπτεμβρίου 2010) καλλιτεχνικά γνωστή ως Δούκισσα, ήταν ελληνίδα τραγουδίστρια και ηθοποιός με καταγωγή από τη Σύμη της Δωδεκανήσου.
Βιογραφικά στοιχεία
Από μικρή ηλικία ασχολήθηκε με το χορό και στην συνέχεια με το τραγούδι. Συνεργάστηκε με τους Μανώλη Χιώτη, Γιώργο Μητσάκη, Γιάννη Μαρκόπουλο, Θόδωρο Δερβενιώτη, Γιώργο Ζαμπέτα, Τάκη Μουσαφίρη κ.ά.
Ασχολήθηκε για μικρό διάστημα και με τον Κινηματογράφο.
Τραγούδι
Ανάμεσα στα γνωστότερα τραγούδια της είναι τα “Που πας χωρίς αγάπη” (Γιώργος Ζαμπέτας), “Άνθρωποι είμαστε” (Γιώργος Κοινούσης), “Ήρθα κι απόψε στα σκαλοπάτια σου” (Ζαμπέτας), “Απότομα” (Μανώλης Χιώτης), “Τα παλικάρια” (Γιάννης Μαρκόπουλος), “Δεν ήσουν κύριος” (Τάκης Μουσαφίρης), “Ατάκα κι επιτόπου” (Μουσαφίρης), “Θέλω τα όπα μου” (Γιάννης Σπανός), “Κλειστές οι πόρτες” (Ζακ Ιακωβίδης), “Οι αναμνήσεις” (Τόλης Βοσκόπουλος).
Προσωπική ζωή
Είχε δύο γάμους στο ενεργητικό της, από τους οποίους απέκτησε δύο γιους. Απεβίωσε το 2010 από καρκίνο.[1]
Φιλμογραφία
Κινηματογράφος
Έτος Τίτλος
1964 Η μοδιστρούλα
Όχι κύριε Τζόνσον
Κόσμος και κοσμάκης
Κάθε καημός και δάκρυ
Άλλος για το εκατομμύριο
1965 Οι εχθροί
Εξιλέωση
Ο μετανάστης
Η πικραγαπημένη
Με πότισες φαρμάκι
Κλαίω και σ’ αναζητώ
Γιατί με εγκατέλειψες
Του χωρισμού ο πόνος
Το φυλαχτό της μάνας
Θύελλα σε παιδική καρδιά
Η ζωή μου ανήκει σε σένα
1966 Τα αδέρφια μου
Το σπίτι των ανέμων
Θυσιάστηκα για το παιδί μου
1967 Το πιο λαμπρό αστέρι
Συντρίμμια τα όνειρά μας
1968 Καταραμένη ώρα
Ελπίδες που ναυάγησαν
Θα κάνω πέτρα την καρδιά μου
1969 Παιδί μου, αγάπη μου
Δάκρυα και διπλοπενιές
1970 Ένας χίπις με φιλότιμο
Πού πας χωρίς αγάπη
Κατηγορώ τους δυνατούς
1980 Έξοδος κινδύνου
Ο Κώτσος στην Ε.Ο.Κ.
Βιντεοταινίες
Έτος Τίτλος
1987 Ένα αστέρι γεννιέται με καισαρική
( Αλέκου Σακελλάριου )
Θέατρο
Έτος Τίτλος
1966 Τον άρτον ημών τον επιούσιον
Εκπομπές
Έτος Τίτλος Κανάλι
1977 Να η ευκαιρία ΕΡΤ
1982 Μικρά πορτρέτα ΕΡΤ
1986 Το καλλιτεχνικό καφενείο ΕΡΤ
1994 Μπράβο MEGA
Τηλεπαιχνίδια
Έτος
Τίτλος Κανάλι
1987 Εσείς τι λέτε; ΕΡΤ
2003 Τα τετράγωνα των αστέρων MEGA
Ελένη Φουρέιρα ηλικία ύψος: Μην πιστεύετε ό,τι σας λένε. Μόνο εδώ θα διαβάσετε την αλήθεια! Επειδή αν έχετε μπει σε αυτή την ανάρτηση, θα έχετε και πείρα σχετικά με όσα διαβάζετε. Θα γνωρίζετε πως συνήθως στους διάσημους προσθέτουν από μερικούς πόντους έως πολλούς. Υπάρχουν μάλιστα περιπτώσεις κατά τι οποίες Ελληνίδες διάσημες δηλώνουν από μόνες τους και 10 πόντους ψηλότερες. Η Ελένη Φουρέιρα δεν έκανε κάτι τέτοιο αλλά η αλήθεια έιναι ότι το ύψος της δεν έχει καμία σχέση με αυτό που διαβάζετε στα βιογραφικά της. Όποιος την έχει δει από κοντά ξέρει.
Η Ελένη Φουρέιρα έχει τέλειες αναλογίες άκρων και το αληθινό της ύψος είναι 1,66.
Ποιον παντρεύτηκε ο Γιάννης Πουλόπουλος! Τα 14 χρόνια σχέσης πριν τον γάμο και κουμπάρα! ο γλυκύτατος δημοσιογράφος με αφορμή τον γάμο του Φώτη Σεργουλόπουλου μίλησε και για τον δικό του, για το προξενιό με τον σύντροφο του και ποια το έκανε, για την κουμπάρα αλλά κι τον λόγο που δεν ανάρτησε καμία φωτογραφία από τον γάμο του. “Δεν ήθελα από κάτω από τις φωτογραφίες, να υπάρχει ούτε ένα σχόλιο που να μ σιχιτρίζει” είπε στο πλατό της εκπομπής.
Παλιότερα μάι από τις φορές που είχε αναφερθεί στην σχέση του που οδηγηθηκε στον γάμο είπε σε τηλεοπτική συνεντευξη! Τέλος, για την σχέση με τον σύντροφό του και το ενδεχόμενο απόκτησης οικογένειας, ο ίδιος τόνισε:
«Το ότι έχω βρει έναν άνθρωπο και είναι δίπλα μου 13 χρόνια τώρα, με κάνει τον πιο τυχερό άνθρωπο του κόσμου. Έχω οικογένεια. Εννοείς παιδί; Όχι. Όταν έφυγε ο αδερφός μου από την ζωή, κατάλαβα ότι δεν θα μπορούσα να βιώσω τον πόνο που βίωσαν οι γονείς μου. Άρα είχε κλείσει αυτό το κεφάλαιο πολύ νωρίς για εμένα».
Διαβάστε ακόμα: Γιάννης Πουλόπουλος το βιογραφικό του
Γιάννης Πουλόπουλος βιογραφικό σήμερα! Η προσωπική ζωή, η ηλικία, το ύψος, η καταγωγή, οι σπουδές, και τα κιλά Ο Γιάννης Πουλόπουλος είναι 49 ετών.
Η απώλεια του αδερφού του
Ο γνωστός δημοσιογράφος αποκάλυψε επίσης πως πριν χρόνια, ο αδερφός του σκοτώθηκε σε τροχαίο δυστύχημα, και η Αλέξια, η οποία ήταν η αγαπημένη του τραγουδίστρια, του συμπαραστάθηκε όσο κανείς άλλος. Χαρακτηριστικά είχε αναφέρει, φανερά συγκινημένος, μέσα από την εκπομπή της Κατερίνας Καινούργιου, “Έχω μια πολύ προσωπική ιστορία με την Αλέξια. Το 1995 όταν ο αδερφός μου είχε σκοτωθεί σε τροχαίο, εγώ ήμουν φαν της Αλέξιας.
Τότε, μου μιλούσε κάθε μέρα για τρεις ώρες στο τηλέφωνο… Αυτό για ένα παιδάκι που ήμουν εγώ τότε, και εκείνη μεγάλη σταρ στην Ελλάδα, η Αλέξια μου συμπαραστάθηκε με αυτό τον τρόπο, δεν το ξεχνώ ποτέ. Έχει αφιερώσει και έναν δίσκο στον αδερφό μου που έχει σκοτωθεί. Δεν μπόρεσα να κάνω αυτή τη συνέντευξη, ενώ την αγαπώ πολύ, γιατί με συγκινεί πολύ αυτή η ιστορία. Είναι οικογενειακή μας φίλη πια…”.
Ο Γιάννης Πουλόπουλος είχε μιλήσει στο παρελθόν για τα δύσκολα χρόνια που αντιμετώπισε με το bullying λέγοντας, “Αν θέλεις να ανοίξουμε αυτή την ιστορία, αυτό που περιγράφουν να κλείνεσαι στην τουαλέτα από το πρωί ως το βράδυ το έχω ζήσει. Έχω δεχτεί bullying και λεκτικό και ρατσιστικό.
Έχω δεχτεί σχόλια για τη χροιά της φωνής μου, ότι είναι κάπως και δεν θα κάνω ποτέ καριέρα, ότι τους ενοχλεί αυτό που είμαι επειδή δεν ήμουν η επιλογή τους. Ήταν μία κυρία αυτή που μου το είπε. Μου έκανε τη ζωή μαύρη για έναν ολόκληρο χρόνο. Φταίμε και εμείς που δεν μιλάμε. Δεν μπορώ να πω σε πρωινή εκπομπή, να ακουστούν οι βρισιές που άκουσα στο ακουστικό μου, ούτε τα ρατσιστικά σχόλια. Φέρνω στο μυαλό μου αυτές τις εικόνες και δεν μπορώ… Απλά δεν μπορώ να μιλήσω ανοιχτά και αυτό μου δημιουργεί μια συναισθηματική φόρτιση.
Δεν υπάρχει αυτή τη στιγμή να το πω έχουν περάσει δέκα χρόνια και τα οκτώ έκανα ψυχοθεραπεία. Δεν είναι παρουσιάστρια, είναι στέλεχος καναλιού. Ήθελε κάποιον άλλον συνάδελφο αλλά δεν της έγινε το χατίρι. Για έναν ολόκληρο χρόνο πέρασα πολύ άσχημα. Δεν αντιλαμβανόταν πόσο πολύ με πλήγωναν αυτά που έλεγε”.
Το “τέλος” από την τηλεόραση
Σχετικά με την αποχώρηση του από την τηλεόραση, σε πρόσφατη συνέντευξή του στη Reallife και την Πολυξένη Καραμίχα, ο Γιάννης Πουλόπουλος ανέφερε πως σκέφτεται να κάνει ένα διάλειμμα από την τηλεόραση λέγοντας, “Για τα επόμενα δύο χρόνια δεν αλλάζει τίποτα. Όμως, έχω αποφασίσει να βάλω μια τελεία στην τηλεόραση. Τώρα, αν θα είναι μια άνω τελεία ή θα είναι τελεία και παύλα ή αν θα είναι αποσιωπητικά, θα φανεί στην πορεία.
Δεν το λέω, όμως, τυχαία γιατί παράλληλα με τη δουλειά μου ξεκινάω κάτι δικό μου στον επιχειρηματικό τομέα που με έχει συνεπάρει. Είναι το αντίστροφο της δουλειάς που κάνω τώρα. Ως τηλεοπτικός δημοσιογράφος μπαίνω ακάλεστος στα σπίτια των ανθρώπων και θέλω να τους δώσω κάτι από ανεμελιά. Τώρα θα το κάνω διαφορετικά.
Θα ασχοληθώ με τον τουρισμό. Με την αρωγή της οικογένειας μου και τη βοήθεια του παιδικού μου φίλου, Νότη Χριστοδούλου, ο οποίος με βοηθά στη διακόσμηση, δημιουργούμε ένα συγκρότημα διαμερισμάτων στη Μύκονο που ελπίζουμε να ανοίξει το Πάσχα. Γι’ αυτό λέω ότι θα λειτουργώ αντίστροφα. Τώρα θα φιλοξενώ εγώ τον κόσμο, θα ανοίγω εγώ το σπίτι μου και θα του προσφέρω ανεμελιά”.
Γιάννης Πουλόπουλος: «Ολοκληρώνω την καριέρα μου στην τηλεόραση, πάω στον άνθρωπό μου να ζήσουμε ανέμελα»
Ο Γιάννης Πουλόπουλος φιλοξενήθηκε στο πλατό της Ελένης Μενεγάκη για να συζητήσουν όλοι μαζί τα όσα συνέβησαν στον τελικό της Eurovision, όπου νικητές αναδείχθηκαν οι Ουκρανοί Kalush Orchestra με τη “Stefania”. Ο δημοσιογράφος και στενός συνεργάτης της Κατερίνας Καινούργιου μίλησε για την απόφασή του να ολοκληρώσει τον κύκλο του στην τηλεόραση και να δώσει όλη του την προσοχή στην επιχειρηματική δραστηριότητα στη Μύκονο.